En el capítulo anterior conseguimos algo que, viendo cómo suelen explicarse las opciones, ya tiene cierto mérito: entender qué es una opción sin necesidad de abrir Excel, recordar derivadas y sobre todo arrepentirnos de haber empezado esta serie. Se que es un tema que parece complejo, pero ya te digo que si me dejas un comentario que nos anime a seguir empujando este tema se agradece. Vamos al lío…
Sabemos que con una opción, compramos un derecho. Sabemos que ese derecho tiene un precio, un strike y una fecha de vencimiento (Si no lo sabes vuelve al capítulo anterior). También vimos que no vale lo mismo tener seis meses por delante que seis horas, ni comprar una opción sobre un activo que apenas se mueve que hacerlo sobre Bitcoin, que puede convertir un desayuno tranquilo en una reunión de emergencia antes de terminar el café.
Nos falta ahora responder una pregunta bastante lógica.
¿Por qué cambia exactamente el precio de una opción?
Porque cambia el precio del activo, evidentemente. Pero no solo por eso.
También cambia porque pasa el tiempo. Porque aumenta o disminuye la volatilidad que espera el mercado. Y, para complicarnos ligeramente la existencia, porque la sensibilidad de la propia opción al precio tampoco permanece constante.
Para medir todas esas cosas existen las famosas griegas.
Delta, Gamma, Theta y Vega.
Los nombres hacen pensar que estamos a punto de entrar en una clase de matemáticas financieras, pero en realidad cada una responde a una pregunta bastante cotidiana. Si alguna vez has conducido un coche, comprado un seguro o reservado unas vacaciones, tenemos material suficiente para entenderlas, así que siéntate tranquilo, no cierres el ordenador y abre la mente.
No necesitamos aprender a calcularlas. Lo que nos interesa es saber qué nos están contando, porque más adelante veremos que esas pequeñas letras ayudan a explicar por qué el mercado de opciones puede acabar provocando compras y ventas en el mercado que nosotros sí operamos. Vamos a explicar el ejemplo sobre Bitcoin, pero esto sería aplicable a casi la totalidad de activos.
Empecemos por la más sencilla.
Delta: ¿cuánto nota mi opción que Bitcoin se está moviendo?
Imaginemos otra vez que Bitcoin cotiza a 100.000 dólares y tenemos una call. Bitcoin sube 1.000 dólares y nuestra opción aumenta aproximadamente 500. Para simplificar, podemos decir que tiene un Delta de 0,50.
Eso es Delta: una medida de cuánto cambia el valor de la opción cuando cambia el precio del activo.
Hasta aquí no parece demasiado especial, pero pensemos en algo que conocemos mejor. Cuando pisamos el acelerador de un coche podemos ir a 20, 50 o 100 kilómetros por hora. Seguimos conduciendo el mismo coche, pero nuestra velocidad determina cuánto terreno recorremos ante el paso del tiempo.
Delta cumple una función parecida: nos dice a qué velocidad está reaccionando la opción al movimiento de Bitcoin.
Una call muy alejada de su strike puede tener un Delta pequeño. Bitcoin sube 1.000 dólares y la opción apenas se inmuta porque todavía queda mucho camino para que ese derecho tenga verdadero valor.
Pero supongamos que Bitcoin continúa subiendo y empieza a acercarse al strike. Aquella opción que antes reaccionaba poco comienza a reaccionar cada vez más. Su Delta podría pasar de 0,10 a 0,25, después a 0,40 y finalmente acercarse a 0,50 cuando estamos alrededor del precio de ejercicio.
Si Bitcoin sigue subiendo y la call queda profundamente dentro del dinero, su Delta puede acercarse a 1. En ese punto la opción empieza a comportarse cada vez más como el propio Bitcoin.
La idea importante no es memorizar los números. Es entender que no todas las opciones sienten de la misma manera un movimiento del precio, y esto es algo algo que nos va a importar mucho más adelante.
Si un market maker ha vendido esa opción y quiere evitar quedar expuesto a la dirección de Bitcoin, necesita saber cuánto riesgo está asumiendo. Delta le ayuda precisamente a medirlo. Todavía no entraremos en cómo se cubre. Dejemos que el pobre dealer disfrute unos párrafos más de tranquilidad.
Porque antes tenemos un pequeño problema: Delta tampoco se queda quieto.
Gamma: el acelerador también cambia
Volvamos al coche. Imagina que vas a 40 kilómetros por hora y pisas el acelerador. Pasas a 50, después a 65 y finalmente a 80. La velocidad está cambiando.
Recuerda, Delta era nuestra velocidad.
Entonces necesitamos otra medida que nos diga a qué ritmo está cambiando esa velocidad.
Eso es Gamma.
En física hablaríamos de aceleración. En opciones también nos sirve perfectamente la comparación.
Supongamos que nuestra call tiene un Delta de 0,30. Bitcoin empieza a subir hacia el strike y ese Delta pasa a 0,35. Después a 0,42. Finalmente llega a 0,50.
Bitcoin no solo está haciendo subir el valor de la opción. Está haciendo que cada nuevo movimiento del precio afecte de forma distinta al siguiente.
Eso es lo que mide Gamma. Y aquí empieza a ponerse interesante nuestra historia.
Recordemos al market maker que dejamos descansando un momento. Si ayer la opción tenía Delta 0,20, su cobertura podía ser una. Pero si Bitcoin se mueve y el Delta pasa rápidamente a 0,50, ahora su exposición es diferente.
Tiene que reajustarla, comprando o vendiendo Bitcoin o futuros.
Por eso Gamma será tan importante más adelante. No porque Gamma sea una especie de energía misteriosa que empuje el mercado. Gamma no compra Bitcoin, no vende futuros y, hasta donde sabemos, tampoco tiene una cuenta de explicándonos que “se viene movimiento”.
Lo que hace es cambiar la sensibilidad de las opciones y, con ello, las necesidades de cobertura de quienes están al otro lado, y ahora ya podemos entender por qué usamos aquella comparación sencilla:
Delta es la velocidad y Gamma es la aceleración.
Pero conviene no memorizarla como una frase bonita. Lo importante es visualizar el proceso: el precio se mueve, cambia Delta; si Delta cambia deprisa, las coberturas también pueden necesitar cambiar deprisa.
Más adelante veremos por qué eso puede frenar un movimiento o, en determinadas circunstancias, echarle gasolina.
Theta: puedes acertar y aun así llegar tarde
Las dos primeras griegas estaban relacionadas con el precio. Ahora aparece una que tiene poco que ver con si Bitcoin sube o baja y mucho con un enemigo al que ninguno hemos conseguido ganar todavía: el tiempo.
Imaginemos que compras una entrada para un concierto dentro de seis meses. Durante los próximos meses tienes margen para organizar el viaje, venderlo, cambiar planes o convencer a tu pareja de que aquello realmente era una inversión cultural imprescindible.
Ahora imagina que el concierto empieza dentro de veinte minutos y todavía estás a cien kilómetros del recinto. La misma entrada ya no tiene para ti exactamente el mismo valor.
Con las opciones ocurre algo parecido porque, como vimos en el capítulo anterior, tienen fecha de caducidad.
Una call de Bitcoin con strike 110.000 y seis meses por delante tiene tiempo para que Bitcoin llegue hasta allí. Puede pasar de todo, y ya sabemos que tratándose de Bitcoin, cuando decimos de todo no solemos estar exagerando.
Pero tomemos esa misma call cuando quedan seis horas para el vencimiento y Bitcoin sigue en 100.000… entonces el reloj empieza a tener bastante mala leche.
La posibilidad de que Bitcoin recorra esos 10.000 dólares antes de que expire el contrato es mucho menor y, por tanto, una parte importante del valor temporal de la opción habrá desaparecido.
Theta mide precisamente ese deterioro producido por el paso del tiempo.
Y esto explica una de las características más incómodas de comprar opciones: podemos tener razón y perder dinero.
Imagina que el lunes decimos que Bitcoin subirá de 100.000 a 120.000. Compramos una opción que vence el viernes. Bitcoin pasa toda la semana dormido, nuestra opción expira y el lunes siguiente se dispara exactamente hasta 120.000.
Nuestro análisis era correcto, pero nuestra operación es un desastre. Es como llegar al aeropuerto con el billete correcto para el vuelo correcto… veinticuatro horas después.
Con un activo podemos permitirnos esperar, dentro de ciertos límites. Con una opción el tiempo forma parte de la posición desde el primer minuto.
Esta idea tendrá mucha importancia cuando lleguemos a los grandes vencimientos, porque a medida que se acerca la fecha de expiración no solo desaparece valor temporal: también cambia la sensibilidad de muchas opciones y pueden cambiar las coberturas asociadas a ellas.
Pero aún nos falta una última fuerza.
Vega: la casa no se quema, pero el seguro acaba de ponerse carísimo
Supongamos que Bitcoin cotiza hoy a 100.000 dólares y mañana también cotiza a 100.000. Podríamos pensar que una opción debería valer prácticamente lo mismo porque el activo no se ha movido, pero esto no es siempre así.
Vamos a imaginar que mañana se publica un dato económico muy importante, o hay una decisión de la Reserva Federal o tal un tribunal debe pronunciarse sobre aranceles… Bitcoin sigue exactamente en 100.000, pero ahora existe mucha más incertidumbre sobre dónde podría estar mañana.
Las opciones pueden encarecerse simplemente porque el mercado espera más movimiento.
Ya sabes que amo las analogías para explicar las cosas más complejas. Aquí te voy a poner una analogía con los seguros por que funciona especialmente bien aquí.
Tienes una casa junto a un río y pagas todos los años un seguro contra inundaciones. Durante meses no llueve y el riesgo parece reducido.
De repente y gracias al fenómeno de “La Niña” empiezan a aparece frecuentes huracanes, algunos acercándose a la zona.
La casa no se ha movido, el río no se ha desbordado y no ha entrado todavía en tu salón; pero intenta contratar el mismo seguro al mismo precio.
La diferencia no está en el valor de la casa. Está en que ha cambiado la percepción del riesgo.
En las opciones ocurre algo parecido con la volatilidad implícita.
Cuando el mercado cree, y aquí hay mucha tela que cortar, que un activo puede moverse mucho, las opciones suelen encarecerse. Cuando espera tranquilidad, suelen abaratarse.
Vega mide cuánto afecta a nuestra opción ese cambio en la volatilidad implícita.
Y aquí aparece otra situación que al principio desconcierta bastante.
Imagina que el mercado espera un acontecimiento enorme y las opciones están carísimas porque todo el mundo espera volatilidad. Llega el acontecimiento, Bitcoin sube, acertamos la dirección… pero nuestra opción apenas gana dinero.
¿Cómo demonios puede ocurrir eso?
Porque quizá pagamos una barbaridad por la incertidumbre antes del evento. Una vez conocida la noticia, desaparece buena parte de esa incertidumbre, cae la volatilidad implícita y con ella parte del valor de la opción.
Es lo que suele denominarse volatility crush, y no, no necesitamos operarlo para que nos interese entenderlo.
Al contrario.
Para nuestro objetivo, lo mas interesante está precisamente en que la volatilidad implícita nos permite observar algo que el gráfico de precio no puede mostrar directamente: cuánto está dispuesto a pagar el mercado por la posibilidad de un movimiento futuro.
Bitcoin puede estar quieto y, sin embargo, debajo de esa aparente calma puede estar aumentando considerablemente el precio de la incertidumbre.
Eso es información… y era precisamente lo que veníamos buscando desde el capítulo 0, no tanto operar las opciones sino extraer toda la información posible de este mercado.
Cuatro formas de mirar la misma opción
Ahora podemos volver a aquella call de Bitcoin y verla de una manera muy distinta a como la veíamos en el capítulo anterior.
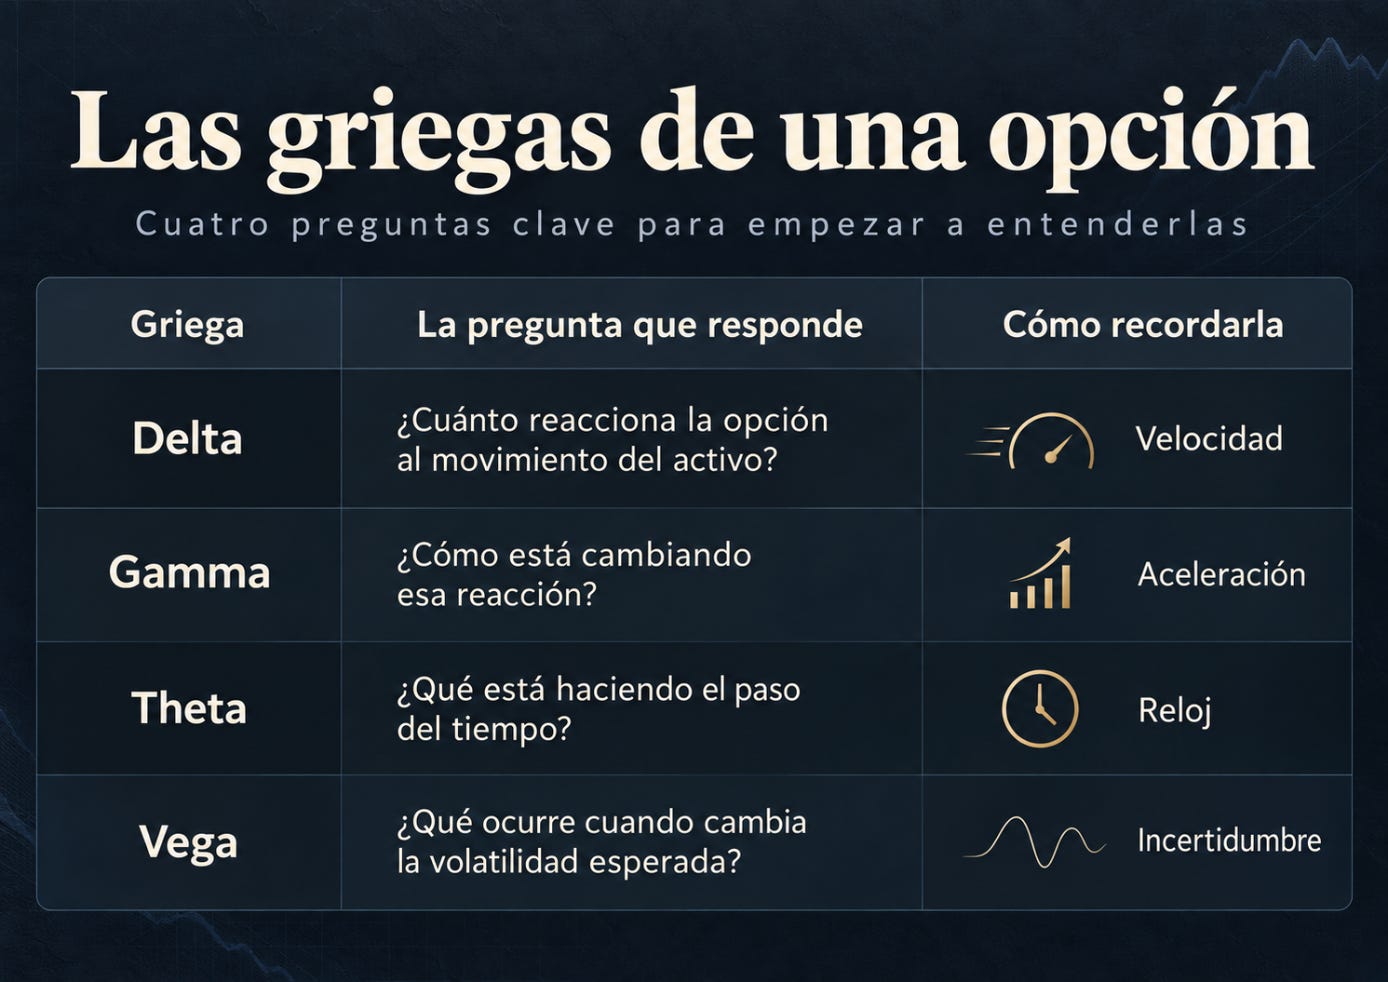
Bitcoin empieza a subir y queremos saber cuánto debería reaccionar nuestra opción. Miramos Delta.
Pero a medida que se acerca al strike vemos que esa reacción también está cambiando. Ahí aparece Gamma.
Mientras todo esto ocurre, el vencimiento se acerca y el reloj va erosionando parte de su valor. Eso es Theta.
Y si de repente el mercado empieza a esperar movimientos mucho mayores, aunque Bitcoin todavía esté quieto, la opción puede encarecerse por la volatilidad implícita. Eso nos lo explica Vega.
Cuatro nombres bastante intimidantes para cuatro preguntas que, una vez traducidas, son bastante razonables:
Podríamos seguir con Rho, Vanna, Charm y unas cuantas primas hermanas hasta conseguir que esta serie perdiera al último lector superviviente.
Ya llegará el momento de introducir alguna más si realmente nos aporta información.
Ahora no hace falta, porque con estas cuatro acabamos de conseguir algo mucho más importante que aprender cuatro definiciones.
Ya podemos empezar a mirar detrás de la opción
Hasta ahora hemos hablado siempre de cómo cambia el contrato.
Pero recordemos el propósito de esta serie: nosotros no estamos estudiando opciones porque queramos necesariamente comprarlas. Por el momento nosotros queremos utilizarlas para comprender mejor el mercado.
Y para dar ese salto necesitamos volver al market maker que dejamos antes esperando pacientemente y es que:
Cuando Delta cambia, cambia su exposición.
Cuando Gamma hace que Delta cambie rápidamente, quizá tenga que ajustar esa exposición con rapidez.
Cuando se acerca el vencimiento, toda aquella estructura va modificándose.
Y cuando cambia la volatilidad implícita, también cambia el precio del riesgo que está gestionando.
El siguiente paso, por tanto, ya no consiste en estudiar otra griega, sino que consiste en preguntarnos algo bastante más interesante:
¿Qué hace la persona que está al otro lado de nuestra opción con todo ese riesgo?
Porque si para cubrirse tiene que comprar o vender Bitcoin o futuros, las opciones dejan de ser simplemente contratos que viven en un mercado paralelo.
Empiezan a generar flujo en el nuestro y eso lo notamos aunque no operemos opcinoes.
En el próximo capítulo os voy a presentar al dealer y veremos cómo funciona esa cobertura, y ahí por fin, empezaremos a conectar todas estas letras griegas con algunas de las cosas extrañas que vemos ocurrir en el precio.
Trackback from your site.


