Hasta ahora hemos ido construyendo el mapa de las opciones pieza por pieza. Sabemos dónde se acumula el interés abierto, hemos visto cómo Gamma puede convertir las coberturas de los dealers en amortiguador o gasolina y en artículo anterior, acabamos de introducir el reloj: Theta, los vencimientos y la desaparición de parte de esa estructura cuando llega la fecha de expiración.
Nos falta ahora una pregunta bastante obvia: ¿cuánto movimiento espera realmente el mercado?
Porque no es lo mismo comprar un seguro para una casa en un barrio tranquilo que hacerlo cuando se acerca un huracán. La casa puede ser exactamente la misma, pero el precio del seguro cambia porque cambia la percepción de riesgo. En las opciones ocurre algo parecido. Cuando los participantes creen que el activo puede moverse mucho, están dispuestos a pagar más por calls y puts. Cuando esperan tranquilidad, esas mismas opciones tienden a abaratarse.
Ahí aparece la volatilidad implícita, normalmente abreviada como IV, por Implied Volatility. Es una de las variables más importantes del mercado de opciones y, al mismo tiempo, una de las que más fácilmente se interpreta mal.
La volatilidad no es dirección
Lo primero que debemos separar es volatilidad de dirección. Si Bitcoin pasa de 80.000 a 88.000 dólares en pocos días, ha habido mucha volatilidad. Si pasa de 80.000 a 72.000, también. La volatilidad mide fundamentalmente la magnitud de los movimientos, no si esos movimientos son alcistas o bajistas.
Esto parece evidente cuando lo explicamos así, pero en el mercado se olvida constantemente. Una volatilidad implícita elevada no significa que “el mercado espera una caída”. Significa que las opciones están descontando un rango de movimiento más amplio. La dirección podremos intentar deducirla después utilizando otras piezas, como el precio relativo de puts y calls, que será precisamente el tema del siguiente capítulo cuando hablemos de Skew, es decir, del desequilibrio en el precio de la protección.
Por ahora nos quedaremos con una idea mucho más sencilla: la IV nos habla de cuánto movimiento está pagando el mercado, no de hacia dónde espera que ocurra.
Volatilidad realizada y volatilidad implícita: lo que ocurrió frente a lo que se está pagando
Aquí conviene separar dos conceptos.
La volatilidad realizada, también llamada histórica, mide cuánto se ha movido realmente el activo durante un periodo pasado. Es retrospectiva. Podemos mirar, por ejemplo, los últimos treinta días de Bitcoin y calcular cuánto ha variado diariamente su precio.
La volatilidad implícita, en cambio, se obtiene a partir del precio que tienen actualmente las opciones. Por eso mira hacia delante. No nos cuenta lo que ocurrió durante los últimos treinta días, sino cuánto movimiento está incorporando el mercado al precio de las opciones para los próximos treinta días, tres meses o el vencimiento que estemos estudiando.
Podemos imaginarlo con el tiempo meteorológico. La volatilidad realizada sería mirar por la ventana y comprobar cuánto ha llovido durante las últimas cuatro semanas. La implícita sería consultar cuánto están cobrando hoy las aseguradoras por protegerte contra inundaciones durante el próximo mes. Una describe lo sucedido; la otra refleja cuánto riesgo se está pagando ahora.
Y aquí empieza una de las comparaciones más interesantes del mercado de opciones.
Supongamos que Bitcoin ha mostrado durante el último mes una volatilidad realizada del 40%, mientras que las opciones a un mes cotizan con una volatilidad implícita del 65%. No significa que Bitcoin vaya a moverse necesariamente un 65%. Significa que las opciones están relativamente caras respecto al movimiento que el activo ha venido mostrando.
Puede haber buenos motivos: una reunión de la Reserva Federal, una decisión regulatoria, resultados empresariales importantes para el sector, un vencimiento especialmente grande o simplemente un aumento general de la incertidumbre.
La situación contraria también puede darse. Bitcoin puede llevar semanas moviéndose mucho mientras las opciones empiezan a descontar una normalización. En ese caso, la volatilidad realizada puede encontrarse por encima de la implícita.
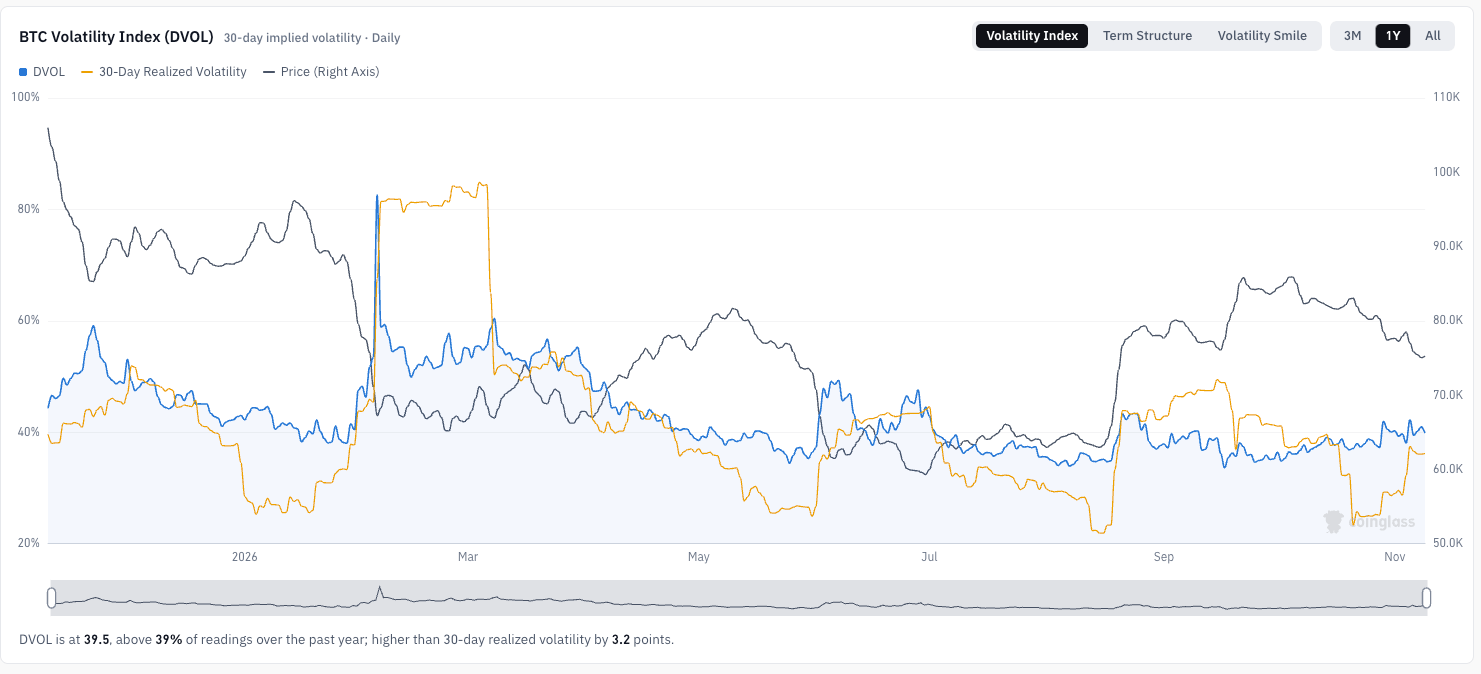
Este gráfico nos permite ver algo que una cifra aislada nunca enseña: cuándo las opciones empiezan a encarecer el movimiento futuro respecto a lo que Bitcoin ha estado haciendo realmente.
Lo interesante no sería buscar constantemente cuál de las dos líneas está arriba, sino observar cuándo aumenta o disminuye la diferencia entre ambas. Una IV disparándose mientras la volatilidad realizada permanece relativamente estable nos estaría diciendo que el mercado está empezando a pagar por un riesgo que todavía no aparece plenamente en el precio.
Es parecido a entrar en una ferretería y descubrir que todo el mundo está comprando paraguas mientras fuera todavía luce el sol. Puede que sepan algo, puede que simplemente estén nerviosos o puede que el pronóstico esté exagerando la tormenta. Pero esa diferencia ya es información.
¿De dónde sale la volatilidad implícita?
Aquí podemos permitirnos una pequeña excursión técnica sin convertir esto en una licenciatura en matemáticas.
El precio de una opción depende de varias cosas: el precio actual del activo, el strike, el tiempo restante hasta el vencimiento, los tipos de interés y la volatilidad esperada, entre otras variables.
El problema es que esa volatilidad futura no podemos observarla directamente. Nadie sabe hoy exactamente cuánto se moverá Bitcoin durante las próximas cuatro semanas, pero lo que sí conocemos es el precio al que se está negociando la opción.
Así que hacemos el camino inverso: introducimos el precio de mercado de la opción en un modelo y calculamos qué volatilidad tendría que asumir ese modelo para justificar ese precio.
Esa volatilidad calculada es la volatilidad implícita.
Por eso conviene entender algo importante: la IV no es una encuesta en la que miles de inversores hayan escrito su previsión de volatilidad. Es una cifra inferida a partir de los precios que están pagando y cobrando en el mercado de opciones.
Si las opciones se encarecen manteniendo relativamente constantes las demás variables, la IV aumenta. Si se abaratan, disminuye.
Podemos pensarlo como un termómetro construido a partir del precio del seguro: no vemos directamente el miedo, pero sí cuánto está pagando el mercado por protegerse frente a él.
Vega: el puente entre la opción y la volatilidad
Aquí vuelve una de nuestras fichas anteriores.
Vega mide cuánto cambia aproximadamente el precio de una opción cuando cambia la volatilidad implícita.
Si aumenta la IV, tanto las calls como las puts tienden a ganar valor, manteniendo constantes las demás variables. La razón es sencilla: cuanto mayor sea el movimiento potencial del activo, mayor es la posibilidad de que una opción termine teniendo valor antes de expirar.
Imagina una opción call con strike 90.000 cuando Bitcoin cotiza en 80.000. Si esperamos que Bitcoin apenas se mueva durante el próximo mes, alcanzar 90.000 parece relativamente improbable. Pero si el mercado empieza a esperar enormes oscilaciones diarias, llegar hasta 90.000 deja de parecer tan descabellado.
Lo mismo ocurre con una put muy por debajo del precio actual. La volatilidad aumenta las posibilidades de alcanzar ambos extremos.
Por eso una subida de IV puede encarecer simultáneamente calls y puts. Esto vuelve a recordarnos por qué volatilidad no es sinónimo de dirección.
Expected Move: convertir la volatilidad en algo que podamos visualizar
La volatilidad implícita expresada como 40%, 60% o 80% resulta útil para profesionales acostumbrados a trabajar con ella, pero para el resto tiene un pequeño inconveniente: cuesta mucho imaginar qué significa realmente.
Aquí entra una herramienta mucho más intuitiva: el Expected Move, que podemos traducir como movimiento esperado.
Su objetivo es transformar la volatilidad implícita en un rango aproximado de precio para un periodo determinado.
En lugar de decirnos:
La volatilidad implícita es del 55%.
podemos expresarlo como:
El mercado de opciones está descontando aproximadamente un movimiento de ±5% hasta este vencimiento.
Si Bitcoin estuviera en 80.000 dólares, ese ±5% equivaldría aproximadamente a un rango entre:
76.000 y 84.000 dólares.
Eso ya podemos verlo.
Pero aquí aparece una precisión fundamental: no significa que Bitcoin vaya a terminar dentro de ese rango ni que esos dos niveles sean soportes o resistencias. Es una traducción de la volatilidad que está descontando el mercado.
Tampoco nos dice si Bitcoin va a subir 4.000 dólares o caerlos. Nos dice que el tamaño del movimiento que están pagando las opciones es aproximadamente de ese orden.
Dependiendo de la plataforma, el movimiento esperado puede calcularse utilizando la volatilidad implícita o mediante el precio de una estrategia cercana al dinero formada por una call y una put —el llamado straddle. Por eso puede haber pequeñas diferencias entre proveedores. Como ocurre con GEX, conviene saber qué metodología está utilizando la herramienta antes de enamorarse demasiado del tercer decimal.
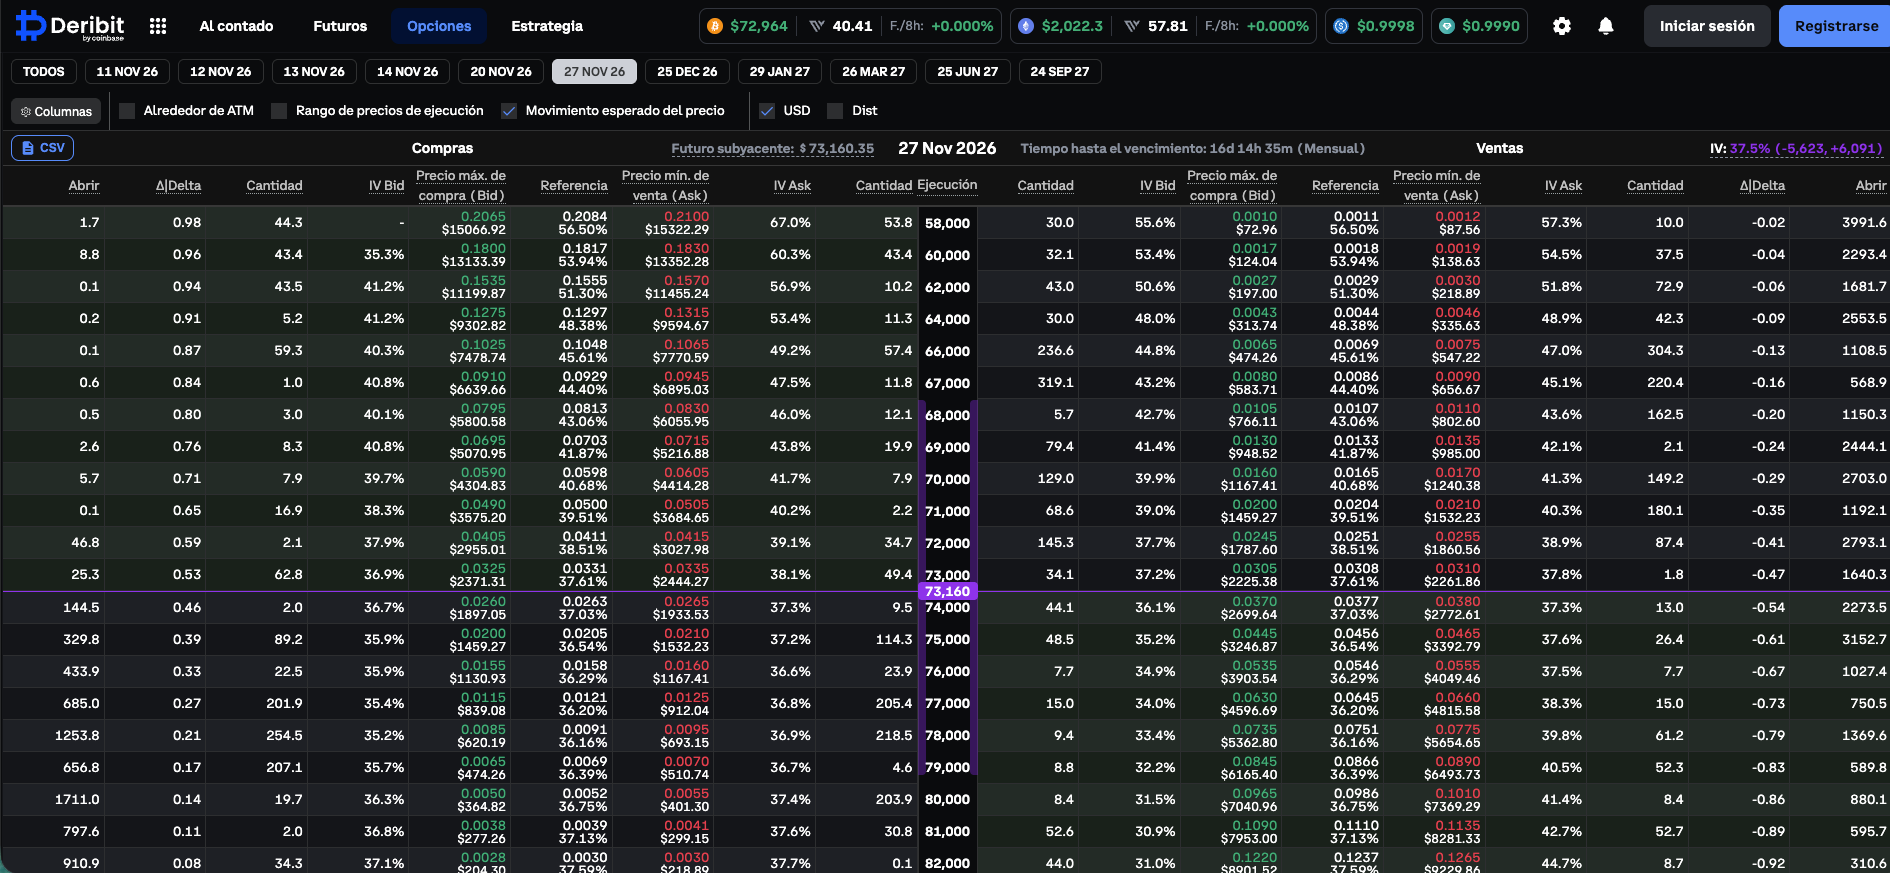
Cadena de opciones de BTC para el vencimiento mensual del 27 de noviembre de 2026. Deribit muestra el precio del futuro subyacente, la volatilidad implícita cercana al dinero y el movimiento esperado del precio hasta esa fecha. Fuente: Deribit.
En este ejemplo ya no hablamos en abstracto. Estamos viendo un vencimiento mensual real de Bitcoin, el 27 de noviembre de 2026, con algo más de 16 días por delante. Deribit muestra arriba un dato muy útil: el movimiento esperado del precio, calculado a partir de la volatilidad implícita cercana al precio actual.
En la captura, el futuro subyacente cotiza cerca de 73.160 dólares y el mercado está descontando un movimiento aproximado de −5.623 dólares por abajo y +6.091 dólares por arriba hasta ese vencimiento. Traducido a lenguaje sencillo, las opciones están pagando por la posibilidad de que Bitcoin llegue aproximadamente a una zona cercana a 67.500 dólares por abajo o a 79.200 dólares por arriba antes de esa fecha.
Lo importante aquí no es tomar esos niveles como una predicción exacta ni como soportes o resistencias mágicos. El mercado no está diciendo “Bitcoin terminará dentro de ese rango”, sino algo bastante más útil: ese es, aproximadamente, el tamaño de movimiento que el precio de las opciones está incorporando hoy para este vencimiento mensual.
Eso nos permite comparar después lo que realmente ocurra con lo que el mercado estaba pagando por adelantado. Si Bitcoin llega al vencimiento moviéndose mucho menos, podremos decir que se compró más volatilidad de la que finalmente hizo falta. Si, por el contrario, el precio recorre bastante más terreno, entonces el movimiento realizado habrá superado lo que el mercado descontaba.
Una IV elevada no significa necesariamente que las opciones estén caras.
Este es otro matiz importante. Imaginemos que la volatilidad implícita de Bitcoin está en 80%. A primera vista parece muchísimo.
Pero quizá estamos a dos días de un acontecimiento capaz de mover el mercado violentamente y Bitcoin suele tener una volatilidad realizada cercana al 90% en situaciones similares. En ese contexto, una IV del 80% podría incluso resultar relativamente barata.
También podría ocurrir lo contrario. Una IV del 40% puede parecer moderada, pero si Bitcoin lleva meses prácticamente inmóvil y no hay ningún catalizador aparente, esas opciones pueden estar incorporando bastante movimiento respecto al comportamiento reciente.
Por eso la IV casi nunca debería leerse sola.
Hay que preguntarse:
¿Elevada respecto a qué?
Respecto a su propia historia, respecto a la volatilidad realizada, respecto a otros vencimientos y, en ocasiones, respecto a otros activos.
Esta última comparación nos lleva precisamente a otra herramienta muy útil.
La estructura temporal: el mercado no espera la misma volatilidad mañana que dentro de seis meses
Las opciones tienen distintos vencimientos y cada uno puede tener una volatilidad implícita diferente.
Podemos representar esas volatilidades en una curva. A eso lo llamamos estructura temporal de volatilidad.
Imaginemos:
7 días → IV 70%
30 días → IV 62%
90 días → IV 55%
180 días → IV 52%
Aquí el mercado está pagando mucha más volatilidad en el corto plazo que en el largo plazo.
¿Por qué?
Tal vez existe un acontecimiento cercano: una decisión regulatoria, datos macroeconómicos importantes o simplemente una situación de estrés de mercado.
La incertidumbre está concentrada delante de nosotros.
En otras ocasiones podemos encontrar algo más parecido a:
7 días → IV 45%
30 días → IV 50%
90 días → IV 56%
180 días → IV 60%
Aquí el mercado está descontando más incertidumbre conforme nos alejamos en el calendario.
La estructura temporal es, por tanto, una forma de observar dónde está colocado el miedo o la incertidumbre en el tiempo.
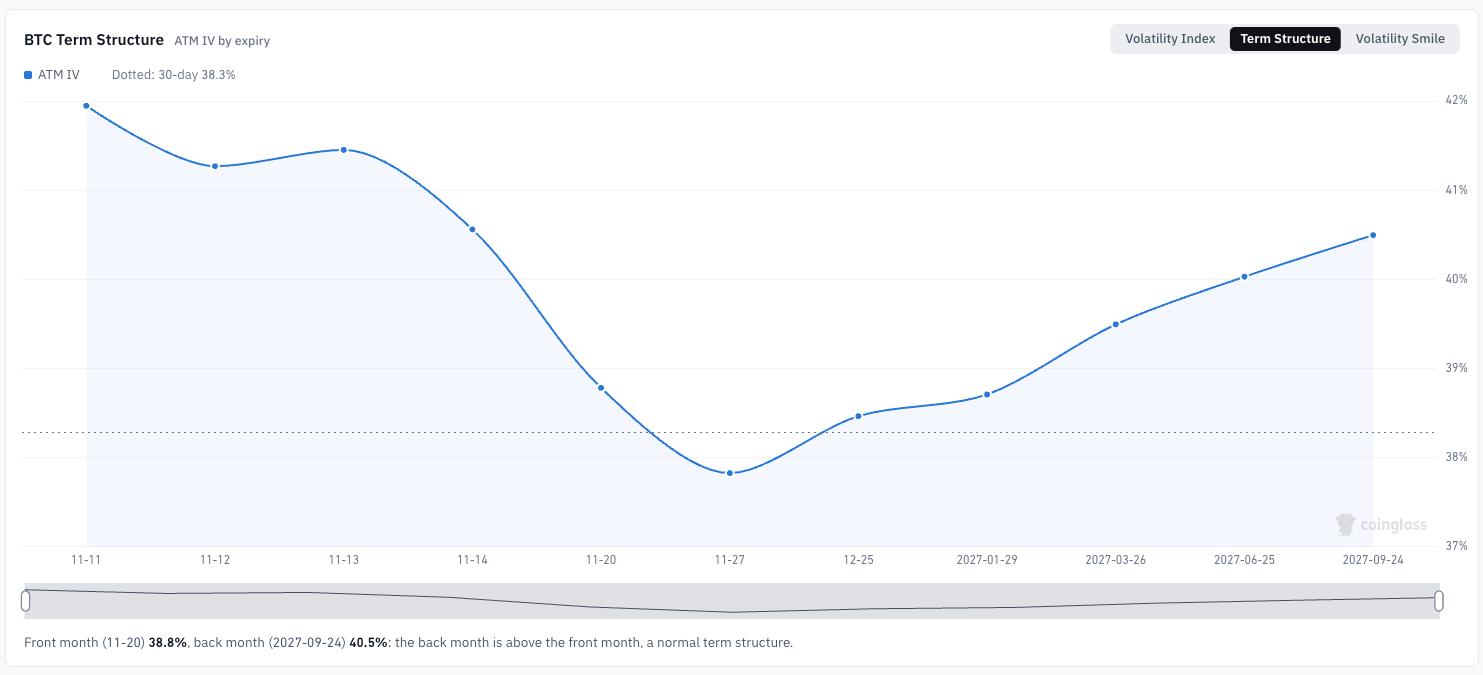
Estructura temporal de la volatilidad implícita en Bitcoin. La línea azul muestra la volatilidad implícita de opciones cercanas al precio actual para cada vencimiento. Cuando la curva cambia de forma, nos está diciendo que el mercado no paga la misma incertidumbre para todas las fechas. Fuente: CoinGlass.
La estructura temporal nos permite ver si el mercado está concentrando la incertidumbre en el corto plazo o si, por el contrario, exige una prima mayor para vencimientos más lejanos. En el caso real que os muestro del 10 de noviembre, la volatilidad implícita cercana al dinero desciende hacia finales de noviembre y después vuelve a repuntar en las expiraciones más largas. Traducido al castellano de la calle: el mercado espera algo menos de nerviosismo en el tramo intermedio, pero no cree precisamente que el futuro lejano vaya a convertirse en un remanso de paz. Eso nos ayuda a localizar no solo cuánto movimiento se está pagando, sino también en qué parte del calendario se está pagando.
Volatilidad implícita
Una curva descendente nos mostraría que el mercado está pagando más volatilidad inmediata que futura. Una curva ascendente nos mostraría lo contrario.
También pueden aparecer “jorobas” en vencimientos concretos. Si todas las expiraciones cotizan alrededor del 50% pero una fecha específica aparece en 70%, algo está concentrando incertidumbre precisamente alrededor de ese vencimiento.
Es como observar los precios de hoteles durante todo un año y descubrir que una semana concreta cuesta el triple. Probablemente haya un festival, una carrera de Fórmula 1 o alguna razón que explique por qué todo el mundo quiere estar allí. La curva de volatilidad puede revelarnos algo parecido antes incluso de que analicemos el acontecimiento.
Cuando llega el miedo, la IV puede reaccionar antes que la volatilidad realizada
Hay una dinámica especialmente interesante durante los episodios de estrés.
Cuando el mercado empieza a preocuparse por un posible movimiento brusco, los participantes compran opciones para protegerse o especular. Esa demanda puede elevar rápidamente la volatilidad implícita.
Pero el movimiento del activo todavía puede no haberse producido.
Podríamos tener:
Bitcoin relativamente estable.
Volatilidad realizada todavía moderada.
Volatilidad implícita disparándose.
Ese desacoplamiento es información.
No significa necesariamente que algo vaya a ocurrir, pero sí nos dice que el mercado está pagando cada vez más por la posibilidad de que ocurra.
Después puede suceder una de dos cosas.
El movimiento llega y la volatilidad realizada termina alcanzando o superando a la implícita, o tal vez, no sucede prácticamente nada y la IV termina cayendo con fuerza cuando desaparece el riesgo que todos estaban pagando.
Esto último ocurre con frecuencia alrededor de acontecimientos conocidos. Antes del evento, las opciones incorporan incertidumbre. Después del anuncio, aunque la noticia sea importante, una parte de esa incertidumbre desaparece.
Las opciones pueden entonces perder volatilidad implícita rápidamente. A este fenómeno se le suele llamar volatility crush, pero podemos vivir perfectamente sin otro anglicismo y llamarlo compresión de volatilidad implícita. Mierda… al final el término en inglés es más corto y más certero.
La paradoja puede resultar desconcertante al principio: puedes acertar la dirección del mercado y aun así descubrir que tu opción no se comporta como esperabas porque la caída de IV ha compensado parte del movimiento favorable.
Para nosotros, que estamos utilizando las opciones para leer el mercado y no necesariamente para operarlas, la lección es otra: la desaparición de incertidumbre también deja huella en el precio de las opciones.
Lo que realmente queremos aprender a mirar
A partir de este capítulo, cuando abramos nuestro panel de opciones ya no deberíamos limitarnos a mirar Walls, Gamma o Max Pain.
Añadiremos cuatro preguntas nuevas.
Primero, ¿qué nivel tiene actualmente la volatilidad implícita?
Después, ¿cómo se compara con la volatilidad realizada recientemente?
Tercero, ¿qué movimiento está descontando el mercado hasta el vencimiento que nos interesa?
Y finalmente, ¿cómo cambia la IV entre los diferentes vencimientos?
Juntas empiezan a contarnos una historia bastante completa.
Imaginemos un escenario en el que Bitcoin está cerca de un Call Wall, el Gamma Flip se encuentra muy próximo al precio y además la IV de corto plazo empieza a aumentar mientras la volatilidad realizada permanece relativamente tranquila.
Ninguna de esas variables nos permite afirmar que Bitcoin vaya a romper al alza o a la baja, aunque sí podemos decir algo más lógico como que, el mercado está acumulando sensibilidad alrededor del precio mientras las opciones empiezan a pagar por un movimiento mayor del que estamos viendo actualmente.
Eso no es una predicción. Es una descripción de la tensión que se está formando.
Y esa es precisamente la filosofía de toda esta serie.
Cuidado con convertir la volatilidad implícita en otra bola de cristal
Con Max Pain ya vimos la tentación de convertir una referencia matemática en un objetivo mágico de precio. Con la IV existe un riesgo parecido.
Un movimiento esperado de ±5% no significa que exista una barrera invisible al llegar al +5% o al −5%.
Bitcoin puede moverse un 2%, un 8% o un 15%.
El Expected Move tampoco es una predicción exacta. Es una traducción del precio de las opciones a un rango comprensible.
La IV tampoco nos dice cuándo ocurrirá el movimiento ni su dirección.
Y una IV elevada no garantiza que vaya a producirse una explosión inmediata de volatilidad.
Lo que todas estas herramientas hacen es permitirnos formular preguntas mejores:
¿El mercado está pagando más o menos movimiento que ayer?
¿Las opciones de corto plazo están mucho más caras que las de largo plazo?
¿Existe una fecha concreta en la que la volatilidad implícita se dispara?
¿Está aumentando la IV mientras el precio permanece tranquilo?
¿El movimiento real está superando lo que las opciones habían descontado?
Esas preguntas son mucho más útiles que intentar convencer a una fórmula matemática de que nos diga dónde estará Bitcoin el viernes a las cuatro de la tarde.
Añadimos tres fichas nuevas
Nuestro pequeño tablero empieza a crecer.
En una ficha escribimos:
VOLATILIDAD IMPLÍCITA — IV
En el reverso:
Movimiento futuro que está incorporado en el precio de las opciones. No indica dirección.
En otra:
VOLATILIDAD REALIZADA
En el reverso:
Movimiento que realmente ha tenido el activo durante un periodo pasado.
Y añadimos una tercera:
EXPECTED MOVE — MOVIMIENTO ESPERADO
En el reverso:
Traducción aproximada de la volatilidad implícita a un rango de precio para un periodo determinado.
Podemos conectar ahora nuestras fichas anteriores con las nuevas:
Incertidumbre aumenta → demanda de opciones aumenta → IV puede subir → Vega modifica el precio de las opciones.
Y al mismo tiempo:
IV + tiempo hasta vencimiento → movimiento esperado → rango que el mercado está pagando.
Por último:
IV de varios vencimientos → estructura temporal → dónde se concentra la incertidumbre en el calendario.
Nuestro mapa empieza a parecerse menos a una colección de términos extraños y más a un sistema.
Qué debemos quedarnos de este capítulo
La volatilidad implícita es el precio que el mercado está poniendo al movimiento futuro. No nos dice si el activo subirá o bajará, sino cuánto movimiento están incorporando las opciones.
La volatilidad realizada nos permite comparar esa expectativa con lo que realmente ha estado haciendo el activo.
El movimiento esperado convierte una cifra abstracta de volatilidad en un rango de precios que podemos visualizar.
Y la estructura temporal nos muestra si la incertidumbre está concentrada en los próximos días, en varios meses o alrededor de una fecha concreta.
Si juntamos todo esto con lo que ya sabemos de Gamma, Open Interest, Walls y vencimientos, nuestra lectura empieza a cambiar bastante. Ya no vemos únicamente dónde están colocadas las posiciones. También empezamos a entender cuánto movimiento está pagando el mercado y cuándo espera que ese movimiento sea más importante.
En el siguiente capítulo añadiremos una dimensión que todavía nos falta: no solo cuánto movimiento está comprando el mercado, sino qué lado está dispuesto a pagar más caro.
Ahí entraremos en el Skew, o sesgo de volatilidad, y empezaremos a descubrir cuánto cuesta realmente el miedo.
Ya casi… te prometo que estamos cerca, una vez que tengas todas las fichas sobre la mesa, vas a entender hacia dónde vamos y cómo podremos aplicar lo aprendido en esta serie sobre opciones, para nuestra operación en Bitcoin o el activo que estemos operando en spot o en futuros. Sé que para algunos, son conceptos muy nuevos, pero si les dedicáis un poco de trabajo, hacéis el trabajo de las fichas de papel y vuelven a releer todos los capítulos, te aseguro que vas a estar en la mejor disposición para entender un mercado que nos ayuda mucho a comprender los movimientos en el activo.
Trackback from your site.


