Los futuros del Nasdaq rebotan un 0,5% esta mañana, suficiente para que Wall Street abra con cara de alivio tras una semana que dejó algunos nervios sueltos. El tono es de calma tensa: el dólar sube ligeramente, los rendimientos de los bonos a 10 años rondan el 5% sin hacer demasiado ruido, y los inversores parecen dispuestos a conceder el beneficio de la duda mientras esperan que llegue la verdadera carnita de la semana.
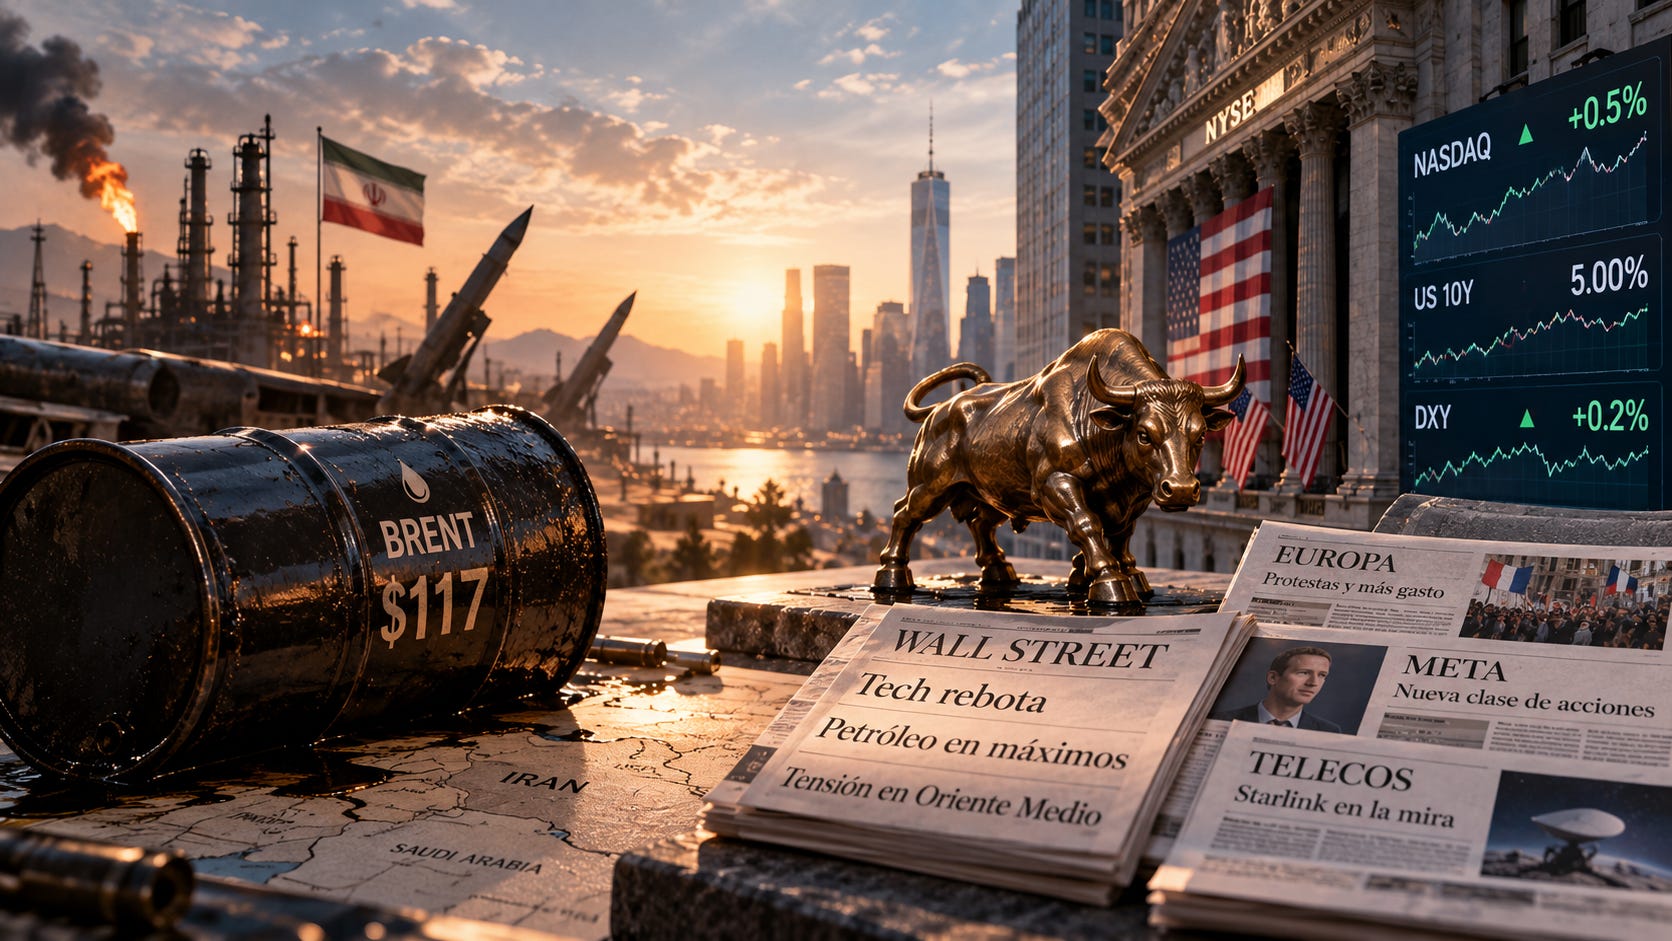
El viernes el petróleo fue el protagonista incómodo: el Brent llegó a $117, su nivel más alto desde mayo, después de que Trump sugiriera en un mitin algo parecido a una ofensiva contra instalaciones nucleares iraníes, lo que el mercado procesó de la única forma que sabe, comprando crudo y vendiendo todo lo demás. Meta cayó otro 1% después de un -7% el día anterior por el lanzamiento de una nueva clase de acciones, y las telecos sufrieron ante la posibilidad de que Musk mueva Starlink a infraestructura terrestre. El euro siguió acusando las protestas en Francia y la expectativa de que los gobiernos europeos abran el grifo del gasto para contener la tensión social.
Esta semana no da tregua en la agenda: reuniones de política monetaria del RBNZ, el Banco de Canadá, la Fed, el BCE y el Banco de Japón comprimen en pocos días prácticamente todo el mapa de bancos centrales. A eso se suman los earnings de Microsoft, Alphabet y Amazon, que definirán si el trade de la IA aguanta otro trimestre o si el mercado decide que ya es hora de cuestionarse sobre el retorno del capital. El presupuesto de otoño del Reino Unido también estará en foco, con la pregunta de si Healey logra no asustar al mercado de gilts (bonos soberanos de UK).
En Wall Street, el rebote de hoy en los futuros tech llega después de que la narrativa geopolítica se enfriara levemente, pero el fondo sigue siendo el mismo: el mercado no sabe del todo cómo financiar la expansión de la IA y ya vio al mercado de bonos ponerse nervioso. Meta encadena pérdidas importantes y los nombres de telecomunicaciones siguen bajo presión por el movimiento de Musk. El índice Nasdaq busca recuperar terreno, pero los grandes números de la semana llegarán con los resultados tecnológicos, no con los futuros del lunes.
En Europa, el alivio de hoy viene de dos frentes: el petróleo retrocede y Moody’s decidió el viernes mantener la nota de Francia en Aa3, lo que empuja los bonos galos al alza y comprime el spread Francia-Alemania a 10 años hasta 160 puntos básicos, desde el máximo de 176 de la semana pasada. El CAC 40 sube un 0,9% recogiendo ese respiro, y el Ifo alemán de octubre sorprendió positivamente con una mejora de las expectativas. El euro cotiza sin grandes cambios en la sesión europea, como si el mercado prefiriera no pronunciarse antes de que el BCE abra la boca más adelante en la semana.
La sesión asiática nos deja un Kospi que pierde -1,46%; y en el lado de las ganancias en NIFTY50, el índice indio, nos deja un movimiento al cierre de +0,68%. La apertura de los mercados europeos trajo algo de anclaje en la semana que llega marcada por el calendario de bancos centrales, sin señales de movimientos bruscos en la región esta madrugada.
El petróleo es hoy la historia de la reversión: el WTI cede un 2,6% hasta $100,75 después de que Trump, tras primero amenazar a lo largo del fin de semana, finalmente dijera que está evaluando un acuerdo con Irán, el mismo guión que hemos visto repetirse varias veces pero que al mercado le basta para soltar algo de posición larga. El Brent sigue por encima de $100 tras haber tocado $117 el viernes, así que el riesgo no ha desaparecido, solo ha bajado un poco la temperatura. El oro, por su parte, cotiza cerca del soporte de $4.000 según los análisis técnicos del día, con los analistas preguntándose si la caída desde máximos tiene más recorrido o si el nivel aguanta.
En esta semana con citas de la agenda macroeconómica tan relevantes como las reuniones de la FOMC, el BCE y el Boj, miércoles, jueves y viernes respectivamente, para establecer la política monetaria y posibles cambios de tipos, pero también conoceremos adelantos del PIB de Estados Unidos y otros datos relevantes de la actividad económica.
Pero además, lo que hay que vigilar esta semana no es sólo el dato en sí, sino el tono: si la Fed y el BCE mandan señales divergentes sobre el ritmo de recortes mientras el petróleo sigue por encima de $100, la combinación es incómoda para los bonos y difícil de ignorar para la renta variable. Los resultados de las grandes tecnológicas son el otro eje, porque el mercado lleva meses creyendo en la IA sin que nadie muestre del todo los números.
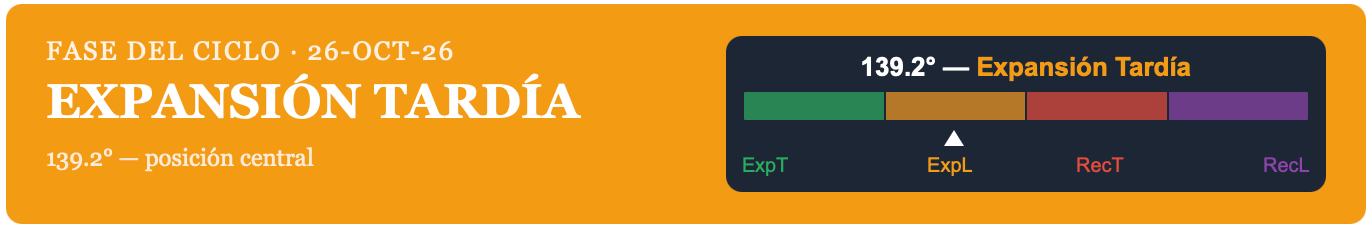
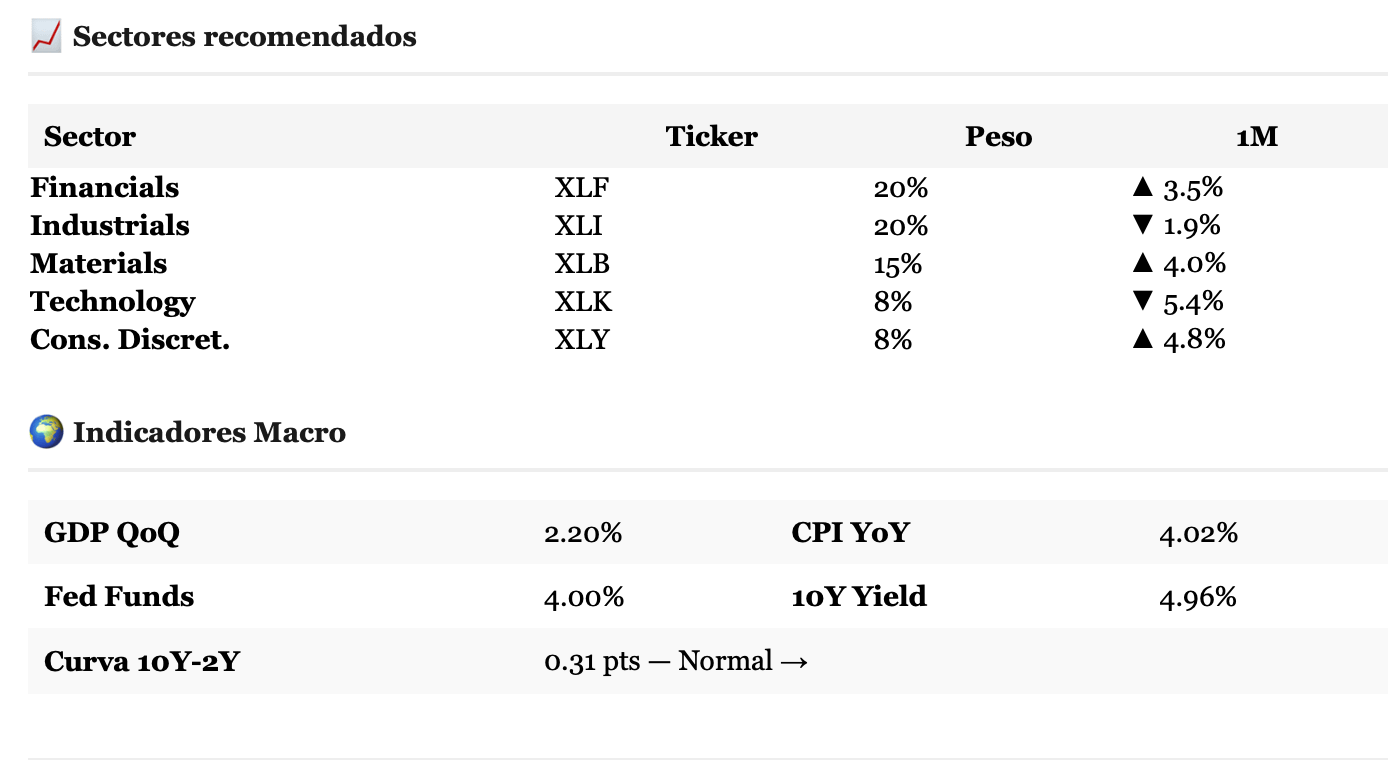
Con el SPI en expansión tardía a 139 grados, los sectores financiero, industrial y de materiales siguen siendo los más alineados con la fase del ciclo, aunque con el bono de 10 años pegado al 5% y el crudo en triple dígito, “alineado” no significa exento de volatilidad.
Market Tracker · SPI Sector Pulse Investing · Datos: Yahoo Finance + FRED
El Excel completo con todos los activos está disponible en el canal de Discord.
Trackback from your site.


