Los futuros de Wall Street entran al viernes con la cara de quien acaba de leer los resultados de Amazon e Intel después del cierre: el S&P 500 cae un 1,1% en pre-mercado y el Nasdaq retrocede un 2,4% aunque tras la apertura aparece algo de presión compradora, extendiendo el daño de una sesión que ya había sido complicada y prometiendo que el cierre semanal no va a ser agradable.
Ayer, el mercado logró un equilibrio frágil: el S&P 500 cedió solo un 0,3% pese a que Alphabet se desplomó un 12,5% tras mostrar que la IA le está comiendo la cuota a su negocio de búsqueda, mientras Eli Lilly subió un 6,5% a máximos históricos por sus resultados de pérdida de peso y el Russell 2000 avanzó un 0,7% en la lectura de que la Fed fue menos agresiva de lo temido. Ese equilibrio duró lo que tardaron en llegar los números de Amazon e Intel, ambos cayendo en doble dígito en afterhours y reseteando la narrativa de la jornada.
La agenda de los próximos días no ofrece mucho refugio: el Employment Cost Index de Q3 ya salió esta mañana en línea con lo esperado, en +0,8%, confirmando que los costes laborales no se están disparando pero tampoco ceden. El mercado mirará además el cierre de semana europeo con los datos de inflación todavía en proceso de digestión, y la próxima semana trae citas de peso en empleo americano, donde cualquier sorpresa al alza con el yield del bono a 10 años ya en el 5% sería la combinación menos bienvenida posible.
En la sesión americana de ayer, el protagonismo negativo fue todo de Alphabet, pero el daño sistémico llega hoy con Intel y Amazon: el mercado empieza a preguntarse si el gasto en IA es un motor de crecimiento o un sumidero de capital sin retorno claro a corto plazo. El índice de avances sobre retrocesos del miércoles había sido positivo, lo que sugería amplitud; hoy esa amplitud será la primera prueba, porque si las caídas se concentran en mega-cap tech el daño es diferente a si se extienden a todo el mercado.
En Europa, la sesión de hoy transcurre con los mercados absorbiendo la misma resaca tecnológica que golpea los futuros americanos. El EUR/USD sube hasta 1,1200, con el dólar cediendo al tiempo que los yields caen, aunque el contexto no es de optimismo sino de huida desordenada. Alemania sorprendió al alza con un PIB del Q3 de +0,2% frente al +0,1% esperado, pero Italia encadena un trimestre plano y un IPC de octubre en el 5,4% frente al 4,6% estimado, dejando al BCE en la posición habitual: sin una lectura limpia para ninguna decisión cómoda.
La sesión asiática fue negativa para casi todas las plazas, las caídas más duras, vinieron del Kospi que se dejó el -3,48% y el Nikkei un -2,16%. El contagio de Asia a las condiciones de IA será inmediato, ya que son parte importante de la economía productiva de este sector.
El petróleo sigue siendo la anomalía del día: el WTI avanza más de un 2% hasta los 104,25 dólares, sostenido por las tensiones entre EEUU e Irán, los ataques de Houthis sobre instalaciones saudíes y los reportes de incidentes cerca del Estrecho de Ormuz, todo ello en un viernes donde los traders prefieren no quedarse cortos en crudo de cara al fin de semana. El oro, en cambio, cae un 1,2% hasta los 3.971 dólares, liquidado por la presión de márgenes conforme las pérdidas en renta variable fuerzan a deshacer posiciones donde haya ganancia, llevando el precio a mínimos desde julio pese a que su argumento fundamental, con yields cayendo y riesgo geopolítico elevado, no ha empeorado.
Si éramos pocos parió la abuela; mercado cripto vivió ayer una jornada de fuertes caídas, inicialmente presionado por una Fed restrictiva y la debilidad tecnológica, pero agravada por un ataque histórico a Binance de unos 6.300 millones de dólares. Bitcoin cayó hasta los 76.400 dólares, Ethereum perdió la zona de los 2.200 y las liquidaciones superaron los 1.500 millones, principalmente en posiciones alcistas. Binance suspendió las retiradas y comunicó la inmovilización de cerca de 3.000 millones en activos. La combinación de tensión macroeconómica, apalancamiento excesivo y pérdida de confianza convirtió una corrección en una venta masiva.
Hay que matizar que del hackee de 6300 millones, casi la mitad fueron congelados y no llegaron a poder ser robados y aun queda por conocer en que estado esta la cantidad restante, si bien Binance ha activado su fondo de protección SAFU para compensar a los clientes en caso de que estos registraran pérdidas.
Lo que los Cazadores deben vigilar hoy no es tanto si el mercado rebota o no, sino si la caída sigue siendo un fenómeno de mega-cap tech o empieza a contaminar la amplitud: un Russell 2000 que ceda donde el Nasdaq ya baja sería una señal distinta y más preocupante sobre el ciclo. El tono de fondo es de desconfianza renovada hacia el gasto en IA y de un mercado que, con el bono a 10 años todavía cerca del 5%, tiene poco margen para absorber decepciones en resultados.
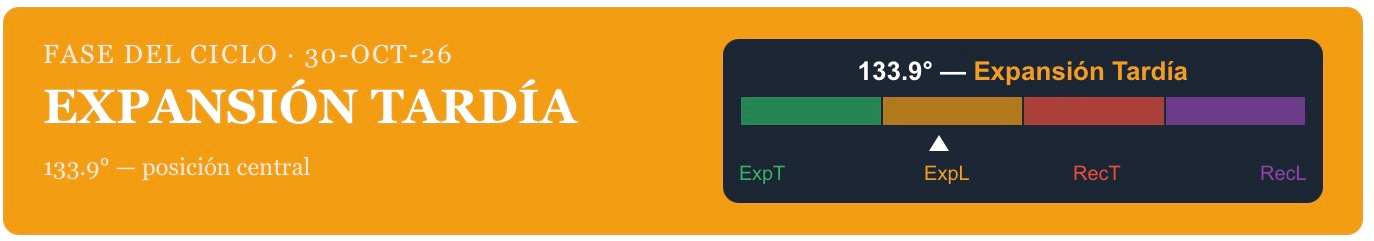
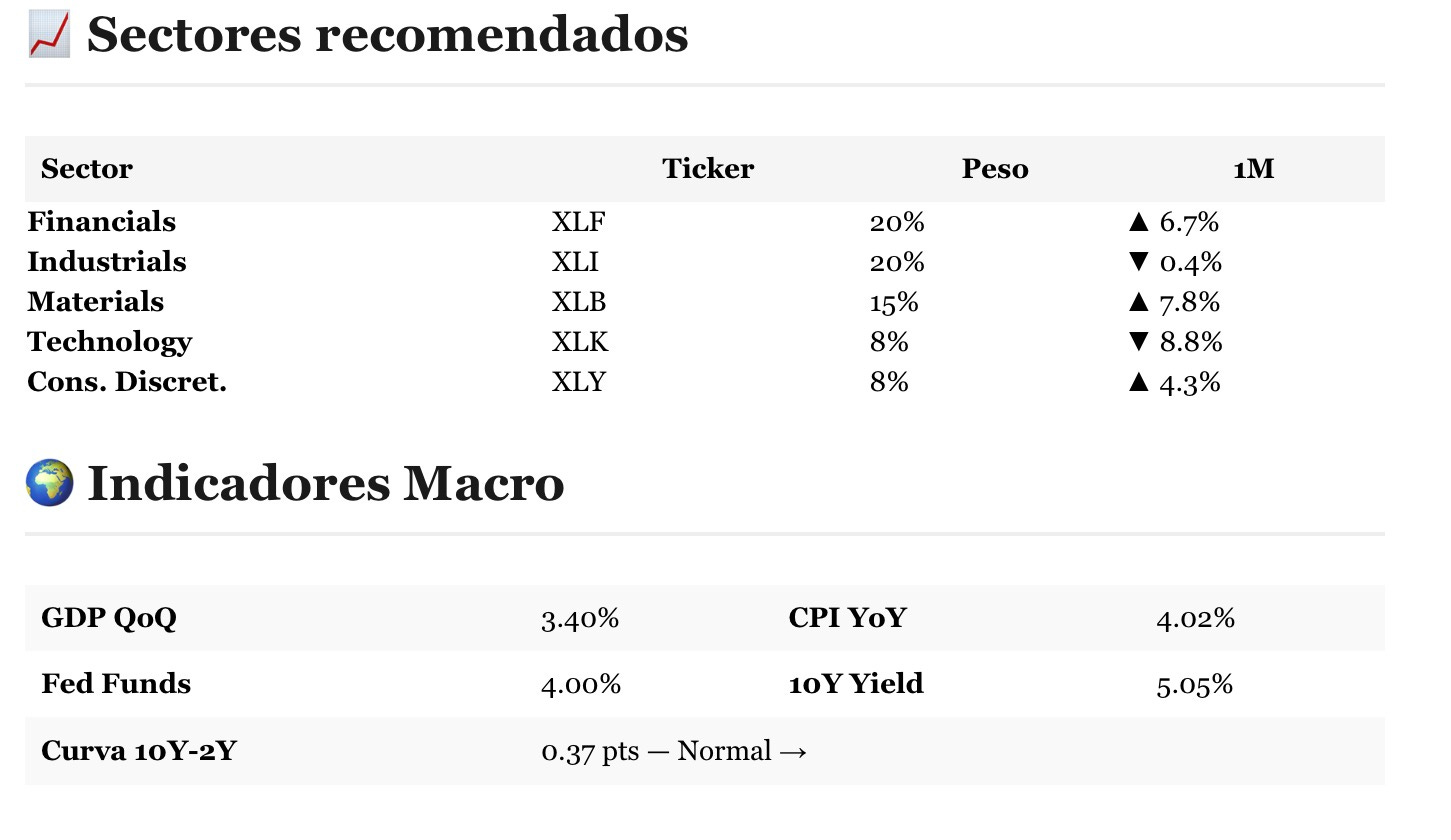
Con el ciclo SPI en expansión tardía a 133,9 grados y un yield real que empieza a pesar, los sectores de financieras, industriales y materiales básicos, XLF, XLI y XLB, son los que la fase del ciclo favorece estructuralmente; que hoy el ruido venga de tech no cambia esa lectura, aunque tampoco la hace más fácil de ejecutar en medio de una jornada de risk-off.
Análisis de liquidez
Market Tracker · SPI Sector Pulse Investing · Datos: Yahoo Finance + FRED
El Excel completo con todos los activos está disponible en el canal de Discord.
Trackback from your site.


