Los futuros de renta variable estadounidense abren al alza este viernes, con el ánimo apoyado por dos factores que últimamente vemos poco: el petróleo cediendo terreno y la diplomacia dando señales de vida. Es un cierre de semana que, al menos sobre el papel, parece mejor que los días previos.
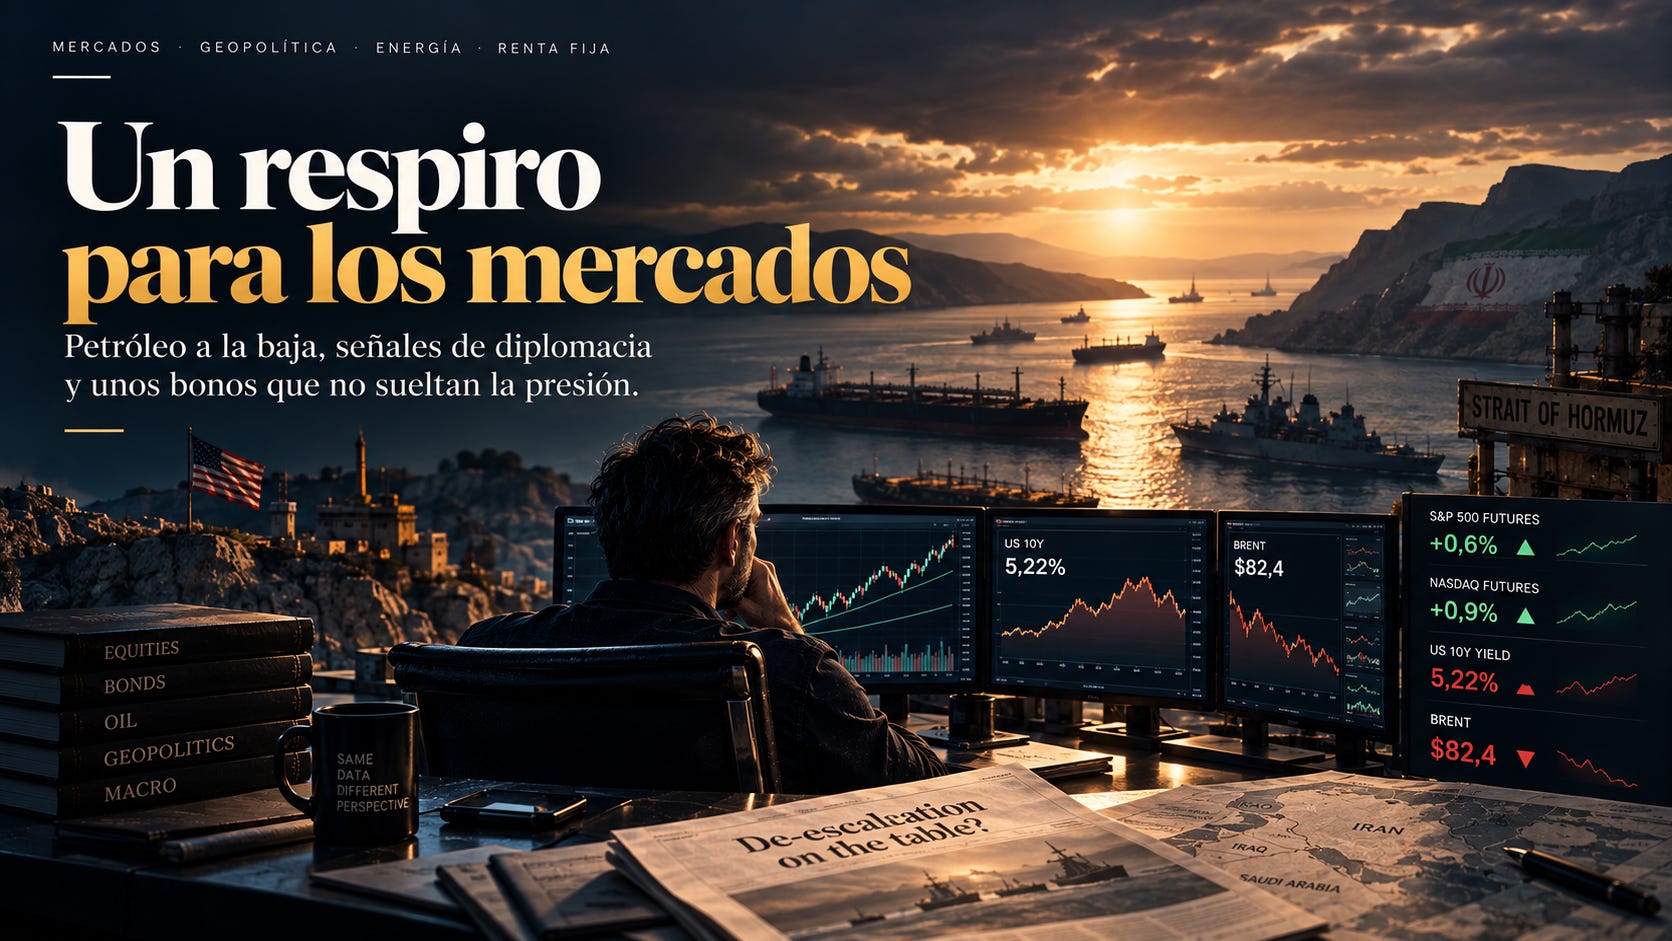
La sesión del jueves dejó los bonos del Tesoro en zona de máximos de tensión, con el yield a 10 años tocando 5.22% antes de retroceder ligeramente. La presión vendedora en renta fija aceleró en la tarde americana y ese recuerdo no se borra de un día para otro: el mercado ha llegado al fin de semana con los nervios todavía activos en el tramo largo de la curva. Por el lado geopolítico, los reportes sobre un posible acuerdo por fases entre EEUU e Irán que reabriría el Estrecho de Ormuz cambiaron el tono de la sesión europea de golpe.
La agenda de los próximos días tiene peso propio. El lunes se publican los detalles de las negociaciones comerciales entre EEUU y China, según confirmó el representante comercial Greer en CNBC, y el mercado esperará ver hasta dónde llegan los acuerdos alcanzados sobre “un subconjunto de bienes”. Esta semana ya se conoció el PMI global de S&P, que mostró una economía estadounidense acelerando; hoy llegan los pedidos de bienes duraderos de agosto, que salieron planos contra el -0.4% esperado, con el dato core funcionando como respaldo adicional a la narrativa hawkish que sigue construyendo el mercado.
En renta variable, el Nasdaq 100 terminó el miércoles cerca de 30.479 tras haber tocado 30.204 intradía y recuperado, pero encontró resistencia al acercarse a 30.500-30.530, zona donde el delta de la última hora registró ventas netas por unos 30 millones de dólares. Costco es el caso del día: resultados del cuarto trimestre fiscal con BPA de 6.75 dólares contra 6.54 esperado y ventas de 95.720 millones frente a 94.970 millones estimados, y el título cae de todas formas. No es un misterio, es lo habitual cuando el mercado ya lo tenía puesto en precio.
Los mercados europeos cerraron la sesión con relativa calma a pesar del entorno de rendimiento de los bonos elevados, con el alivio en el crudo actuando como colchón para las expectativas de inflación a corto plazo. Sin datos concretos de índices europeos en el contexto de hoy, el tono general fue de digestión más que de dirección clara.
En Asia la sesión respondió al movimiento del yen, que fue el protagonista absoluto de la madrugada. El USD/JPY rompió por debajo de 158.00 y cotizaba en torno a 157.61, después de que la ministra de Finanzas Katayama recordara que los principios que guiaron la intervención de julio siguen vigentes y de que la primera ministra Takaichi revelara que Trump le había planteado directamente su preocupación por la debilidad del yen. El cruce cedió además por debajo de su media de 200 horas y del 50% de retroceso en 158.45, niveles que ahora funcionan como resistencia.
El crudo WTI cae un 2.4% hasta 92.36 dólares, empujado por los reportes del posible acuerdo EEUU-Irán que reabriría el Estrecho de Ormuz de forma gradual, aunque el tráfico de buques por el Estrecho en las últimas 24 horas se mantiene en cruces de un solo dígito: el optimismo es real pero el petróleo físico todavía no lo confirma. El oro resistió sin derrumbarse gracias exactamente a ese mismo titular, que rebajó la prima de riesgo extremo sin eliminar la incertidumbre de fondo.
Lo que importa vigilar hoy no es la agenda sino el tono: si el yield a 10 años, que llegó a 5.22% ayer y cedía a 5.17% esta mañana, aguanta por debajo de ese máximo al cierre semanal, el mercado tendrá una razón técnica para respirar. Si lo supera, el fin de semana llega con una pregunta abierta de la que nadie querrá alejarse demasiado.
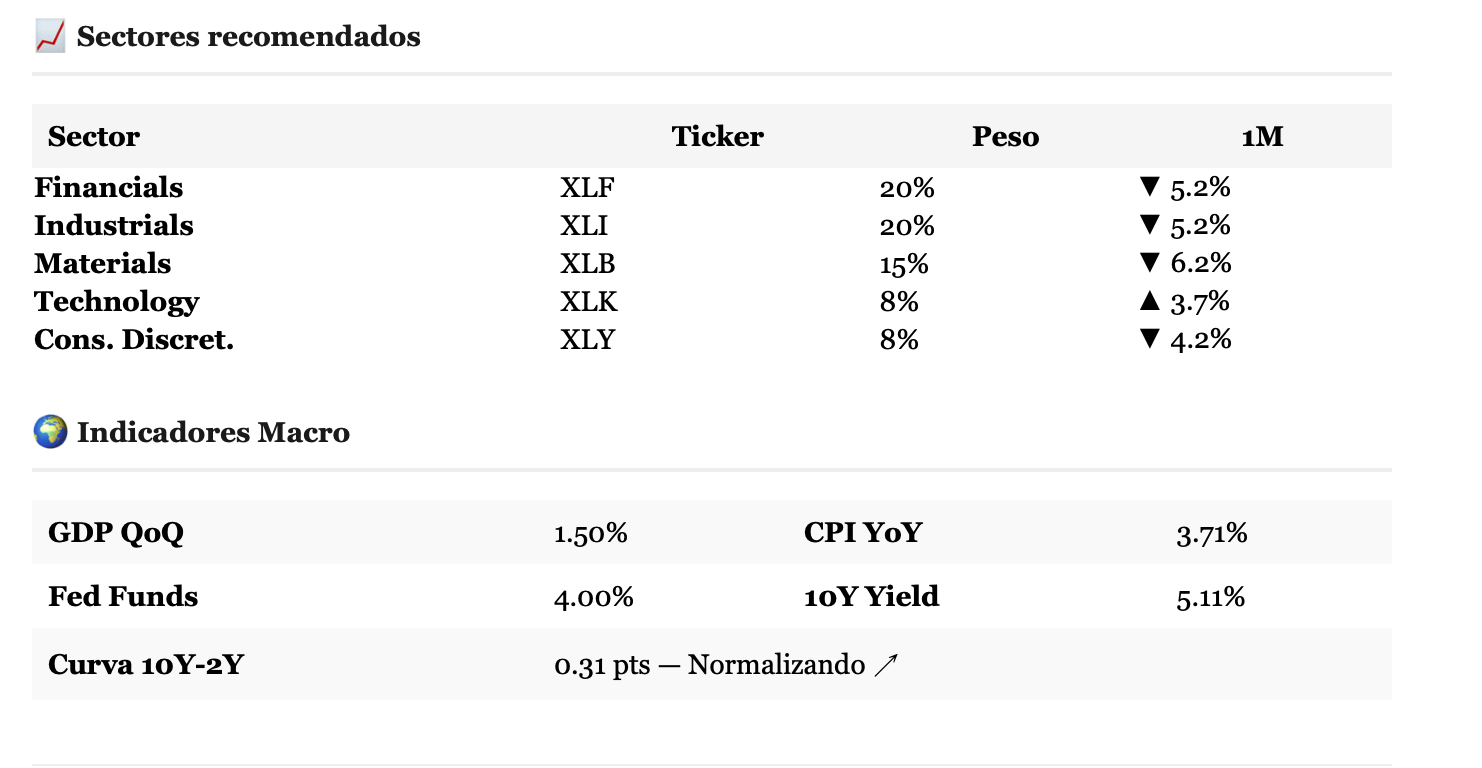
Con el SPI en Expansión Tardía a 137.4 grados, un yield a 10 años en 5.11% y la curva apenas positiva en 31 puntos básicos, el ciclo favorece financieras, industriales y materiales básicos, en ese orden, aunque en un entorno donde los bonos mandan más que los sectores, la selección importa casi tanto como la fase.
Análisis de liquidez
Vamos por el titular: Esta semana confirma que el alivio de principios de septiembre fue temporal: el TGA vuelve cerca de US$1T y las reservas caen otra vez por debajo de US$2.95T. La diferencia importante respecto a agosto es que, por ahora, el mercado repo continúa funcionando con absoluta normalidad.
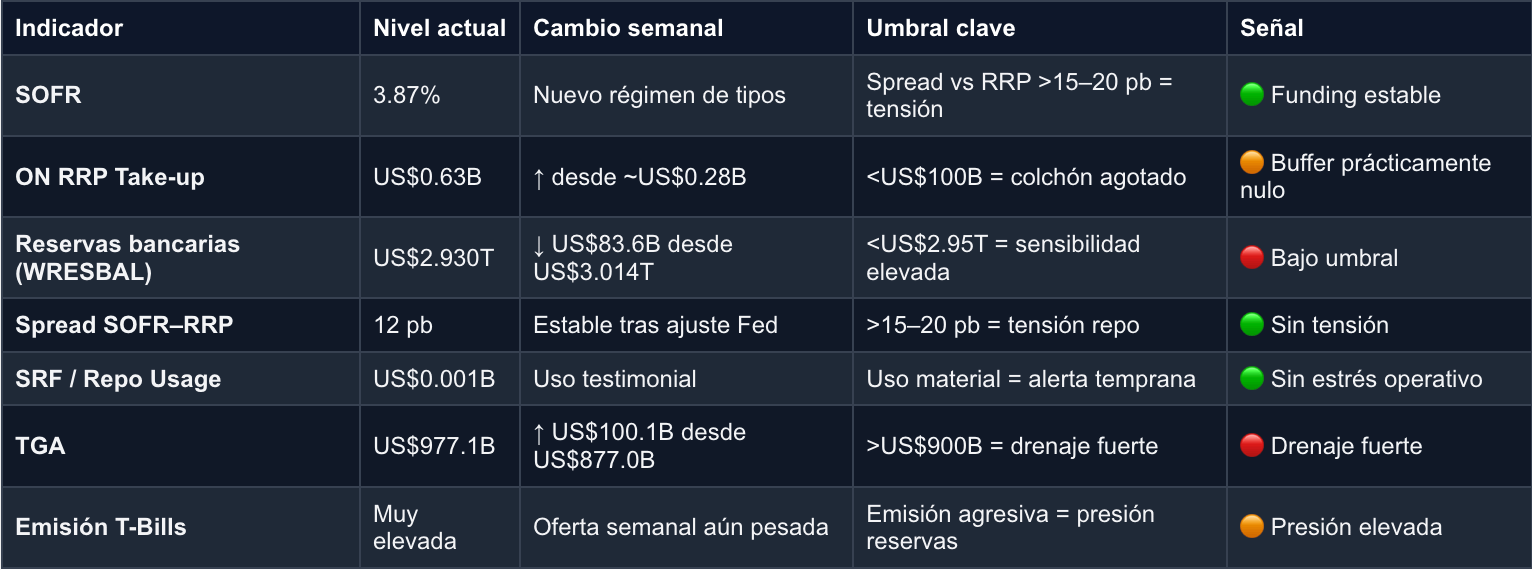
SOFR está en 3.87% para las operaciones del 23 de septiembre. Aquí no debemos comparar directamente con el 3.62% de la semana anterior porque la Fed cambió el régimen de tipos: el ON RRP está ahora en 3.75%. Lo relevante es el spread, que queda en 12 pb. Es decir, pese al fuerte drenaje de reservas, el precio del funding no está mostrando tensión.
El movimiento realmente importante vuelve a estar en las brasas de la hoguera. WRESBAL cae desde US$3.014T hasta US$2.930T, una pérdida semanal de US$83.6B. Volvemos así por debajo de nuestro umbral de US$2.95T, aunque todavía estamos por encima del nivel de US$2.895T que encendió nuestra señal roja a principios de septiembre.
La explicación vuelve a estar bastante clara en el TGA: el promedio semanal salta de US$877.0B a US$977.1B, nada menos que US$100.1B adicionales absorbidos por Treasury. Es prácticamente el movimiento inverso de las reservas. El dato diario empieza, sin embargo, a ofrecer una pequeña pista favorable: tras superar US$1T, el TGA cayó hasta US$957.4B el martes y US$947.3B el miércoles 23. Treasury empieza a devolver parte del dinero recaudado durante el tax day.
Esto es importante para la próxima lectura: el promedio semanal todavía nos enseña el enorme drenaje fiscal, pero el dato marginal ya ha cambiado de dirección. Si el TGA continúa bajando desde US$947B durante los próximos días, deberíamos ver recuperación de reservas.
El viejo colchón del ON RRP sigue muerto. El 24 de septiembre había apenas US$630M, frente a US$461M el día anterior. Que suba US$200M o US$300M carece prácticamente de importancia cuando nuestro umbral estructural es US$100B. Treasury sigue teniendo que competir esencialmente contra reservas bancarias y cash privado para financiarse.
Y aquí aparece la señal tranquilizadora de la semana: el SRF/repo está completamente dormido. El 24 de septiembre se utilizaron apenas US$1M; el 23, US$1M; y el 22, US$2M. Es literalmente ruido frente al tamaño del sistema. Por tanto, tenemos menos reservas, pero no escasez efectiva de financiación.
T-Bills: mucha oferta y una novedad que debemos empezar a seguir
La emisión continúa siendo enorme. Esta semana Treasury ha mantenido las subastas habituales de 13 y 26 semanas, US$75B en el tramo de seis semanas, US$72B de 17 semanas, y anunció US$90B de cuatro semanas y US$85B de ocho semanas. Sólo esos tres últimos bloques suman US$247B de oferta. Además, la próxima semana vuelve el 52W al calendario.
Pero aparece algo nuevo que ya merece formar parte de nuestra lectura: la Fed ha empezado a comprar T-Bills para gestionar el nivel de reservas. El H.4.1 muestra que sus tenencias medias de bills aumentaron de US$550.2B a US$553.8B, unos US$3.6B esta semana. Y el Desk tenía programada otra compra de bills el 24 de septiembre. No es un QE en el sentido clásico; son compras de gestión de reservas. Pero mecánicamente sí añaden reservas al sistema.
Por ahora, US$3.6B de compras frente a US$100B de subida del TGA es una cerilla frente a una carretilla de leña. Pero la dirección importa: la Fed ya está actuando como contrapeso parcial al drenaje fiscal.
Riesgo de liquidez: 🟠 MEDIO-ALTO
Con los indicadores que tenemos, mantendría exactamente el nivel de la semana pasada.
Tenemos una combinación objetivamente incómoda:
WRESBAL US$2.930T + TGA US$977B + ON RRP prácticamente cero.
Eso justificaría una lectura bastante negativa si la mirásemos aisladamente.
Pero faltan las dos confirmaciones que realmente convertirían fragilidad en estrés: SOFR–RRP sigue en sólo 12 pb y el SRF está prácticamente en cero. De hecho, el presidente de la Federal Reserve Bank of New York, John Williams, afirmó esta semana que las herramientas de control de tipos están funcionando correctamente y que el sistema de reservas amplias continúa sosteniendo el funcionamiento ordenado de los mercados.
Por eso no regresaría todavía al nivel alto de riesgo de liquidez.
Implicaciones para mercado
Para bolsa y Bitcoin, nos sigue mostrando la liquidez estructural débil pero no de estrés financiero. Los casi US$84B de reservas perdidos esta semana son un viento de cara, pero probablemente reflejan en gran medida el efecto temporal de la recaudación fiscal. Que el TGA ya haya empezado a bajar desde más de US$1T hacia US$947B es la primera señal de que parte de ese drenaje puede revertirse durante los próximos días.
Hay además una diferencia importante respecto a agosto: ahora tenemos a la Fed comprando bills mientras Treasury empieza a gastar parte del TGA.
Si ambas fuerzas coinciden (TGA ↓ + compras Fed ↑) podemos tener una recuperación relativamente rápida de reservas durante las próximas semanas.
El escenario que nos devolvería al riesgo alto sería distinto:
TGA permaneciendo cerca de US$1T + reservas perforando nuevamente US$2.90T + SOFR–RRP >20 pb + aparición de miles de millones en SRF.
Hoy sólo tenemos la primera mitad de esa ecuación.
Lectura para los Cazadores del Profit: Treasury volvió a llevarse una carretilla de brasas esta semana: +US$100B en TGA y −US$84B en reservas. Pero hay dos diferencias importantes respecto al susto de agosto: el TGA ya ha empezado a vaciarse y la Fed ha comenzado a echar pequeñas cantidades de madera mediante compras de bills. La hoguera está más débil, sí; pero el coste de conseguir combustible sigue completamente normal. Mientras SOFR y SRF digan eso, hablamos de fragilidad de liquidez, no todavía de estrés de liquidez.
Market Tracker · SPI Sector Pulse Investing · Datos: Yahoo Finance + FRED
El Excel completo con todos los activos está disponible en el canal de Discord.
Trackback from your site.


