Los futuros del S&P 500 ceden un 0,2% y los del Nasdaq un 0,1% en el arranque de esta sesión del viernes, lo que sugiere que la sangría tecnológica de ayer no ha terminado de digerirse y que los compradores no tienen prisa por volver al escenario del crimen ni a recontar los platos rotos.
La sesión de ayer dejó un cuadro peculiar: el Nasdaq se desplomó un 2,60% y el Nasdaq 100 un 2,90% mientras el Dow terminaba prácticamente plano, un divorcio de ida y vuelta entre la vieja economía y las apuestas de alto vuelo y “nueva economía” de la inteligencia artificial. Lo verdaderamente notable fue el movimiento en Bonos, con rendimientos cayendo entre 15 y 19 puntos básicos en un solo día; el bono a diez años, que hace apenas una semana estaba en 5,36%, cerró por debajo del 5% en 4,96%, y aun así los acciones de crecimiento, no encontraron el alivio que ese tipo de movimiento normalmente les proporciona. El dólar terminó sin tendencia clara: cedió frente al yen,USDJPY bajó 0,82% hasta 156,83, y al franco suizo, pero mantuvo terreno contra kiwi y aussie.
La agenda de los próximos días no da mucho margen para relajarse. La semana que viene trae la reunión del BCE, donde el debate entre pausa y subida sigue abierto y los datos de PMI de hoy en Europa no han despejado las dudas. El mercado también tiene en el radar los datos de inflación PCE en EEUU y las cifras de empleo de cierre de mes, todo ello con un bono a diez años que acaba de rebotar de vuelta al 5% y un petróleo que complica cualquier lectura desinflacionaria.
En Wall Street, la narrativa del jueves fue tecnología contra el resto del mercado, y la tecnología perdió sin duda razonable. La pregunta sobre el retorno de la inversión en IA lleva semanas sobrevolando el sector y ayer estas dudas se transformaron en ventas. El hecho de que el bono actuara como refugio, compras concentradas en los vencimientos intermedios, y no el dólar directamente, dice algo sobre la naturaleza del movimiento: no fue un vuelo al billete verde sino una reevaluación del ciclo de crecimiento y de qué precio tienen que pagar los activos más especulativos cuando ese ciclo da señales de madurez. Vamos, dinero que busca seguridad y rendimiento en un momento que bono parece dar ambas.
Europa abrió la sesión de hoy con cautela y sin energía, con las plazas cediendo terreno mientras los datos de PMI de octubre ofrecían un diagnóstico incómodo: Francia lastra el conjunto, la actividad manufacturera pierde impulso, pero las presiones de precios no ceden lo suficiente como para que el BCE pueda respirar tranquilo. El EURUSD retrocedió hacia 1,1200 y el USDJPY rebotó hacia 157,00 a medida que los yields americanos recuperaban el nivel del 5%, lo que le dio al dólar el suficiente confort para estabilizarse. Los servicios británicos sorprendieron al alza con un PMI de 53,1 frente al 51,8 esperado, aunque no movió demasiado la libra, que el día anterior cerró prácticamente sin cambios en 1,3397.
De Asia apenas los índices se lo toman con más calma loso Taiwan lideró cadias con un -1,72% y China con un ligero rebote que no borra el más de 20% que lleva perdido en lo que llevamos de año; adicionalmente lo único que puede dar de contexto a la sesión americana fue el movimiento del yen, que ayer fue el gran beneficiado del vuelo a la calidad cuando los Bonos se dispararon al alza.
El petróleo es hoy el tema que no se puede despachar como nota al margen. El Brent llegó a rozar los 110 dólares durante la sesión europea y el WTI sube más de un 1% hasta cerca de 104 dólares, impulsado por la escalada entre Arabia Saudí y los hutíes y el riesgo latente de una acción militar estadounidense contra Irán. El oro, en cambio, pasó un día difícil atrapado entre la liquidación generalizada y una dinámica de yields reales que en teoría debería haberle favorecido: llegó a caer por debajo de los 4.000 dólares por primera vez en tres meses antes de recuperar parte del terreno, un recordatorio de que en las ventas forzadas el metal tampoco es intocable.
El tono para las próximas horas y días es de fragilidad controlada: el rebote del rendimiento del bono al 5% frena el alivio que ofrecieron ayer, el petróleo alto mantiene viva la presión inflacionaria, y el mercado tecnológico necesita encontrar un argumento de retorno sobre la inversión en IA antes de que los vendedores vuelvan con más convicción. El viernes de cierre de semana con ánimo defensivo no es el momento más favorable para que los compradores arriesguen posición.
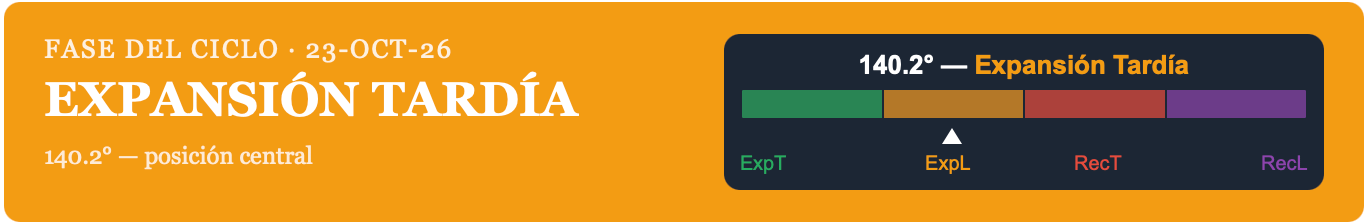
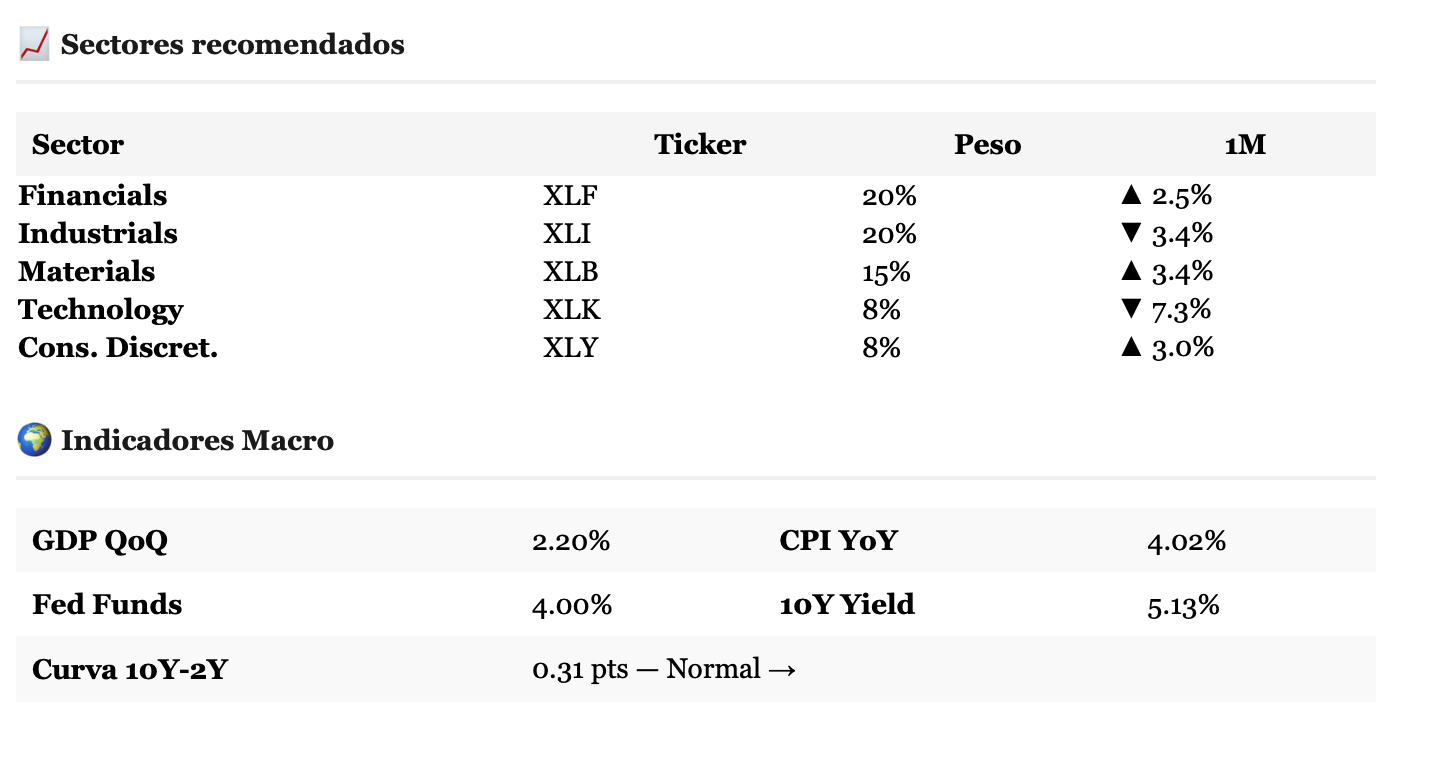
Con el ciclo SPI en Expansión Tardía a 140,2 grados y los yields donde están, los sectores con lógica son financieros, industriales y materiales básicos, XLF, XLI, XLB, no precisamente los que ayer lideraron las ventas, pero tampoco los que reciben aplausos cuando el mercado se pone nervioso.
Análisis de liquidez
PD: Hoy cerrábamos las suscripciones de fundadores, pero por unos mensajes de algunos Cazadores interesados, os doy hasta fin de mes. Ya sabéis que iba a cerrar el precio de fundador este fin de semana, pero entre que salgo unos días de viaje y que algunos me pidieron unos días más, no quiero que nadie se quede fuera por una cuestión de calendario. Lo extiendo hasta el sábado 31 de octubre a mediodía (hora de Cancún). Esta es la fecha definitiva, no se mueve más. Después, el precio de fundador no vuelve, así que…
(Hazlo desde el navegador, no la app, y así te ahorras la comisión)
Trackback from your site.


