Los futuros del S&P 500 venían subiendo un 0,4% antes de la apertura, con la pregunta obvia flotando en el aire: ¿se sostiene el rebote cuando el dato que tanto esperaban resulta ser exactamente la debilidad que los mercados querían ver?
El cierre anterior había dejado un tono nervioso, con el bono a 10 años tocando el día previo un máximo de 5,34%, nivel que no se veía desde 2002, y las bolsas buscando piso mientras el petróleo oscilaba según el humor de Oriente Medio. Nike ya había contribuido a complicar la sesión con otro informe de resultados decepcionante que presionó sus acciones.
La agenda de los próximos días gira en torno a una sola pregunta que el NFP de hoy ya ha contestado a medias: si el CPI de octubre puede reabrir el debate que este dato acaba de cerrar. El mercado descuenta ahora solo un 15% de probabilidad de subida en octubre, frente al 28% previo al dato, y diciembre ha pasado a ser la primera reunión donde siquiera hay debate real, con un 88% de probabilidad de que haya alguna subida antes de fin de año. El dato de salarios fue la pieza más relevante: ganancias medias por hora que subieron apenas 0,1% en el mes, claramente por debajo de las expectativas del 0,3%.
Los índices estadounidenses tienen el viento a favor esta mañana, sin embargo tras la apertura se han enfriado. El S&P 500 recibe el NFP con futuros en verde, los rendimientos del 2 años cayeron de 4,78% a 4,72% en cuestión de minutos tras el dato, y los del 10 años bajaron de 5,23% a 5,17%. El empleo nómina añadió solo 29.000 puestos frente a los 90.000 esperados, con revisiones a la baja de julio y agosto por un combinado de 60.000 empleos, julio quedó en una pérdida neta de 10.000,, aunque la encuesta de hogares mostró 406.000 empleos nuevos y la tasa de participación subió dos décimas hasta el 61,8%, lo que explica que el aumento del paro al 4,2% no sea tan dramático como parece. El dólar cede terreno frente al yen, la libra, el franco suizo, el dólar australiano y el neozelandés.
Las bolsas europeas ya habían anticipado el tono positivo antes del dato: el DAX subía un 0,9% y el CAC 40 un 0,5% mientras los rendimientos del bund alemán a 10 años se moderaban hasta el 3,40%, lejos del 3,65% de principios de semana. El dato de inflación de la eurozona para septiembre llegó caliente, con la cifra headline en el 3,8% y el núcleo en el 2,5%, pero el mercado lo ignoró por completo absorbido por la espera del NFP americano.
Los mercados asiáticos cerraron sin datos propios destacables en el contexto disponible; la sesión estuvo dominada por la inercia de los bonos americanos y la incertidumbre previa al dato de empleo.
El crudo WTI bajó más de un 3% hasta los 89,50 dólares, con conversaciones sobre liberación de reservas europeas añadiendo presión vendedora y alejando por un momento el ruido de Oriente Medio que había mantenido los precios elevados durante días. El oro encontró soporte aprovechando los comentarios dovish de varios miembros de la Fed que ya antes del dato habían enfriado las expectativas de subida en octubre, mientras que la plata pausó su caída reciente en el mismo entorno.
Lo que queda por ver es si este dato de empleo tiene el peso suficiente para sostener el giro o si el mercado se convence demasiado rápido de que el ciclo de subidas ha terminado. El riesgo no es el optimismo de hoy sino la complacencia: un solo dato de inflación más caliente de lo esperado puede reabrir el debate con la misma facilidad con que este NFP lo ha cerrado.
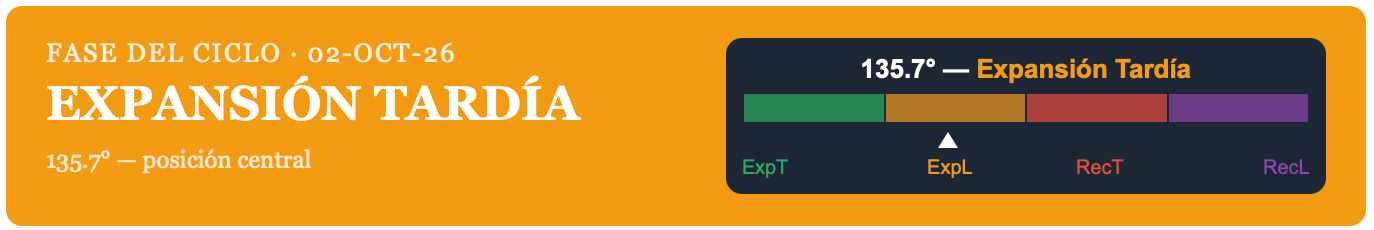
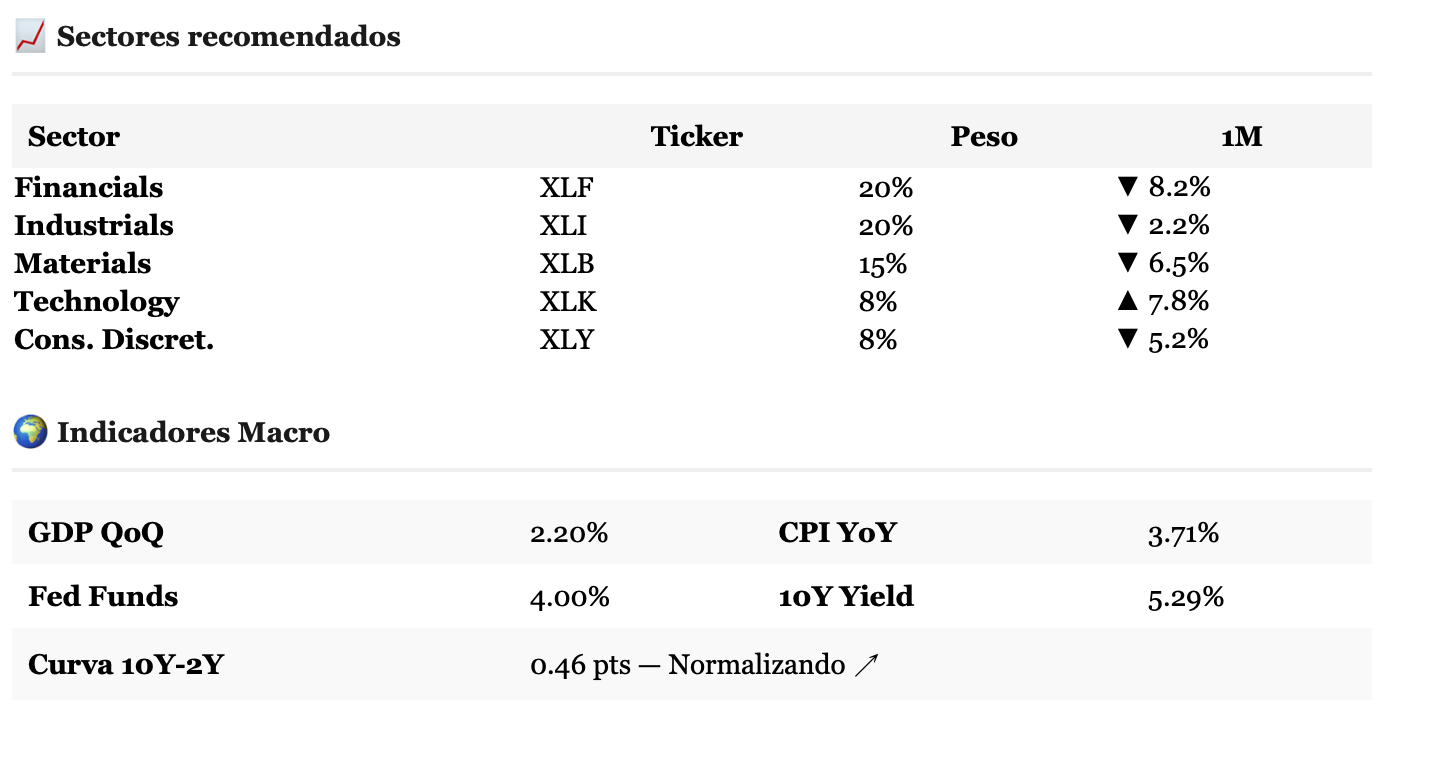
En fase de Expansión Tardía a 135,7 grados, la rebaja de expectativas de tipos favorece a XLF y XLI en el margen, aunque la moderación del empleo es exactamente el tipo de señal que empieza a poner en duda cuánto tiempo queda en esta fase.
Análisis de liquidez
Market Tracker · SPI Sector Pulse Investing · Datos: Yahoo Finance + FRED
El Excel completo con todos los activos está disponible en el canal de Discord.
Trackback from your site.


