Los futuros del Nasdaq rebotan este lunes tras el castigo del jueves, una recuperación que llega con el optimismo habitual de los que compran cada caída sin demasiadas preguntas, mientras el dólar sigue cotizando con fuerza tras el informe de empleo del viernes y los mercados esperan la siguiente pieza del puzzle macro… sin dejarse llevar demasiado por el “lío” del CEO de Nvidia que tal vez pueda traer más temas a largo plazo si se demuestra que hubo filtración de datos a al gobierno y la industria china.
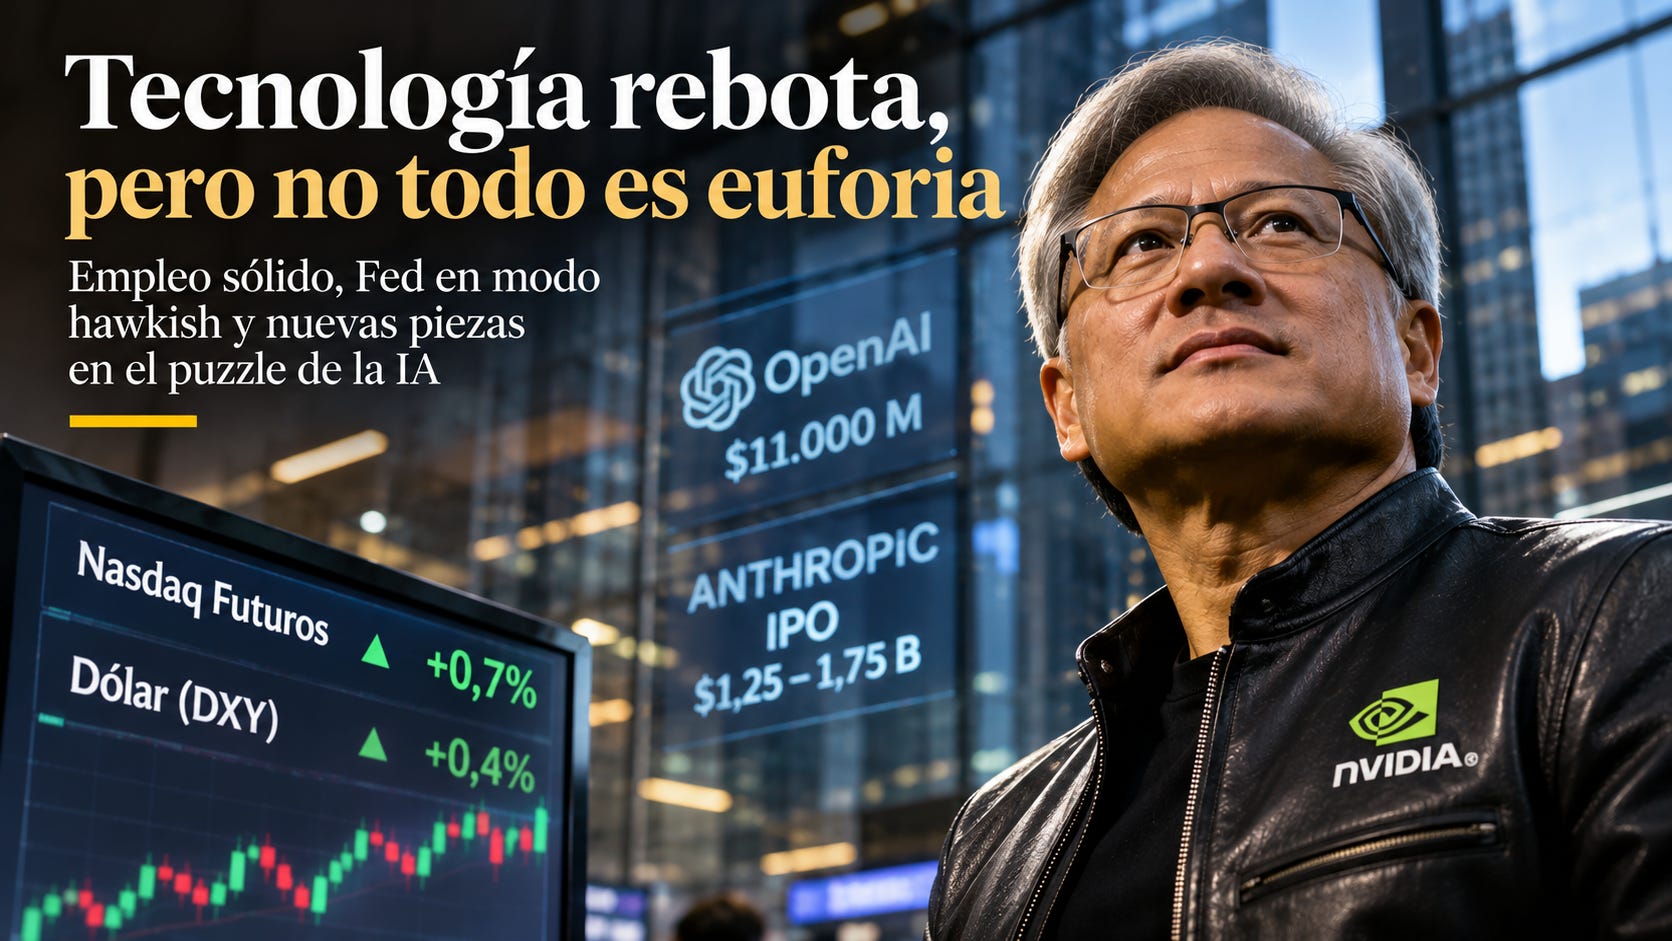
El viernes dejó un NFP sólido que reforzó la narrativa hawkish de la Fed: Daly no tardó en aprovechar el dato para clavar el mensaje de que diciembre sigue siendo una reunión viva. Las memorias y los neoclouds rebotaron pese al titular de que Microsoft recorta alquileres a terceros en centros de datos, aunque los compradores aguantaron el pulso. Después del cierre, OpenAI cerró una ronda de 11.000 millones a una valoración de 1,25 billones de dólares, y el FT reportó que Anthropic planea su IPO este mes con una valoración de entre 1,25 y 1,75 billones, lo que da algo de munición al sector tecnológico para esta semana.
La agenda de los próximos días es corta pero no precisamente de las que pasan sin coste: el CPI estadounidense es el dato que puede mueve el tablero macro y decidirá si la narrativa de “un recorte más y pausa” sigue en pie o se va como agua de borrajas. También hay que tomar nota de los earnings: CoreWeave reporta el martes y Nebius el jueves, dos nombres que el mercado va a leer como termómetro del gasto real en infraestructura de IA más allá de los titulares.
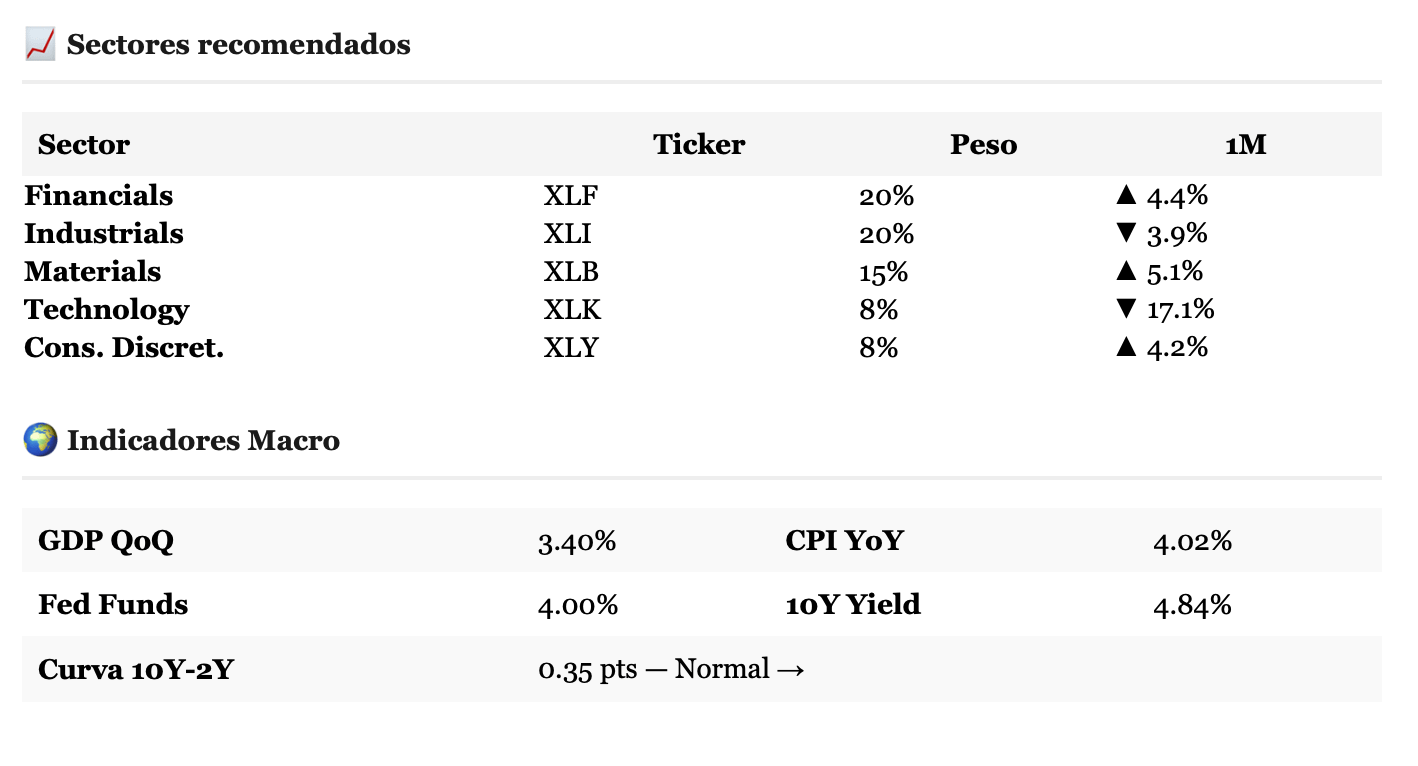
En renta variable americana, el rebote de futuros del Nasdaq tiene más de alivio técnico que de convicción, y la semana pasada demostró que los neoclouds pueden moverse con violencia sobre titulares que luego resultan matizados. El trasfondo macro no cambia: con el 10Y en 4,84% y el Fed Funds en 4,00%, el mercado sigue corriendo con tipos reales que no regalan nada al lado del growth.
Europa cerró la sesión de hoy con pocos catalizadores y sin datos relevantes más allá del Sentix de la Eurozona, que cayó a 2,4 en noviembre mientras el índice equivalente para EE.UU. bajó a 13,1, con las expectativas americanas en negativo por primera vez desde junio. La preocupación es conocida: un Congreso demócrata que puede limitar el margen fiscal de Trump, costes de financiación elevados y la geopolítica de fondo. El euro se mueve sin dirección clara mientras los mercados europeos aguardan la próxima señal desde Washington.
Las bolsas asiáticas cerraron la sesión del lunes con resultados mixtos, en un mercado condicionado por las dudas sobre el crecimiento de la inteligencia artificial y las posibles restricciones regulatorias a los centros de datos. Japón destacó con un fuerte rebote tecnológico, impulsando al Nikkei un 2,3% y al Topix un 3%, mientras Corea del Sur retrocedió un 0,8%, China avanzó un moderado 0,3% y Hong Kong cedió un 0,1%. Los datos de inflación chinos dejaron señales contradictorias: los precios al consumidor se moderaron al 0,7%, evidenciando una demanda interna todavía débil, mientras los precios al productor aceleraron su crecimiento al 5,7%, presionados por el encarecimiento de las materias primas.
El crudo sigue atrapado entre la diplomacia y el riesgo de escalada con Irán: las noticias de que Trump pidió al primer ministro iraquí que trasladara propuestas iraníes presionaron el precio a la baja, pero la geometría del conflicto sigue siendo demasiado incierta para que los vendedores de petróleo se sientan cómodos. El oro vivió la sesión con un movimiento de ida y vuelta notable: subió 81 dólares en futuros antes de caer 51 usd, con el nivel de 4.115 dólares como referencia que los compradores intentan recuperar; la situación macro sigue siendo favorable al metal mientras el rendimiento del bono real y la incertidumbre geopolítica conviven.
Lo que importa esta semana no es tanto lo que digan los bancos centrales sino lo que el CPI les permita decir: un dato caliente cierra la puerta de diciembre y reabre el debate sobre el techo de los tipos, mientras que un dato frío en un entorno de NFP fuerte simplemente prolonga la confusión. El ruido político en torno a Irán, los aranceles y el Congreso puede seguir generando movimientos intradía sin que ninguno de esos frentes se resuelva esta semana.
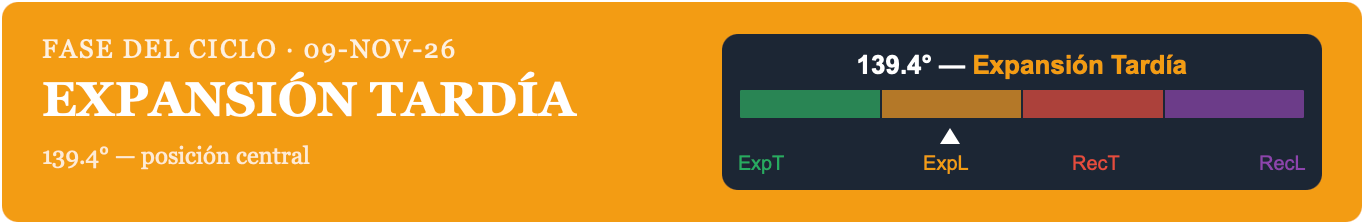
Con el ciclo SPI en expansión tardía a 139,4 grados, los sectores que históricamente absorben mejor este entorno son financieras, industriales y materiales, justo donde el 10Y elevado y la solidez macro relativa todavía tienen algo que decir.
Trackback from your site.


