Los futuros cuentan esta mañana una historia que pocas veces se ve con tanta claridad: el S&P 500 suma un 1,0% y el Nasdaq recupera un 0,4% tras haberse desplomado más del 2% a primera hora, una vuelta de tuerca completa en la misma sesión. Los demócratas se llevaron el Congreso en bloque y el mercado, después de asustarse, decidió que un Washington dividido, o en este caso, un Trump con las manos atadas, no es necesariamente malo para los activos de riesgo.
La sesión de ayer arrancó con un rumor: acuerdo inminente entre EEUU e Irán, lo que hundió el crudo de golpe. Horas después llegó el desmentido desde Teherán y el crudo rebotó. Apple cerró con una caída del 1,9% tras sus resultados, el Nasdaq rebotó un modesto 0,8% después de tres jornadas negativas y AMD dio algo de alegría en el after-hours. El JOLTS y los pedidos de fábrica apoyaron levemente al dólar, aunque ese soporte iba a durar poco.
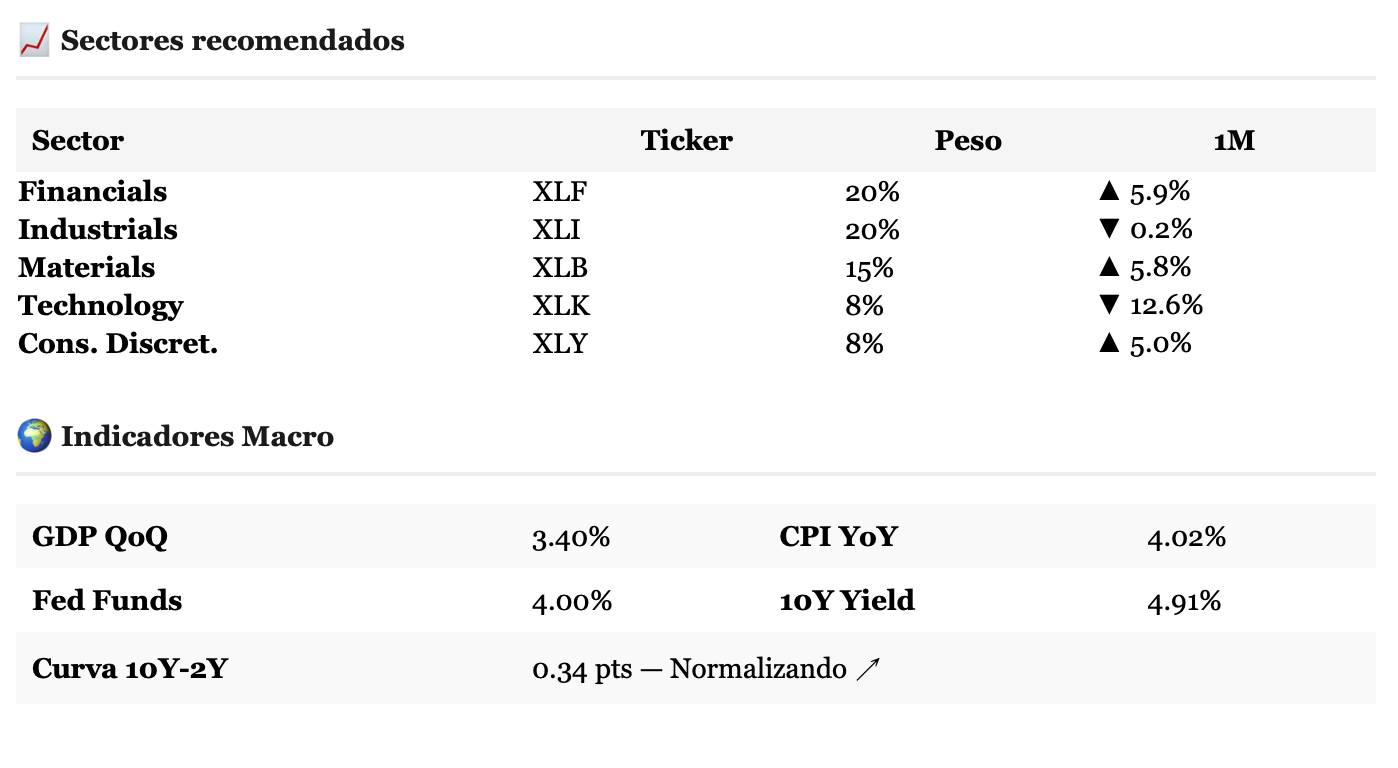
En la agenda de las próximas jornadas el plato fuerte es el informe de empleo del viernes, con el ADP de octubre ya publicado esta mañana: 86.000 empleos privados, por encima de los 65.000 esperados, y el dato comercial de septiembre arrojó un déficit de 105.000 millones, algo mejor de lo previsto. El ruido político de las midterms irá cediendo y el mercado volverá a mirar los datos con la frialdad que le corresponde cuando la Fed tiene los fondos en el 4,00% y el diez años ronda el 4,91%, con el dato del empleo es algo que no se puede sostener mucho tiempo más.
En Wall Street la jornada de hoy es, básicamente, la digestión del barrido demócrata. Las caídas iniciales en tecnología respondían al perfil antiindustria digital de la campaña demócrata, pero la recuperación de los futuros sugiere que el mercado prefirió no apostar en contra de la estacionalidad: noviembre es históricamente uno de los meses más fuertes del año para la renta variable estadounidense y post-midterms el patrón suele ser alcista.
En Europa las plazas cerraron con ganancias sólidas, acompañando el giro de los futuros americanos. El euro sube un 0,6% hasta 1,1260 frente al dólar, que no logró replicar la resiliencia de las bolsas. La inflación de la eurozona tocó el 4% por primera vez desde 2023, un dato que llega en mal momento para el BCE y que complica cualquier argumento a favor de un tono más laxo.
La sesión asiática nos dejó fuertes subidas en los indices de China y el de Hang Seng de Hong Kong; además el yen siguió el movimiento de la jornada anterior, con USD/JPY presionado al alza mientras el dólar encontraba soporte transitorio en la incertidumbre.
El oro es el protagonista del día y no admite discusión: subió un 3% durante la sesión europea y se instaló en el rango de los 4.030-4.040 dólares, cruzando la barrera psicológica de los 4.000 con comodidad. El catalizador es la caída del dólar post-midterms, aunque un AUD/USD que recupera el 0,7000 y el mejor tono del riesgo en general también empujaron. El crudo, después del circo de ayer entre rumores de acuerdo con Irán y el desmentido posterior, consolida sin dirección clara: el WTI tocó un mínimo de 93,59 y rebotó hasta 96,91, y ahí sigue navegando mientras los operadores esperan ver si las negociaciones tienen fondo real o son otro titular sin consecuencias.
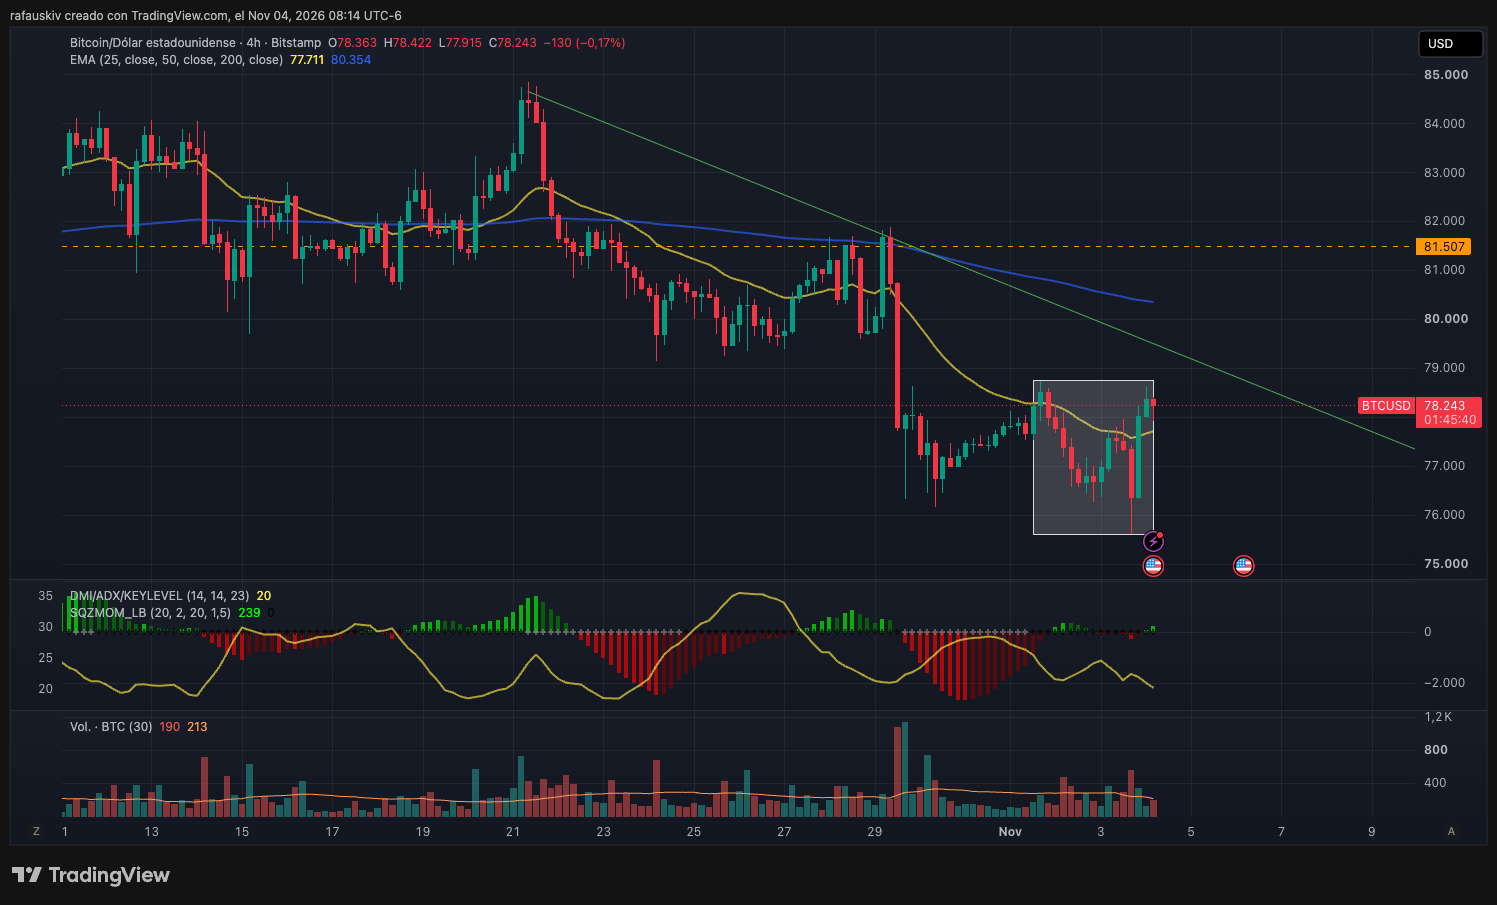
El mercado crypto adelantó el movimiento y nos llevó a visitar la zona de soporte que habíamos identificado el sábado en el último #BitcoinHoy por suerte, no la traspasó y rebotó con fuerza dando algo de alivio al mercado de las criptomonedas, tras asomarse a un precipicio, cada vez más cercano y que nos atrae con más fuerza. ¿Podremos escapar?
Lo que importa de aquí en adelante es si el dólar puede estabilizarse o si el mercado de divisas va a prolongar el castigo. Con el Congreso en manos demócratas, el debate fiscal que viene,déficit, deuda, posibles subidas de impuestos, va a volver a la primera plana antes de lo que muchos esperan. El tono del mercado es constructivo pero frágil: una sesión de ida y vuelta del 2% no es exactamente una señal de convicción.
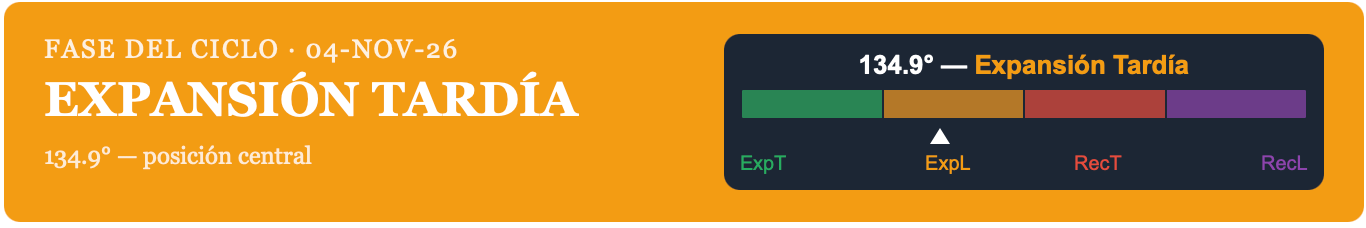
Con el ciclo SPI en expansión tardía a 134,9 grados, los sectores financiero, industrial y de materiales básicos siguen siendo los que mejor encajan con la fase; el rebote del oro y la solidez del AUD son consistentes con ese posicionamiento, aunque la subida del diez años al 4,91% es el recordatorio permanente de que el tiempo en esta fase no es ilimitado.
Market Tracker · SPI Sector Pulse Investing · Datos: Yahoo Finance + FRED
El Excel completo con todos los activos está disponible en el canal de Discord.
Trackback from your site.


