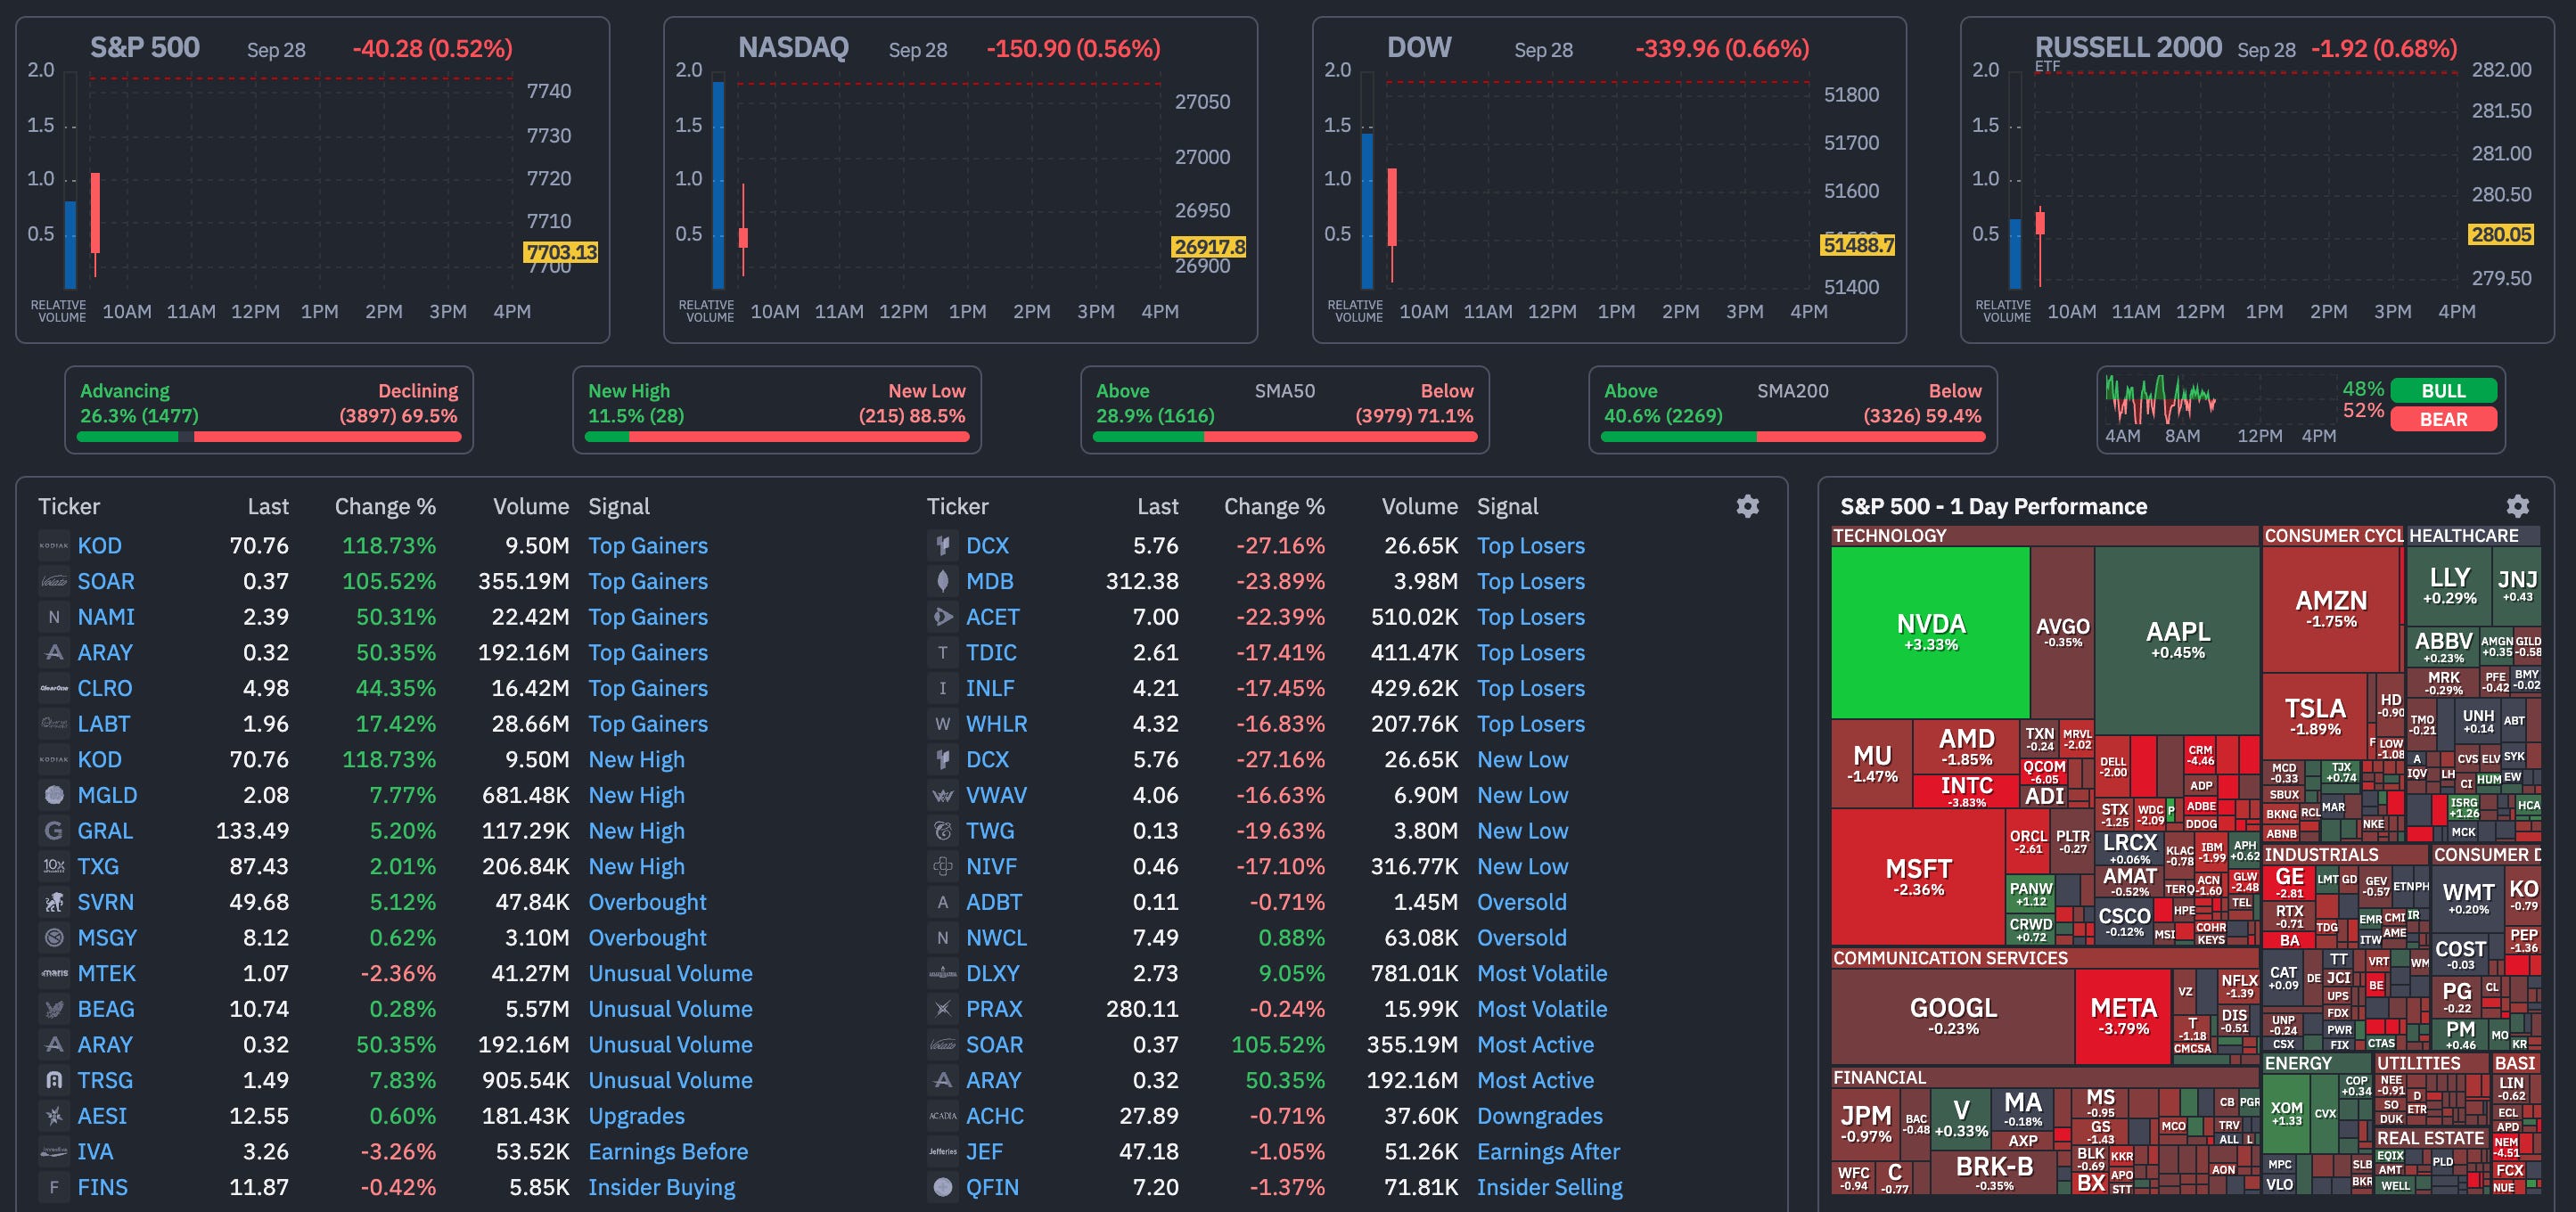
Los futuros del S&P 500 y tras los primeros minutos de apertura, los mercados cotizan en negativo esta mañana, con caídas de alrededor del 0,5%, mientras el Nasdaq amplía las pérdidas hasta el 0,8% arrastrado por las tecnológicas. El tono es de cautela: petróleo en subida, rendimientos de los bonos al alza y un mercado que sigue sin decidir si el riesgo geopolítico en el Golfo es transitorio o estructural.
La sesión del viernes cerró con las mismas tensiones que arrastramos desde la semana pasada, y el lunes no trajo alivio: Trump rechazó la propuesta iraní de reabrir el Estrecho de Ormuz, lo que devolvió la presión alcista sobre el crudo y aceleró el el movimiento bajista en bonos. El rendimiento del bono a 10 años tocó brevemente 5,23%, su nivel más alto desde 2007, antes de estabilizarse algo por encima de 5,21%. La sesión europea abrió con ganas de aguantar, pero el contexto no da mucho margen.
La agenda de los próximos días tiene peso propio. La RBA decide esta semana y el mercado descuenta una subida de 25 puntos básicos con un 66% de probabilidad, aunque la duda real es qué señal manda después. En Europa, el BoE sigue en modo halcón: Ramsden advirtió hoy que precios de energía persistentemente elevados podrían justificar otra subida de tipos. Esta semana, el miércoles, tendremos datos del PCE, el indicador favorito de la Fed y PIB y el viernes datos de empleo; la combinación de estos y los movimientos de yields y en cualquier filtración sobre las conversaciones entre Washington y Teherán, que según fuentes se reanudarían entre el lunes y el martes con mediación qatarí, pueden ser los catalizadores principales de los movimientos en los mercados y sobre todo en el sentimiento de cara a la próxima reunión de la Fed.
En renta variable americana, el S&P 500 sigue presionado por la combinación de yields altos y costes de financiación crecientes, un entorno que castiga especialmente a las valoraciones del sector tecnológico. Costco publicó resultados por encima de lo esperado,BPA de 6,75 dólares frente a 6,54 estimado, con ingresos de 95,72 frente a 94,97 mil millones esperados, y aun así sus acciones caen: lección clásica de que batir estimativas no basta cuando el mercado ya tenía precio el éxito.
Las bolsas europeas consiguieron aguantar en positivo durante la sesión de hoy, aunque con ganancias modestas y sin convicción. También con rendimientos de los bonos al alza en bonos soberanos y el repunte del crudo actúan como freno directo sobre las valoraciones, especialmente en los sectores más endeudados. Europa intenta no contagiarse del nerviosismo americano, con escaso éxito sostenido.
Asia cerró la semana pasada con movimientos mixtos y hoy el dato relevante llega desde el mercado de divisas más que desde los índices: el yen protagonizó la apertura asiática con una caída del USDJPY hasta la zona de 157,61, el nivel más bajo en semanas. El diplomático Mimura reiteró la alianza cambiaria con Washington y el propio Trump habría expresado preocupación por la debilidad del yen en su reunión con la primera ministra Takaichi, lo que fue suficiente para mover el cruce con fuerza.
El WTI sube más de un 3% hasta 95,77 dólares, impulsado por el rechazo de Trump a la propuesta iraní y la amenaza de nuevos ataques. Hay un matiz importante: la posibilidad de que se reanuden conversaciones diplomáticas sobre una versión enmendada de la propuesta de los siete días generó un rebote técnico en el oro antes de que el metal invirtiera la dirección y colapsara, penalizado por el salto en yields reales. El oro cede terreno de forma significativa en la sesión europea, veremos si se mantiene la tendencia tras la apertura de américa.
Lo que importa vigilar en las próximas horas es si las conversaciones entre EEUU e Irán ofrecen alguna señal concreta antes del cierre americano, porque de eso depende en buena medida que el crudo y los yields mantengan o modulan la presión actual. El tono del mercado es frágil: cualquier titular puede mover varios activos simultáneamente en cadena.
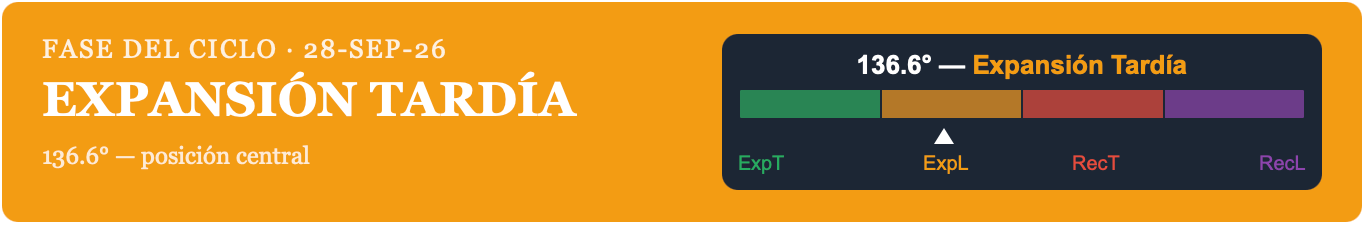
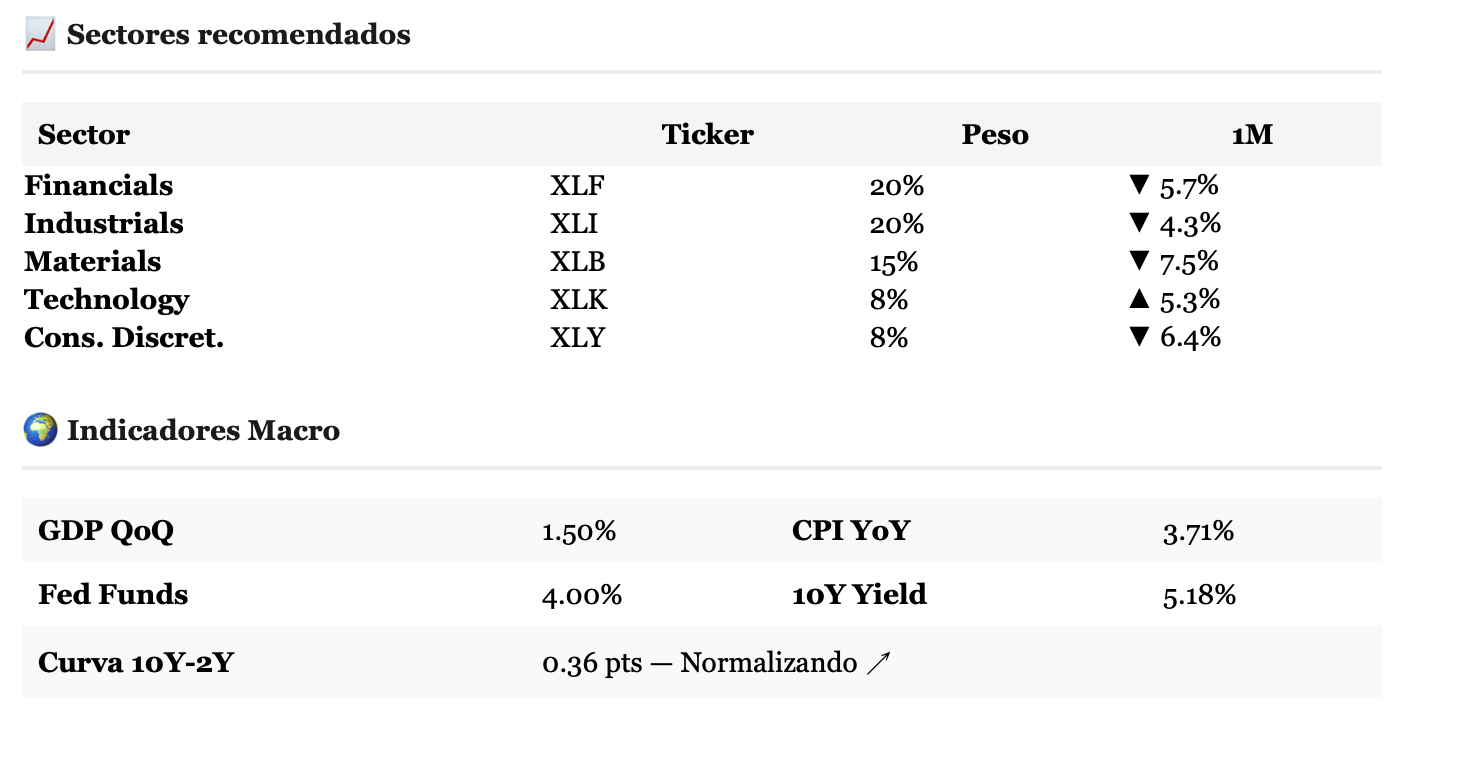
El SPI sigue en la fase de Expansión Tardía a 136,6 grados, con un CPI en 3,71% y el yield a 10 años en 5,18%: el ciclo favorece a financieras (XLF), industriales (XLI) y materiales (XLB), pero con un entorno de coste del capital que cada día que pasa hace más complicado la operación en empresas con problemas en su FCF o con necesidades especiales de financiación.
Market Tracker · SPI Sector Pulse Investing · Datos: Yahoo Finance + FRED
El Excel completo con todos los activos está disponible en el canal de Discord.
Trackback from your site.


