Los futuros del S&P 500 caen un 0,6% este lunes por la mañana mientras los del Nasdaq se desploman un 1,5%, golpeados por una doble combinación que tiene toda la pinta de empezar la semana con el pie equivocado: dudas sobre el ritmo de desarrollo de los modelos de IA más avanzados y un mercado de bonos que vuelve a tensarse ante la perspectiva de una Fed más agresiva de lo que el consenso quería creer hace apenas dos semanas y si encima le sumamos la subida del crudo… éramos poco y parió la abuela.
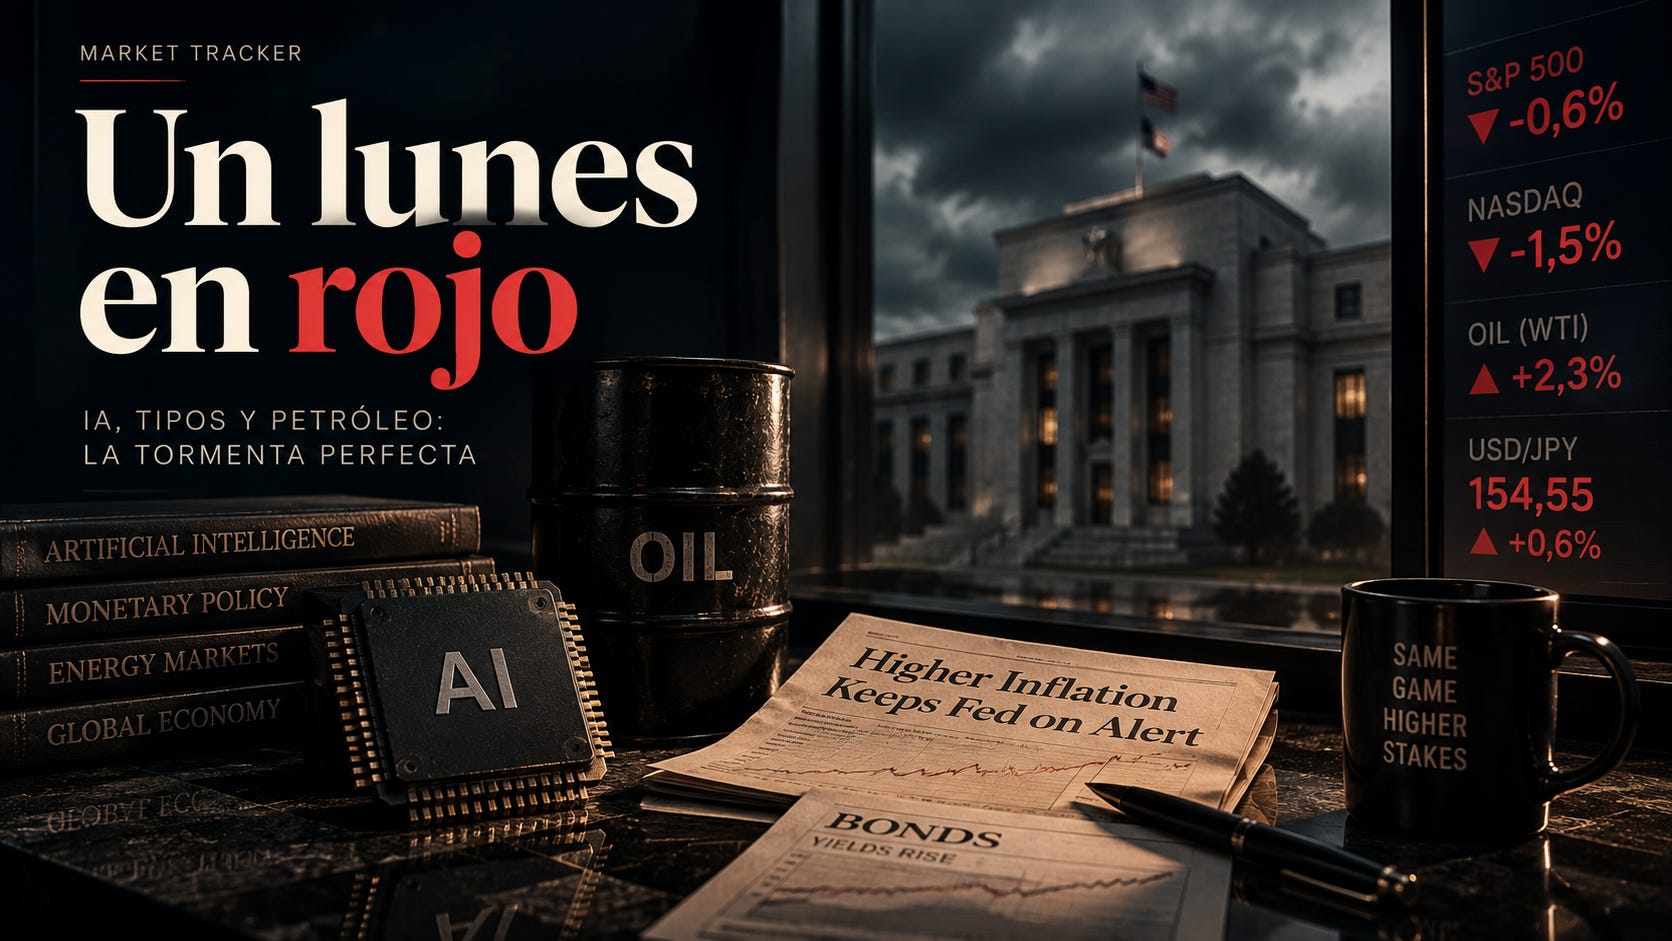
La sesión del viernes dejó un CPI mensual de core más caliente de lo inicialmente esperado que terminó de dar mas opciones a la apuesta por una subida en septiembre; los Fed funds futuros asignan ahora casi un 90% de probabilidad a ese movimiento, y las expectativas de subidas acumuladas a final de año han saltado de 33 a 50 puntos básicos en el espacio de una semana. El dólar responde en consecuencia y cotiza en máximos de dos semanas, con el USD/JPY subiendo un 0,6% hasta 154,55 y el EUR/USD cediendo un 0,4% hasta 1,1545.
Esta semana es el gran examen de los bancos centrales: la Fed anuncia el miércoles, y el jueves llegan tanto el Banco de Inglaterra como el Banco de Japón. La BoE llega con 51 puntos básicos de subidas descontados para el cierre de año, frente a los 26 de hace siete días, lo que convierte los próximos cuatro días en los más cargados de riesgo de política monetaria que hemos visto en meses; seguro que en los próximos Market Trackers lo iremos viendo. También sale esta semana el IPC de la zona euro, que añade otra capa al mismo debate.
En renta variable estadounidense el protagonismo lo tiene el sector tecnológico, que arrastra al Nasdaq con las manos atadas tras las dudas sobre el ritmo de desarrollo de los grandes modelos de IA: la caída del 1,5% en futuros afecta de forma desproporcionada a los pesos pesados del segmento. El bono del Tesoro a 10 años llegó a tocar 4,98%, a ocho puntos básicos del nivel redondo de 5%, y el WTI alcanzó intradía un máximo de sesión en 104,95 dólares, el más alto desde mediados de mayo, con una ganancia de 4,53 dólares solo en la jornada.
Europa cerró en rojo generalizado, con el DAX cediendo un 0,4% y el CAC 40 bajando un 0,6%, arrastrados por la misma combinación de petróleo caro y bonos al alza que castiga las valoraciones. Los índices del continente no tuvieron un catalizador propio que compensara el ruido macro global, y la sesión fue básicamente una reproducción local de lo que los futuros americanos ya advertían desde primera hora.
De Asia hay pocos datos concretos disponibles para esta sesión, pero el contexto, dólar fuerte, rendimientos al alza y tecnología bajo presión, no es el que suele invitar a los mercados de la región a destacarse en positivo, especialmente en un Nikkei que tiene el yen como variable de ajuste permanente.
El crudo es hoy el activo que manda. El Brent superó los 108 dólares y el WTI los 103, impulsados por la combinación del bloqueo en el Estrecho de Ormuz y el daño al oleoducto este-oeste saudí, que quedará fuera de servicio entre tres y cinco semanas según AP, aunque algunos estiman hasta seis, tras recibir ocho impactos en una sección de 100 kilómetros el jueves pasado. El oleoducto operaba en torno a 5 millones de barriles diarios, y su parada deshace buena parte del alivio que habían logrado los convoyes de escolta por Ormuz. El oro, lejos de comportarse como refugio, cae un 1,2% hasta 4.293 dólares y presiona el soporte clave en 4.300, presionado por yields reales más altos; la plata aguanta en torno a los 63 dólares pero con el mismo viento en contra.
Lo que importa esta semana no es tanto el dato que venga sino el tono con el que la Fed acompañe su decisión del miércoles: con el petróleo donde está, el mercado ya ha descontado la subida, y la pregunta real es si Warsh señala una pausa tras este movimiento o deja abierta la puerta a más. Esa respuesta determinará si el 4,98% del bono a 10 años es techo o trampolín.
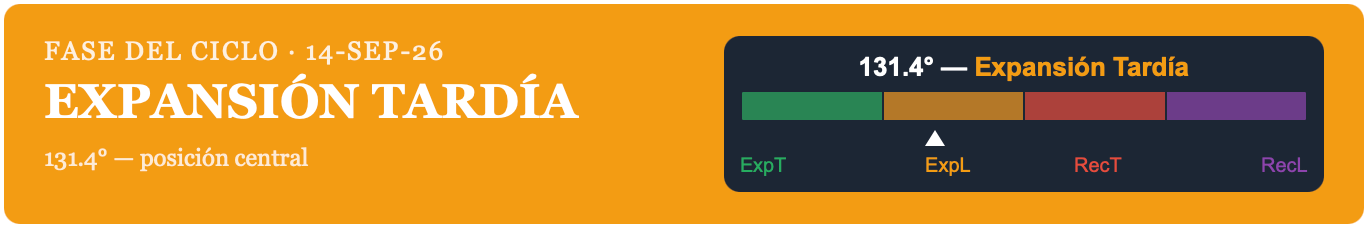
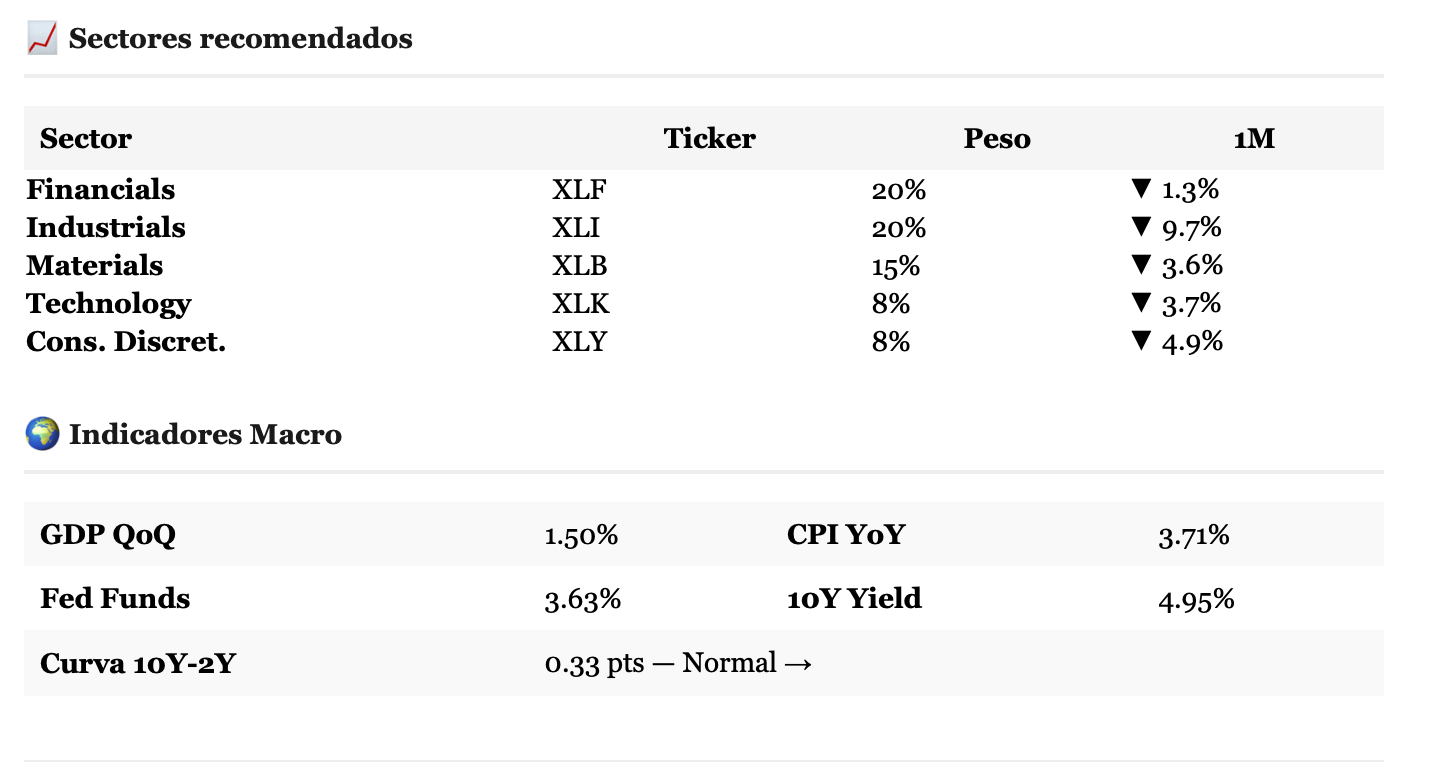
El SPI marca 131 grados de Expansión Tardía, territorio donde XLF, XLI y XLB históricamente aguantan mejor el ciclo, aunque con un petróleo a estos niveles y rendimientos del bono rozando el 5%, hasta los sectores favorecidos por la fase empiezan a estirar el cuello pidiendo árnica.
Market Tracker · SPI Sector Pulse Investing · Datos: Yahoo Finance + FRED
El Excel completo con todos los activos está disponible en el canal de Discord.
Trackback from your site.


