En el capítulo anterior dejamos a Bitcoin circulando por un mercado que podía tener amortiguadores o gasolina. Si los dealers estaban en un régimen de Gamma positiva, sus coberturas podían contener parte de los movimientos; si estaban en Gamma negativa, esas mismas coberturas podían contribuir a ampliarlos.
Parecía que empezábamos a tener un mapa bastante legible; en ese mapa hay Call Wall, Put Wall, Gamma Flip, interés abierto, dealers ajustando coberturas… y justo cuando empezamos a sentirnos cómodos aparece una variable que entra como elefante en cacharrería y con bastante poca consideración por todo el trabajo que llevamos hecho:
el calendario.
Porque las opciones tienen una característica que las diferencia radicalmente de Bitcoin, una acción o un lingote de oro: caducan.
Puedes comprar Bitcoin y dejarlo diez años en una cartera. Podrá valer más, menos o hacerte cuestionar algunas decisiones vitales durante el camino, pero Bitcoin seguirá allí.
Una opción puede tener una magnífica tesis, un strike perfectamente elegido y un movimiento del mercado que finalmente te dé la razón. Si todo eso ocurre después de su fecha de vencimiento, el contrato ya no existe para celebrarlo.
Y esa cuenta atrás no empieza a importar únicamente el último día. Va modificando poco a poco el valor de las opciones y, cuando queda muy poco tiempo, puede cambiar de forma importante la sensibilidad de los contratos y las coberturas asociadas a ellos.
Ahí vuelve a aparecer una vieja conocida: Theta.
Theta no es simplemente “perder dinero cada día”
Cuando presentamos las griegas dijimos que Theta representaba el reloj de una opción. Ahora podemos darle un poco más de profundidad.
Una opción contiene dos grandes componentes de valor. Por un lado está lo que ya vale por la relación entre el precio del activo y su strike. Por otro está la posibilidad de que todavía ocurran cosas antes de que venza.
Ese segundo componente es el valor temporal.
Imaginemos que Bitcoin cotiza en 80.000 dólares y tenemos una call con strike 85.000. Si faltan seis meses para el vencimiento, todavía existe muchísimo tiempo para que Bitcoin supere ese nivel. El mercado estará dispuesto a pagar por esa posibilidad.
Ahora dejemos Bitcoin exactamente en 80.000, pero cambiemos una sola cosa: nuestra opción vence dentro de dos horas.
El activo es el mismo, el strike es el mismo y nuestra opinión sobre Bitcoin podría seguir siendo exactamente igual, pero el derecho que tenemos entre manos vale menos porque el reloj nos ha quitado casi todas las oportunidades de que el movimiento ocurra a tiempo.
Theta mide cuánto valor temporal va perdiendo una opción simplemente porque pasa el tiempo, aun manteniendo constantes las demás variables.
La comparación más sencilla podría ser una reserva de hotel que solo puedes utilizar este fin de semana. El lunes puede seguir existiendo el hotel, la habitación puede continuar siendo estupenda y tú incluso puedes seguir teniendo ganas de ir. Lo que ha dejado de existir es tu derecho a utilizar aquella reserva.
Con las opciones pasa algo parecido, aunque el deterioro no ocurre de manera uniforme.
El reloj no corre siempre a la misma velocidad
Aquí aparece uno de los detalles más importantes.
Sería cómodo imaginar que una opción con treinta días de vida pierde exactamente una trigésima parte de su valor temporal cada día. El matiz es que las opciones, y casi nada en el mercado, suele comportarse con semejante educación matemática.
En las opciones cercanas al precio de ejercicio, las que llamamos at the money o ATM, es decir, aproximadamente “en el dinero”, la pérdida de valor temporal tiende a acelerarse conforme se aproxima el vencimiento. CME explica precisamente que Theta aumenta en magnitud cerca de la expiración para estas opciones, mientras que los contratos muy dentro o muy fuera del dinero pueden tener bastante menos valor temporal que perder.
Podemos imaginar un cubo de hielo.
Recién sacado del congelador tenemos bastante margen. Sabemos que se está derritiendo, pero durante un rato conserva perfectamente su forma. Conforme pasa el tiempo queda menos hielo y, llegado cierto punto, ya no estamos discutiendo cuánto durará: estamos intentando que no desaparezca antes de terminar la bebida.
Con Theta ocurre algo parecido. El tiempo siempre avanza, pero su importancia puede aumentar muchísimo cuando quedan pocos días u horas.
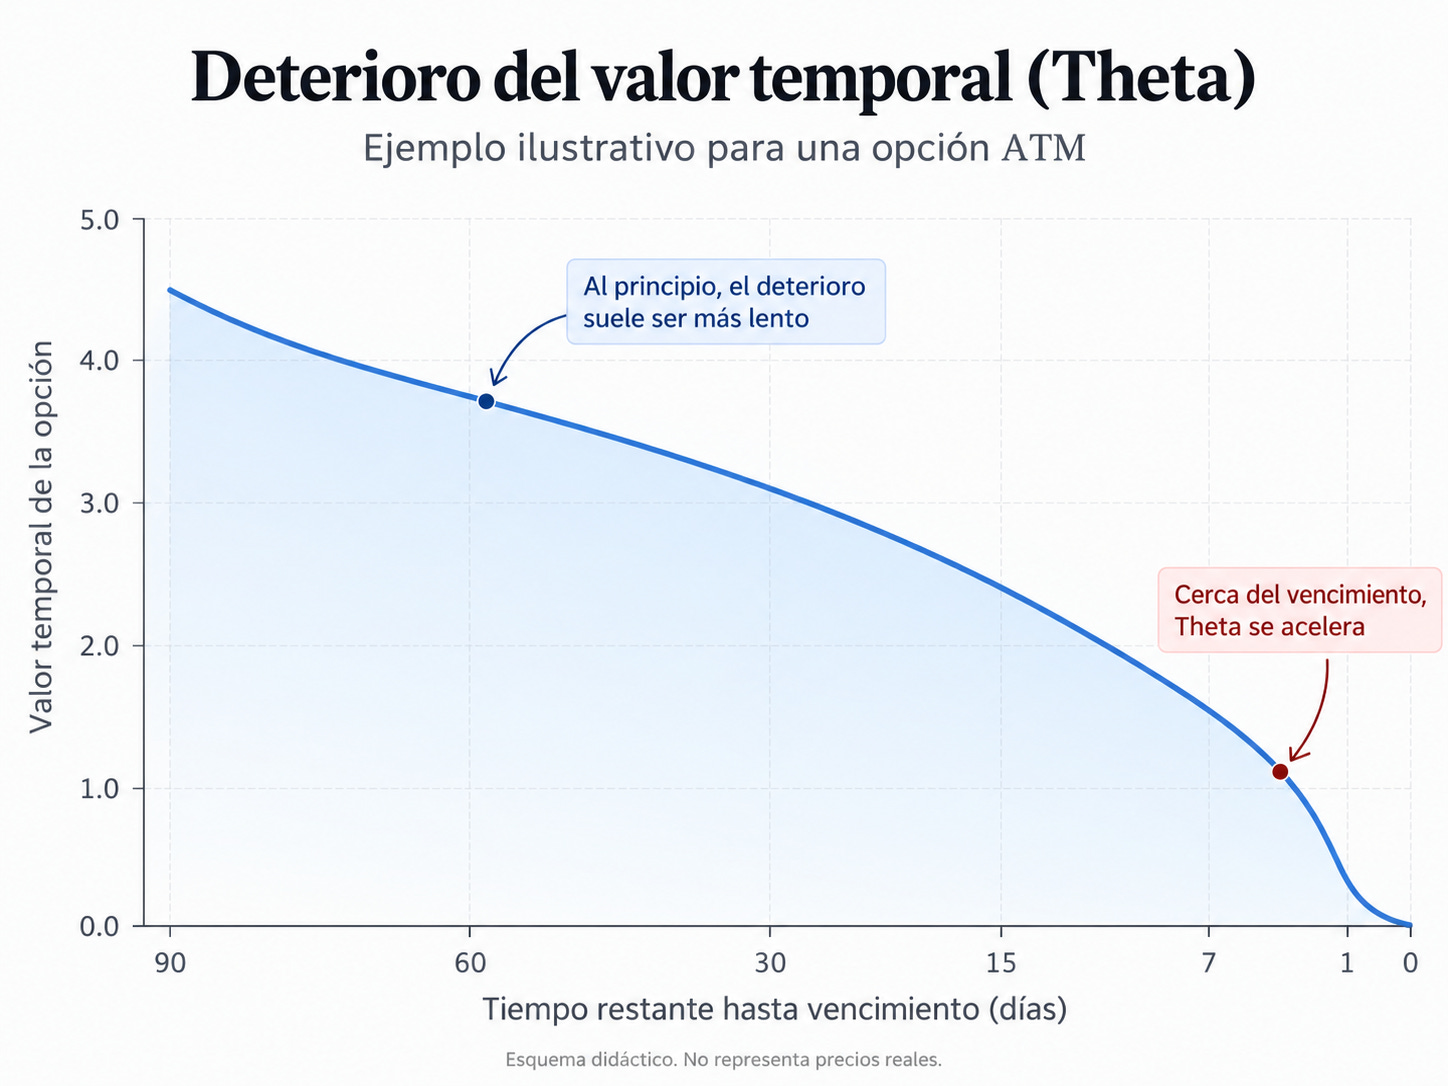
El valor temporal de una opción cercana al dinero no suele deteriorarse de forma lineal. Conforme se acerca el vencimiento, Theta puede adquirir mucha más importancia.
Y aquí aparece una conexión interesante con el capítulo anterior. Las opciones próximas al dinero y al vencimiento no solo pueden sufrir una pérdida temporal más rápida; también pueden tener una Gamma elevada (no te confundas con la dimensión de la Gamma positiva o negativa del anterior capítulo, aquí se refiere a la dimensión de como cambia la Delta que vimos en el capítulo de las Griegas), haciendo que su Delta cambie con mucha sensibilidad ante pequeños movimientos del precio. Las opciones de corto plazo tienden precisamente a combinar mayor sensibilidad Gamma y mayor deterioro temporal.
Es decir, cuando el reloj está a punto de llegar a cero, puede haber menos tiempo pero más sensibilidad.
Y esa combinación explica por qué algunos vencimientos resultan especialmente interesantes para nosotros.
Un vencimiento no es simplemente el día en que desaparecen opciones
Supongamos que dentro de unas horas vencen opciones de Bitcoin con miles de millones de dólares de valor nominal asociado.
No debemos imaginar que a determinada hora todos los contratos explotan simultáneamente y Bitcoin sale disparado en alguna dirección. Sería una explicación muy entretenida, pero bastante mala.
Lo que sí ocurre es que una estructura que llevaba días o meses condicionando riesgos y coberturas llega a su final.
Las opciones que vencen fuera del dinero pierden su valor al expirar. Las que terminan dentro del dinero se liquidan según las reglas del contrato. En Deribit, por ejemplo, las opciones tienen vencimientos diarios, semanales, mensuales y trimestrales; los semanales vencen los viernes, los mensuales el último viernes del mes y los trimestrales el último viernes de marzo, junio, septiembre y diciembre, habitualmente a las 08:00 UTC.
Lo importante para nosotros no es memorizar el calendario de vencimientos, sino comprender qué significa que llegue ese momento.
Hasta entonces podían existir dealers comprando o vendiendo futuros para cubrir Delta, grandes concentraciones de Gamma alrededor de determinados strikes y Walls que estaban influidos por los contratos de esa expiración. Una vez que esos contratos desaparecen, esa parte concreta de la estructura deja de existir.
Las coberturas pueden cerrarse, reducirse o trasladarse hacia otros vencimientos. Las posiciones que los inversores quieren mantener pueden renovarse abriendo contratos posteriores, un proceso que suele denominarse rollover y que podemos traducir sencillamente como trasladar la posición al siguiente vencimiento.
Por eso me gusta pensar en un gran vencimiento como el desmontaje de un escenario después de una obra de teatro. El teatro sigue ahí, los actores también y mañana habrá otra representación, pero los decorados que condicionaban el espacio esta noche pueden haber desaparecido cuando volvamos por la mañana.
El mercado sigue siendo el mismo.
Su estructura de opciones puede no serlo.
No todos los vencimientos tienen el mismo peso
Aquí el Open Interest, nuestro ya conocido interés abierto, vuelve a ayudarnos.
Podemos mirar cuántos contratos existen para cada fecha y descubrir que determinados vencimientos concentran muchísimo más riesgo que otros. Los vencimientos mensuales y, especialmente, algunos trimestrales pueden acumular cantidades de interés abierto considerablemente superiores a las de una expiración diaria cualquiera. Deribit señala precisamente que los grandes vencimientos resultan más relevantes cuando concentran un interés abierto elevado.
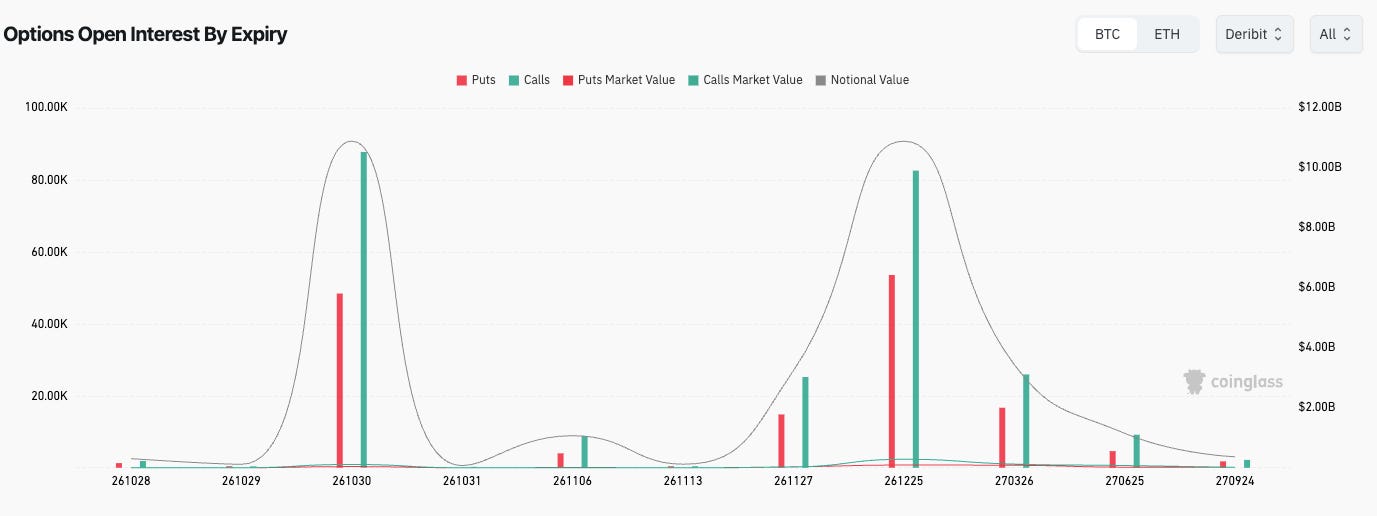
BTC · Interés abierto por vencimiento. Las opciones no están distribuidas uniformemente en el calendario: algunas fechas concentran mucha más exposición que otras.
Este gráfico nos permite hacer una lectura bastante intuitiva.
Si el viernes vencen 50 millones de dólares en opciones, probablemente la estructura asociada importe menos que si desaparecen varios miles de millones. No porque exista una cifra mágica a partir de la cual Bitcoin tenga que moverse, sino porque cuanto mayor sea la cantidad de contratos que llega simultáneamente al final de su vida, mayor puede ser el cambio en la estructura de riesgos y coberturas.
Además, necesitamos saber dónde están esos contratos respecto al precio.
Un gran vencimiento lleno de opciones extremadamente alejadas del mercado puede resultar menos relevante para las coberturas inmediatas que otro más pequeño pero concentrado justo alrededor del spot.
Por eso nunca deberíamos quedarnos solamente con el típico titular:
“Este viernes vencen 8.000 millones en opciones de Bitcoin.”
La cifra impresiona, pero necesitamos hacer dos preguntas adicionales: ¿en qué strikes están concentradas y dónde está Bitcoin respecto a ellos?
Ahí empieza el análisis.
Cuando queda poco tiempo, el precio puede sentirse más “atado” a ciertos strikes
Ahora podemos juntar Theta, Gamma, interés abierto y dealers.
Imaginemos que quedan pocas horas para el vencimiento y existe una enorme cantidad de opciones alrededor de 80.000 dólares. Bitcoin también está muy cerca de ese precio.
Como esas opciones están próximas al dinero y queda poco tiempo, pequeños movimientos de Bitcoin pueden cambiar rápidamente su Delta. Los dealers tienen que reajustar las coberturas y, si están en un régimen de Gamma positiva, esas operaciones pueden consistir en vender pequeñas subidas y comprar pequeñas caídas.
Eso puede contribuir a que el precio tenga dificultades para alejarse del strike.
Volvemos al pinning, que podríamos traducir como un precio que parece quedarse “anclado” alrededor de un nivel.
La imagen que me gusta es la de un perro paseando con una correa extensible. Puede moverse libremente alrededor de su dueño, pero cuando llega suficientemente lejos aparece una fuerza que empieza a tirar en dirección contraria.
No significa que el perro no pueda salir corriendo si la correa se rompe.
Tampoco significa que todo movimiento alrededor de un strike sea causado por opciones.
Significa que, bajo determinadas condiciones de posicionamiento, las coberturas pueden añadir una fuerza estabilizadora alrededor de un nivel justo cuando el vencimiento está muy próximo.
Esto nos lleva directamente al indicador más famoso, y probablemente más maltratado, cuando se habla de vencimientos.
Max Pain: el precio que demasiada gente trata como profecía
El término habitual es Max Pain, que podemos traducir como máximo dolor.
El nombre ya tiene suficiente dramatismo como para que Twitter y algunas miniaturas con cara de susto hagan el resto.
Su cálculo es relativamente sencillo: tomamos todo el interés abierto de calls y puts de un vencimiento y calculamos qué valor intrínseco tendrían esos contratos si el precio expirara en cada uno de los strikes posibles. El nivel en el que el valor total a pagar a los compradores de opciones sería menor es el llamado Max Pain.
Imaginemos que para un vencimiento determinado tenemos:
Bitcoin en 82.000 dólares.
Mucho interés abierto entre 78.000 y 85.000.
Y el máximo dolor aparece en 80.000.
La interpretación tentadora es inmediata:
“Bitcoin irá a 80.000 porque ahí los vendedores de opciones ganan más dinero.”
Y aquí es donde debemos frenar un poco.
Primero, el interés abierto no nos dice quién mantiene realmente cada lado de todos los contratos. Ya aprendimos en capítulos anteriores que una call puede formar parte de una cobertura, una estrategia compleja o una posición de market maker.
Segundo, Max Pain es un cálculo estático basado en el interés abierto existente. Si las posiciones cambian, también puede cambiar el nivel.
Y tercero, que exista un incentivo económico alrededor de determinado precio no significa que ese incentivo tenga fuerza suficiente para dominar todos los demás flujos que mueven Bitcoin.
Una publicación de inflación inesperada, una gran liquidación, una noticia regulatoria o varios cientos de millones entrando al mercado no suelen detenerse educadamente porque nuestro Excel diga que el máximo dolor está dos mil dólares más abajo.
Por eso Max Pain puede ser una referencia interesante, especialmente cuando queda poco tiempo, el vencimiento es grande y el precio ya se encuentra relativamente cerca del nivel, pero utilizarlo aislado como objetivo de precio es pedirle bastante más de lo que puede ofrecer. La propia explicación de Deribit señala que resulta más útil con poco tiempo restante y elevado interés abierto, y que por sí solo es una herramienta limitada.
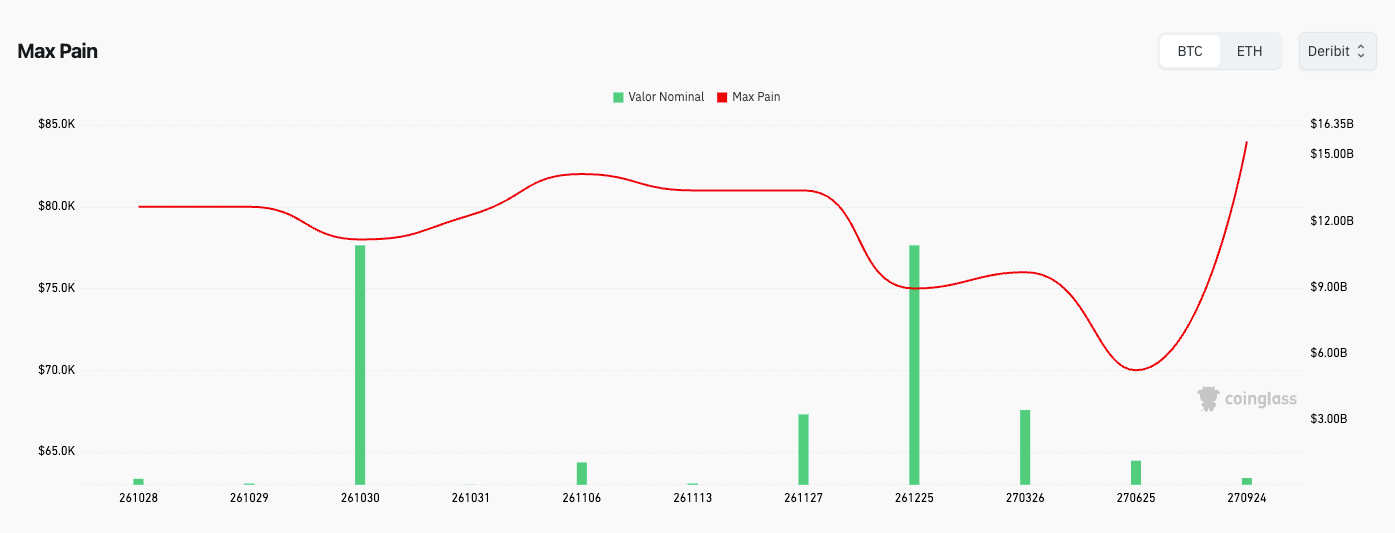
BTC · Max Pain por vencimiento. La línea roja muestra el nivel de máximo dolor calculado para cada fecha de expiración; las barras verdes representan el valor nominal de las opciones que vencen en cada una. Fuente: CoinGlass.
El gráfico también nos ayuda a entender por qué Max Pain debe utilizarse como contexto y no como objetivo de precio. El nivel cambia de una expiración a otra y su relevancia potencial también depende del tamaño del vencimiento, de dónde cotiza Bitcoin y de cuánto tiempo queda. Un Max Pain situado en 75.000 dólares cuando el precio está muy lejos y faltan meses tiene una lectura completamente distinta de otro situado a pocos cientos de dólares del spot cuando quedan horas y vence una cantidad enorme de opciones.
Entonces, ¿qué queremos saber cuando se acerca un gran vencimiento?
Llegados a este punto ya podemos plantear el análisis de forma mucho más madura.
Si alguien me dice que el viernes vence una cantidad enorme de opciones, la cifra por sí sola me interesa, pero no me basta. Quiero saber cuánto interés abierto concentra esa fecha respecto a otras, en qué strikes están acumuladas calls y puts, dónde cotiza Bitcoin, dónde están Call Wall y Put Wall, qué régimen de Gamma estimamos y dónde está el máximo dolor.
Después quiero observar qué ocurre conforme se acerca la hora.
Si el precio se encuentra muy lejos de las grandes concentraciones, algunas pueden tener poca influencia inmediata. Si está metido justo entre ellas y la Gamma es elevada, el vencimiento puede adquirir mucha más importancia. Y si después de la expiración desaparece una cantidad relevante de Gamma, también nos interesa comprobar si el mercado pierde parte del amortiguador que tenía antes.
Ese último punto es especialmente interesante.
A veces nos obsesionamos demasiado con lo que ocurrirá antes del vencimiento y olvidamos mirar lo que ocurre después, que muchas veces es más importante e incluso más fácil de predecir.
Si una gran concentración de opciones estaba ayudando a contener el mercado y de repente esos contratos desaparecen, el lunes siguiente puede existir mucha menos Gamma alrededor del precio. El mercado no tiene por qué moverse inmediatamente, pero el terreno sobre el que se mueve ha cambiado.
La comparación sería desmontar las barreras de seguridad después de un evento. Mientras estaban colocadas, condicionaban por dónde podía circular la gente. Una vez retiradas, no obligan a nadie a correr, pero dejan bastante más espacio para hacerlo.
El vencimiento no es una señal; es un cambio de estructura
Esta probablemente sea la idea más importante de todo el capítulo.
Cuando leamos:
“Hoy vencen 5.000 millones de dólares en opciones de Bitcoin”
no deberíamos traducirlo automáticamente como:
“Hoy habrá volatilidad.”
Tampoco:
“Bitcoin irá al Max Pain.”
Ni siquiera:
“El precio caerá cuando desaparezcan las opciones.”
Lo que sí podemos decir es que una cantidad determinada de contratos y las coberturas asociadas a ellos están llegando al final de su vida, y que eso puede modificar el mapa que veníamos utilizando.
En Deribit, por ejemplo, las opciones se liquidan al vencimiento utilizando un precio calculado mediante el promedio ponderado en el tiempo del índice durante los treinta minutos previos a las 08:00 UTC; el mecanismo pretende evitar que una única operación de última hora determine el precio final.
Ese detalle también ayuda a desterrar otra imagen demasiado cinematográfica: no existe necesariamente un segundo exacto en el que todo el mercado deba lanzarse a mover Bitcoin para conseguir un determinado cierre.
La realidad es bastante menos conspiranoica y mucho más interesante: durante los días y horas previos existen posiciones, sensibilidades, coberturas, cierres y traslados hacia vencimientos posteriores que van transformando progresivamente el mapa.
Y nosotros estamos intentando aprender a leer esa transformación.
Añadamos el reloj a nuestras fichas
Si sigues construyendo el pequeño mapa de conceptos de esta serie, este capítulo añade tres conexiones importantes.
Theta nos recuerda que el tiempo restante forma parte del valor de una opción y que su efecto puede acelerarse cerca del vencimiento, especialmente alrededor del precio de ejercicio.
Vencimiento marca el momento en el que una determinada estructura de opciones deja de existir y puede obligar a cerrar, liquidar o trasladar posiciones y coberturas.
Y máximo dolor o Max Pain nos ofrece una referencia matemática basada en la distribución del interés abierto, útil como contexto cuando el vencimiento está próximo, pero insuficiente para predecir por sí sola dónde terminará el precio.
Si colocamos estas nuevas fichas junto a las anteriores, nuestro mapa empieza a parecerse mucho más al mercado real:
Interés abierto → Gamma → Dealer → Cobertura → Flujo
pero ahora añadimos:
Tiempo → Theta → Vencimiento → desaparece o se traslada exposición → cambia el mapa
Eso explica por qué una lectura de opciones nunca debería hacerse una vez y guardarse durante dos semanas.
El mercado no solo se mueve.
También envejece.
Y cuando termina un gran vencimiento, parte del mapa que utilizábamos ayer puede haber desaparecido esta mañana.
En el próximo capítulo vamos a añadir otra pieza que hace todavía más interesante todo esto: la volatilidad implícita.
Hasta ahora nos hemos cuestionado dónde está el riesgo y cómo pueden reaccionar las coberturas. Ahora vamos a estar más atentos a algo diferente:
¿cuánto movimiento está pagando el propio mercado antes de que ocurra?
Trackback from your site.


