Los futuros del S&P 500 suben un 0,3% y los del Nasdaq un 0,7% este lunes, un rebote modesto que el mercado lo entiende como una pausa reflexiva cuando en realidad es simplemente que el viernes agotó a los vendedores, no es que los haya convencido de que estaban equivocados.
El cierre de octubre dejó un sabor amargo: la tecnología lideró las caídas después de que Amazon e Intel decepcionaran en resultados, reforzando la idea de que gastar decenas de miles de millones en infraestructura de IA es fácil, pero explicar cuándo eso genera caja resulta bastante más difícil. Los bonos del Tesoro captaron demanda defensiva y los rendimientos cayeron, con el 2 años bajando 6,4 puntos básicos hasta el 4,59% y el 10 años cediendo casi 6 puntos hasta el 4,93%, mientras varios funcionarios de la Fed seguían argumentando a favor de más subidas, lo que nos deja un caldo de cultivo, como poco complicado para las próximas semanas.
La agenda de los próximos días no invita precisamente al relax: el ISM manufacturero llega hoy lunes y marcará el tono de apertura, los datos de empleo de octubre, nóminas, tasa de paro, cierran la semana el viernes, y el martes se celebran las elecciones de mitad de mandato en Estados Unidos, con el control del Congreso en juego y los republicanos con vulnerabilidades en varios distritos clave. Encima de eso, el PMI manufacturero de la eurozona de octubre ya mostró hoy presiones de precios crecientes, lo que le da a Lagarde otro problema en la mesa.
En renta variable americana el lastre sigue siendo el mismo: los grandes nombres tecnológicos que prometieron el cielo de la IA ahora tienen que justificar la factura. El S&P 500 cerró el viernes con pérdidas generalizadas, la tecnología encabezó el descenso, y el rebote de futuros de esta mañana todavía tiene que demostrar que no es simplemente el chat del domingo por la noche siendo optimista.
Las bolsas europeas abren noviembre con cautela, básicamente planas, lo que en el contexto actual equivale a un logro menor. El EUR/USD sube un 0,5% hasta 1,1217, recuperando parte de lo perdido el viernes cuando cerró en 1,1164, mientras el 10 años del Tesoro cotiza cerca del 4,91% sin convicción en ninguna dirección. Francia añade su propio nubarrón: el deterioro de su actividad económica y las dudas sobre el espacio fiscal vuelven a poner el foco sobre la deuda periférica en un momento delicado para la eurozona.
La sesión asiática ya cerró, en un entorno mixto lideran las subidas el NIFT50 indio (+1.,68%) y del lado de las caídas el indice de Taiwan que retrocede -0,89%. Además, el dólar se mantiene al alza frente al yen, con el USD/JPY subiendo un 0,2% hasta 157,87, lo que sugiere que el apetito por activos de mayor riesgo en Asia fue limitado.
El gran movimiento del día está en el crudo: el WTI cae por debajo de los 100 dólares hasta los 99,80, arrastrándolo las esperanzas de un acuerdo entre Estados Unidos e Irán que devolvería oferta al mercado en un momento en que cualquier alivio en el frente energético es bienvenido dado el nivel del bono de 10 años y la presión inflacionista. El oro, en cambio, cotiza cerca de los 3.900 dólares rebotando tímidamente desde su media móvil de 100 semanas, aunque los titulares técnicos del día no son halagüeños para el metal: si el rebote no gana convicción pronto, el siguiente soporte promete ser incómodo.
Lo que importa vigilar esta semana es el tono: si el rebote de hoy aguanta o se convierte en otra oportunidad para reducir riesgo, algo que dependerá tanto de cómo reaccionen los mercados al resultado electoral del martes como de si el discurso sobre IA pasa definitivamente de “inversión estratégica” a “agujero negro de capex”. El riesgo no está desaparecido, solo está tomándose el lunes libre.
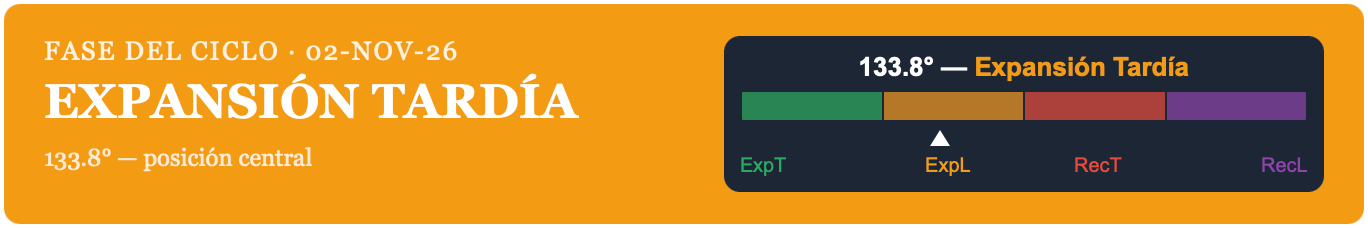
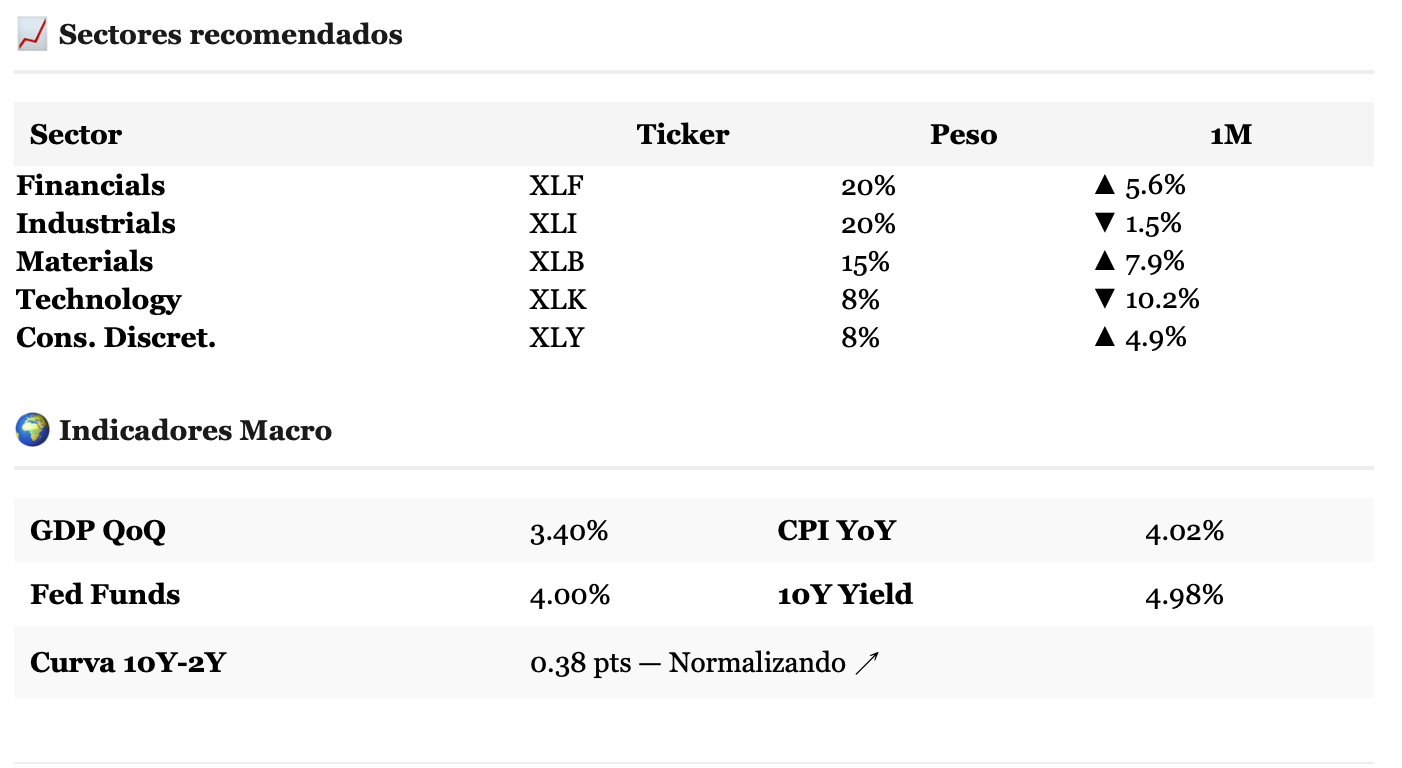
Con el ciclo SPI en Expansión Tardía a 133,8 grados y el 10 años cerca del 4,91%, los sectores con mejor posicionamiento estructural siguen siendo financiero, industrial y materiales, que históricamente aguantan mejor esta fase que una tecnología que hoy mismo está teniendo que acreditar sus promesas ante un mercado que ya no se fía solo de la narrativa.
Market Tracker · SPI Sector Pulse Investing · Datos: Yahoo Finance + FRED
El Excel completo con todos los activos está disponible en el canal de Discord y en Google Sheet para los suscriptores pro.
Trackback from your site.


