Los futuros del Nasdaq rebotan pero muy tímidamente esta mañana, y con un ojo puesto en la apertura, después del destrozo de ayer, lo que en la jerga de mercado se llama un rebote técnico y en el lenguaje llano significa que alguien compró porque todo cayó demasiado rápido, no porque algo haya cambiado. El tono general de la sesión que arranca es de cautela contenida: todos esperan el NFP americano de las 8:30 ET, y hasta entonces nadie quiere comprometerse demasiado.
La sesión del jueves fue una capitulación sin paliativos. El Nasdaq Composite cedió 1.421 puntos, un 5,52%, hasta los 24.315; el Dow perdió 1.833 puntos, un 3,44%, cerrando en 51.528; y el Russell 2000 se dejó un 4,45% que convierte el miércoles en un simple prólogo. Micron lideró el castigo con una caída cercana al 12%, arrastrando a todo el ecosistema de memoria, almacenamiento y equipos de semiconductores mientras el mercado se preguntaba en voz alta cuándo se va a traducir el gasto en IA en pedidos reales para los proveedores.
La cita del día es el NFP de octubre, donde el consenso tiene una dispersión poco habitual y el propio contexto anticipa expectativa a la baja en las cifras; ya se sabe, entre los huracanes de temporada y algunas distorsiones del calendario, octubre tiene fama de número revuelto. Para los próximos días, el foco se mueve a lo que haga la Fed en diciembre: Williams dejó caer ayer que la economía americana sigue siendo notablemente resiliente, que las presiones inflacionarias de aranceles han pasado en gran parte y que no hay urgencia en mover tipos, lo que dibuja a un banco central cómodo con el “statu quo”… por ahora.
En Wall Street, la sangría del jueves tocó de lleno el sector tecnológico y los activos de riesgo en general, con el dólar mixto en ese entorno: el AUDUSD cayó 1,13% hasta 0,6925, el USDJPY bajó 0,49% hasta 157,64,el yen volvió a funcionar como refugio, y el Bitcoin se quedó fuera de la fiesta de las bajadas de yields, sin el habitual rebote que suelen generar los movimientos de bonos. El mercado de bonos sí reaccionó: la curva se empinó porque la parte corta cayó más que la larga, un movimiento que llama la atención dado que las peticiones semanales de desempleo llegaron por debajo de las estimaciones.
Europa abre la jornada sin grandes sobresaltos, consolidando posiciones mientras espera el dato americano. Las ventas minoristas de la eurozona en septiembre decepcionaron: -0,7% mensual contra el -0,1% esperado, con Alemania encabezando el descalabro con una caída del 2,0%; la lectura anual se moderó al 0,4% desde el 0,8% previo. El BCE no moverá ficha por esto, sigue mirando la inflación, no el consumidor, y el EURUSD se mantuvo ayer apenas por encima de 1,12, cerrando en 1,1217 con una pérdida de nueve décimas de punto.
La sesión asiática ya cerró y la sangría de indices no nos deja un panorama alentador; Nikkei se deja – 6,1%, Kospi -6,02%. China aguanta sin muchas caídas ayer, pero ya lleva desde principios de año casí un -14% de castigo. Asia no se beneficio de las noticias, que parecen venirse escuchando desde la madrugada, en las que se escucha que los demócratas en el Senado americano estarían preparando una ofensiva para revertir los aranceles sobre Canadá, con el senador Wyden citando apoyo mayoritario, mientras el gobernador del Banco de Canadá Macklem reconocía que no puede descartar una escalada adicional antes de que mejore el panorama comercial. El dato de empleo canadiense de octubre ya llegó esta mañana y fue malo: -4.700 empleos contra los +13.600 estimados, con la tasa de desempleo subiendo al 6,7%.
El oro volvió a comportarse como activo de refugio con la caída de yields, recogiendo un bid (osea que los compradores compraron al precio más caro posible) que el contexto técnico hacía necesario después de semanas vendiéndose junto a la renta variable en cada episodio de pánico, patrón que ayer se rompió en su favor. El crudo, por su parte, rebotó pese al caos general: los informes de nuevos incidentes en el Golfo volvieron a poner el riesgo de suministro sobre la mesa después del desplome del miércoles, que había llegado con la esperanza de un cese de hostilidades en Irán; Teherán mientras tanto envió una nueva propuesta nuclear a Washington vía Qatar, aunque un alto cargo iraní dejó claro que no hay conversaciones serias hasta que EEUU dé pasos concretos.
Lo que importa en las próximas horas es simple: el NFP manda. Si el dato sale débil, el Nasdaq puede profundizar o rebotar según la lectura que haga el mercado sobre la Fed; si sale fuerte, la narrativa de tipos más altos por más tiempo vuelve a tensionar los múltiplos tecnológicos que ayer ya sufrieron lo suficiente. El ruido político, impeachment de Hegseth, cambio de tarifas arancelarias sobre Canadá, Iran, está ahí de fondo, pero hoy el mercado va a mirar una sola pantalla a las 8:30.
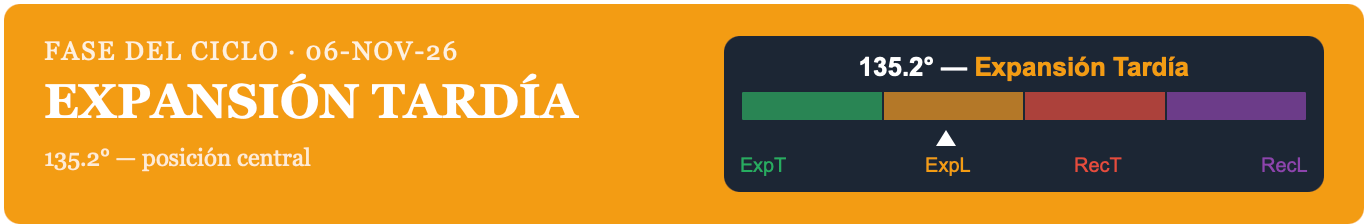
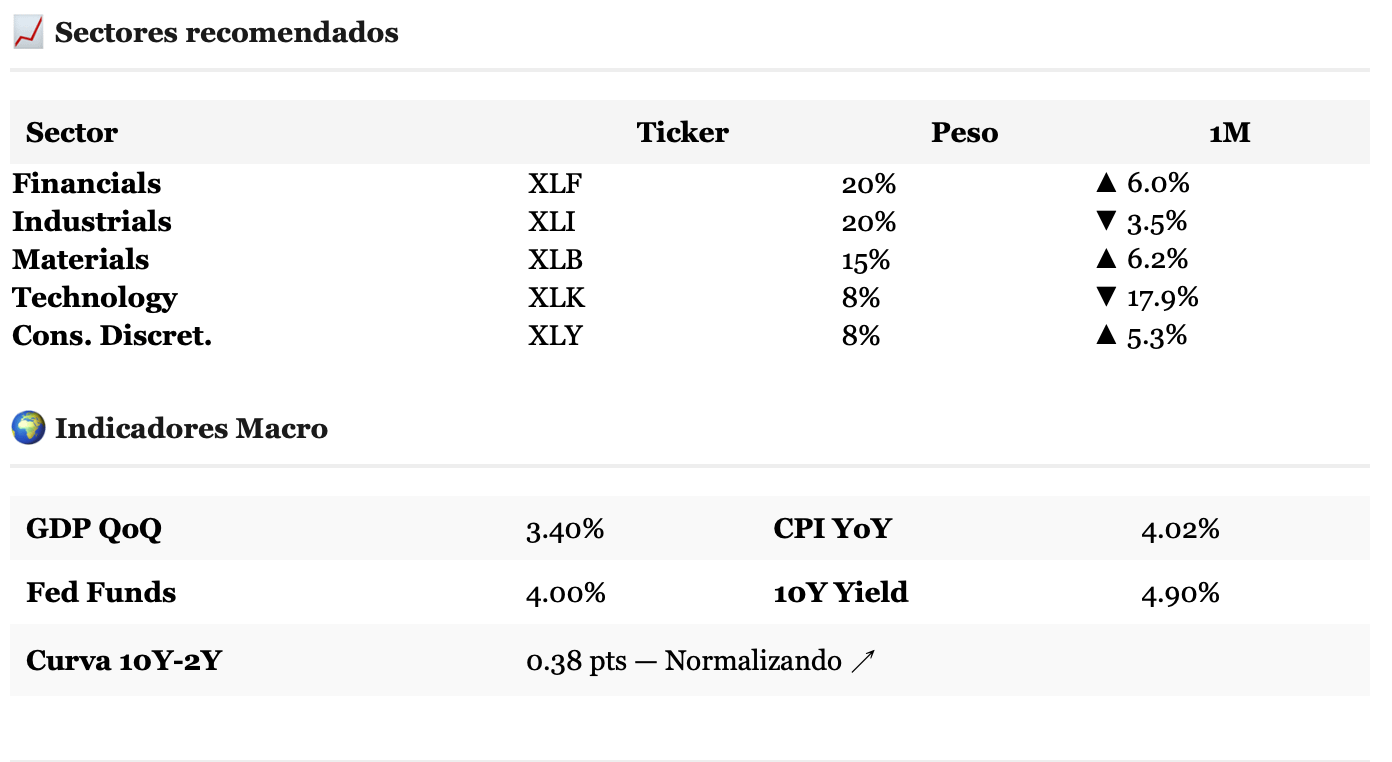
Con el ciclo SPI en Expansión Tardía a 135,2 grados y el 10Y en 4,90%, la rotación hacia XLF, XLI y XLB no es una idea nueva, pero cada jornada como la del jueves recuerda que en esta fase del ciclo el mercado no perdona a los que siguen pagando múltiplos de crecimiento por activos que todavía no han demostrado el retorno.
Análisis de liquidez
¿Qué os ha parecido el bloque de la liquidez? No se si será una tabla de rescate o el peso que nos hunda, pero la información deja claro un movimiento de fondo cuando se cruzan ciertos límites.
Market Tracker · SPI Sector Pulse Investing · Datos: Yahoo Finance + FRED
El Excel completo con todos los activos está disponible en el canal de Discord.
Trackback from your site.


