Hasta ahora hemos hablado casi siempre desde el mismo lado de la mesa. Compramos una call, compramos una put, miramos su strike, su vencimiento y después descubrimos que Delta, Gamma, Theta y Vega van modificando su comportamiento a medida que cambia el precio, pasa el tiempo o aumenta la volatilidad.
Pero llevamos tres capítulos dejando una silla vacía intencionalmente, aunque algunos ya me habían “reclamado”… tranquilos todo llega 😉.
Porque cuando alguien compra una opción, alguien tiene que venderla y ese alguien no siempre es otro inversor que piensa exactamente lo contrario. Muchas veces es un market maker, o dealer, cuya función no consiste en decidir si Bitcoin va a subir o bajar, sino en proporcionar liquidez y gestionar el riesgo que va acumulando mientras compra y vende contratos.
Esta distinción es mucho más importante de lo que parece ya que si yo compro una call porque creo que Bitcoin va a subir, es fácil imaginar que al otro lado hay alguien convencido de que va a caer. Mercado resuelto: dos opiniones enfrentadas y que gane el mejor.
Pero un market maker puede venderme esa call sin tener ninguna opinión especial sobre Bitcoin; su negocio puede ser otro, y de hecho suele serlo.
Quiere venderme la opción a un precio, comprar otra a otro precio, cobrar el diferencial entre ambos y, sobre todo, evitar que una subida de Bitcoin de repente convierta su jornada laboral en algo similar a una visita al dentista.
Para eso necesita cubrirse y ahí empieza el verdadero puente entre las opciones y el mercado.
El dealer no quiere saber quién tiene razón
Imagina una casa de cambio en un aeropuerto. Durante todo el día compra y vende dólares, euros y pesos. El negocio no consiste casi nunca en acertar dónde estará el dólar la semana que viene. La casa de cambio gana dinero comprando a un precio y vendiendo a otro.
El problema aparece si, de repente, durante tres horas todo el mundo quiere comprar dólares.
La casa de cambio empieza a entregar dólares y acumular euros. Puede que el gerente piense que el dólar va a subir, puede que crea que va a bajar o puede que esté pensando únicamente en dónde va a comer. Lo importante es que su inventario se ha desequilibrado. Tiene demasiado de una cosa y demasiado poco de otra, así que necesita reajustarlo.
Un market maker de opciones vive permanentemente con una versión bastante más sofisticada de ese problema.
Compra calls.
Vende calls.
Compra puts.
Vende puts.
Tiene contratos con distintos strikes y vencimientos, y cada uno reacciona de forma diferente cuando se mueve el mercado. Su trabajo consiste en mirar toda esa mezcla y preguntarse constantemente:
¿Cuánto riesgo tengo ahora mismo si Bitcoin se mueve?
Para responder a eso ya conocemos una herramienta… la vimos la pasada semana:
Delta.
Volvamos a Delta, pero ahora desde el otro lado
Supongamos, simplificando mucho, que compro una call sobre el equivalente a 1 BTC y que esa opción tiene un Delta de 0,30.
Para mí, comprador, Delta 0,30 significaba que la opción reaccionaba aproximadamente como una exposición de 0,30 BTC a pequeños movimientos del precio. Pero pensemos ahora en quien me ha vendido esa call.
Si yo tengo aproximadamente +0,30 BTC de exposición direccional, el dealer que está al otro lado tiene aproximadamente -0,30.
Si Bitcoin sube, mi opción tiende a ganar valor y la posición del dealer tiende a perderlo. El dealer podría quedarse así y confiar en que Bitcoin no suba, pero eso sería apostar contra mí.
Y precisamente lo que suele intentar evitar un market maker profesional es que su resultado dependa demasiado de acertar la dirección del mercado.
Por tanto, puede hacer algo bastante sencillo: comprar 0,30 BTC de exposición, normalmente utilizando spot, futuros, perpetuos u otros instrumentos.
Ahora tiene dos posiciones:
Por un lado, ha vendido la call y tiene aproximadamente -0,30 de Delta.
Por otro, ha comprado +0,30 BTC.
El resultado aproximado y simplificando mucho, es:
-0,30 + 0,30 = 0.
Ha neutralizado buena parte de su riesgo direccional.
Esto es delta hedging.
Y no hace falta imaginar una habitación llena de traders golpeando frenéticamente teclados cada vez que Bitcoin se mueve diez dólares, te diría que todo este proceso está automatizado, al menos hasta unos límites de precios o de volumen.
El principio, sin embargo, es exactamente ese. El dealer no está comprando Bitcoin porque se haya vuelto alcista, está comprándolo porque necesita cubrir una posición. Y esa diferencia será fundamental para interpretar el flujo.
El problema es que la cobertura de ayer puede no servir hoy
Si Delta permaneciera siempre igual, la vida del dealer sería razonablemente cómoda. Vende nuestra call con Delta 0,30, compra 0,30 BTC, se sirve un café y espera tranquilamente al vencimiento.
Lamentablemente para él, en el capítulo anterior conocimos a Gamma, y Gamma tenía precisamente la desagradable costumbre de cambiar Delta.
Supongamos que Bitcoin está en 100.000 dólares y nuestra call tiene un strike cercano. La opción empieza con Delta 0,30 y el dealer compra 0,30 BTC para cubrirse; Bitcoin sube y ahora Delta ya no es 0,30. Es, supongamos, 0,40.
El dealer sigue teniendo solamente 0,30 BTC de cobertura, por lo que vuelve a estar expuesto y le toca comprar otros 0,10. Si Bitcoin continúa subiendo y Delta pasa a 0,50, necesitará comprar otros 0,10.
Y así, con este movimiento ocurre algo bastante interesante.
Bitcoin está subiendo y, como consecuencia de esa subida, el dealer necesita comprar más Bitcoin para mantener su cobertura y esa compra no nació de una nueva tesis alcista. Nació de una opción.
Ahora empezamos a entender por qué el mercado de derivados puede generar flujo sobre el propio activo a veces más que el propio activo…
Una ficha de dominó bastante cara
Podemos imaginar la cadena completa:
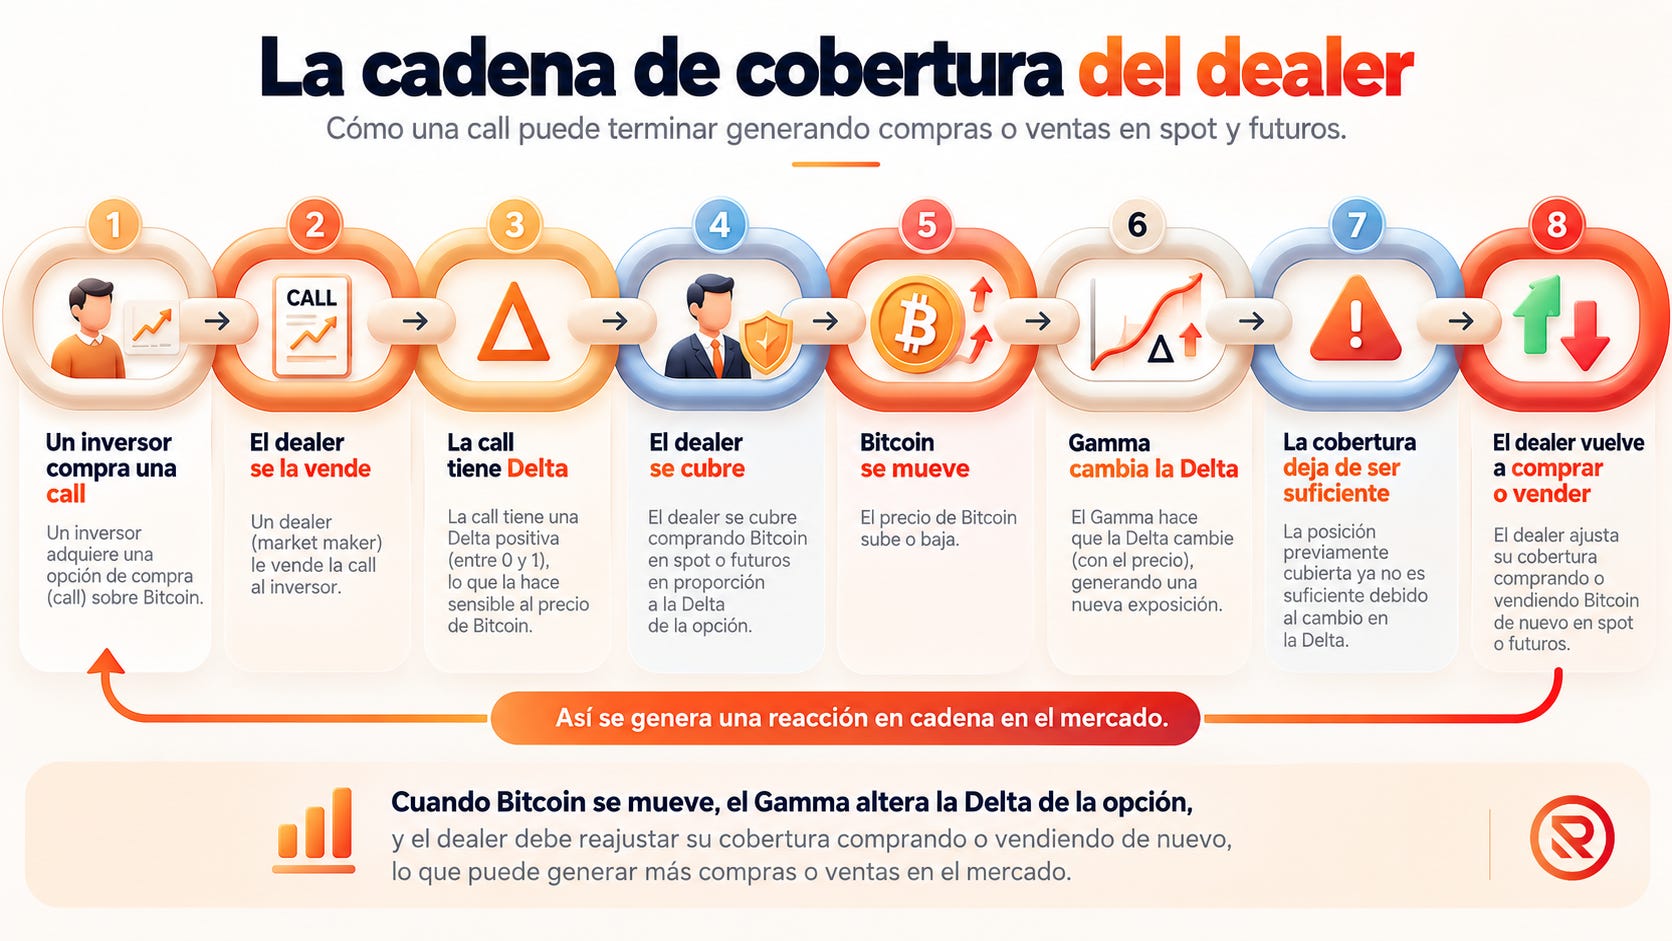
Y esas operaciones terminan llegando al mercado de futuros o spot, y es que la opción puede estar negociándose en un mercado distinto, pero sus efectos no tienen, y no suelen, por qué quedarse allí.
Es parecido a empujar una ficha de dominó y descubrir que la última está bastante lejos de la primera. Esta conexión es probablemente una de las ideas más importantes de toda la serie.
Porque empezamos estudiando opciones para obtener información adicional y ahora descubrimos que no solo nos hablan de expectativas o posicionamiento. En determinadas circunstancias, pueden generar flujo real.
Pero cuidado: todavía no hemos descubierto una máquina de imprimir señales
Aquí hay que detenernos porque es muy fácil dar el siguiente paso demasiado rápido.
Podríamos concluir:
“Si hay muchas calls, los dealers tendrán que comprar Bitcoin y por tanto Bitcoin subirá.”
Sería cómodo pensar así, pero también te digo que sería falso.
El ejemplo anterior sirve para entender el mecanismo, pero un dealer real no tiene una única call en su libro.
Puede haber vendido calls a unos clientes y comprado calls a otros. Puede estar largo de puts en un vencimiento y corto en otro. Puede tener futuros, spot y otras opciones que compensan parte de su exposición.
Nosotros vemos una call comprada y el dealer ve un libro completo de riesgos.
Por eso cuando más adelante hablemos de “dealer positioning”, “Gamma Exposure” o “Call Walls” tendremos que intentar aproximarnos a la exposición neta, no limitarnos a contar contratos.
Un millón de calls abiertas no significa automáticamente que exista un millón de calls compradas por clientes a dealers que ahora necesitan cubrirse comprando mercado.
Cada contrato tiene un comprador y un vendedor. Lo que realmente nos interesa es intentar entender quién tiene qué exposición y cómo podría necesitar cubrirla. Ahí empieza el análisis serio y termina la lectura de “muchas calls = alcista” que tanto daño hace a los que se acercan a las opciones por primera vez y buscan reglas sencillas.
La cobertura también puede funcionar al revés
Pero volvamos a nuestra call. Si Bitcoin subía y Delta aumentaba, el dealer de nuestro ejemplo tenía que comprar más, pero imaginemos ahora que Bitcoin empieza a caer.
Delta podría pasar de 0,50 a 0,40 y después a 0,30, el dealer ya no necesita tanta cobertura y si tenía 0,50 BTC comprados ahora sólo necesita 0,30, puede vender 0,20.
Por tanto, sus operaciones van ajustándose al movimiento del mercado, y dependiendo de cómo esté posicionado inicialmente el conjunto de dealers, este comportamiento puede tener dos efectos completamente distintos.
En algunas situaciones las coberturas tienden a amortiguar los movimientos: vender cuando el precio sube y comprar cuando cae.
En otras pueden hacer exactamente lo contrario: comprar durante las subidas y vender durante las caídas, reforzando el movimiento.
Eso tendrá un nombre que ya conocemos.
Gamma.
Pero todavía no vamos a abrir ese melón… llegaremos a ella después de entender dónde están concentrados todos esos contratos.
¿Por qué debería importarnos todo esto si no operamos opciones?
Pues te diría que precisamente es aun más interesante ya que ahora podemos mirar un nivel del mercado de una manera bastante diferente.
Imaginemos que Bitcoin cotiza a 98.000 dólares y sabemos que alrededor de 100.000 existe una concentración enorme de opciones. Cuando esto lo vimos hace 2 capítulos aquello sólo significaba que había muchos contratos con strike 100.000.
Ahora podemos hacernos una pregunta adicional:
si Bitcoin se aproxima a ese nivel y cambia rápidamente el Delta de todas esas opciones, ¿qué tendrán que hacer quienes están gestionando sus coberturas?
Quizá comprar, quizá vender… tal vez nada porque otras posiciones compensan esa exposición; pero ya sabemos dónde buscar.
Esto nos coloca mucho más cerca del objetivo con el que empezamos esta serie, por que no estamos usando las opciones para adivinar dónde estará Bitcoin mañana. Estamos intentando entender qué fuerzas podrían aparecer si llega a determinados lugares.
El dealer como correa de transmisión
Si hubiera que quedarse con una única imagen de este capítulo de la serie de opciones, utilizaría la de una correa de transmisión.
Por un lado tenemos el mercado de opciones, por el otro, Bitcoin, sus futuros y el mercado spot y entre ambos está el dealer ajustando continuamente riesgo.
Cuando cambian las opciones, puede cambiar su exposición. Cuando cambia su exposición, puede cambiar su cobertura. Y cuando cambia su cobertura, aparecen órdenes de compra o venta en otros mercados.
La cadena sería:
Opciones → Delta → cobertura → spot/futuros
Y cuando Gamma empieza a modificar Delta rápidamente:
Precio → Gamma → cambia Delta → cambia cobertura → aparece flujo
No significa que esa correa domine siempre el mercado. Bitcoin, o el activo que estamos viendo, mueve miles de millones por muchas razones diferentes y sería completamente absurdo explicar cada vela utilizando opciones.
Pero en determinadas momentos o zonas, especialmente cuando existe mucho posicionamiento concentrado y se acerca un vencimiento, ese mecanismo puede adquirir bastante importancia.
Lo interesante es que ahora ya sabemos por qué.
Nos falta saber dónde está toda esa exposición
Ya conocemos al comprador y conocemos la opción. Entendemos las cuatro griegas principales y ahora también conocemos al dealer y sabemos por qué puede necesitar comprar o vender el activo aunque no tenga ninguna opinión sobre su dirección.
Lo que nos falta ahora es localizar el riesgo.
Porque no es lo mismo que existan cien contratos dispersos entre veinte strikes que encontrar una montaña de posiciones acumuladas exactamente en 100.000 dólares.
Para eso necesitamos introducir otro concepto que aparece continuamente en cualquier pantalla de opciones:
Open Interest.
En el próximo capítulo veremos qué significa realmente, qué podemos aprender observando dónde se concentra y, sobre todo, qué errores cometemos cuando asumimos que Open Interest nos cuenta más de lo que realmente sabe.
Porque ver dónde están los contratos es fácil, cualquier pagina nos los muestra, pero entender qué significan ya es otra historia.
Trackback from your site.


