Los futuros de Wall Street llegan al viernes prácticamente planos, sin la convicción que tenían en los primeros compases de la sesión asiática. El mercado no sabe muy bien si celebrar que la semana termina o preocuparse por lo que ha dejado por el camino.
La sesión de ayer estuvo dominada por la digestión de la decisión de la Fed, que subió tipos hasta el rango 3,75-4,00% y proyectó en su dot plot dos posibles alzas adicionales para 2026 y una más en 2027. Warsh repitió su mensaje de Jackson Hole sin ofrecer guía explícita, lo suficientemente hawkish para mover bonos pero no tanto como para anclar las expectativas. La producción industrial de agosto, publicada hoy, llegó plana cuando se esperaba un +0,3%, con la manufactura cayendo un 0,3% y la utilización de capacidad estancada en el 76,3%.
Tras la decisión del Banco de Inglaterra, en cuya reunión se decidió no subir tipo pero con el mercado apostando aun así por 45 puntos básicos acumulados de subidas antes de fin de año, así que el mercado terminará imponiéndose. La semana que viene trae inflación en varios flancos europeos y más datos de empleo estadounidense, mientras la reunión de Trump con líderes del Golfo sobre Irán añade una variable geopolítica que nadie tiene en su modelo pero todos vigilan.
En renta variable americana, los índices cerraron la jornada anterior sin grandes sobresaltos pero el 10Y Treasury sigue rondando el 4,96%, lo justo para mantener la presión sobre las valoraciones. La plata se disparó más de un 7% como reacción al dot plot, que el mercado leyó como menos hawkish de lo temido en el margen, y eso arrastró capital hacia metales y alejó algo de presión sobre el dólar.
Europa tuvo una sesión nerviosa y continúa la caída que comenzó a principios de semana. Lagarde dejó ayer dos mensajes para todos los gustos: rechazó las subidas automáticas de tipos mientras los precios de la energía enturbian el panorama, pero su “ya veremos” ante una pregunta sobre salida anticipada del ciclo restrictivo fue suficiente para avivar la especulación. Bolsas europeas con sesgo vendedor, sin datos concretos de cierre disponibles todavía esta mañana.
En Asia, el protagonismo absoluto fue del yen. El BOJ subió 25 puntos básicos hasta el 1,25%, el nivel más alto desde 1995, pero el voto fue 7-2 con dos disidentes nombrados por la primera ministra Takaichi, y Ueda no comprometió el calendario de la siguiente subida. El resultado fue predecible: el yen se hundió, el USDJPY pasó de 156,60 durante la rueda de prensa a testar el 158,00 después. El Nikkei y el resto de plazas asiáticas cerraron una semana convulsa sin referencias adicionales que destacar.
El crudo Brent retrocede un 1,3% hoy hasta los 103,37 dólares, aliviando algo las primas de riesgo de suministro, aunque sigue cómodamente (e incómodamente para los demás) por encima de los 100 dólares. El oro se acerca de nuevo a los 4.400 dólares tras rebotar desde niveles técnicos comprometidos, impulsado por la reunión Trump-Golfo y el foco en Irán. La plata, como se ha dicho, protagonizó el movimiento más llamativo de la jornada con esa subida de más del 7%.
Lo que queda por ver hoy es si los futuros planos aguantan o si el 10Y termina de decidirse: por encima del 5% el tono cambia, por debajo da algo de aire. El contexto geopolítico en torno a Irán tiene la capacidad de reescribir cualquier narrativa de cierre semanal en cuestión de horas.
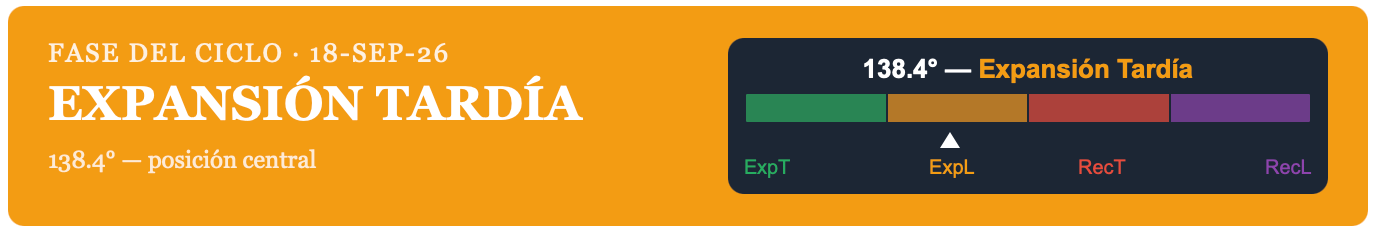
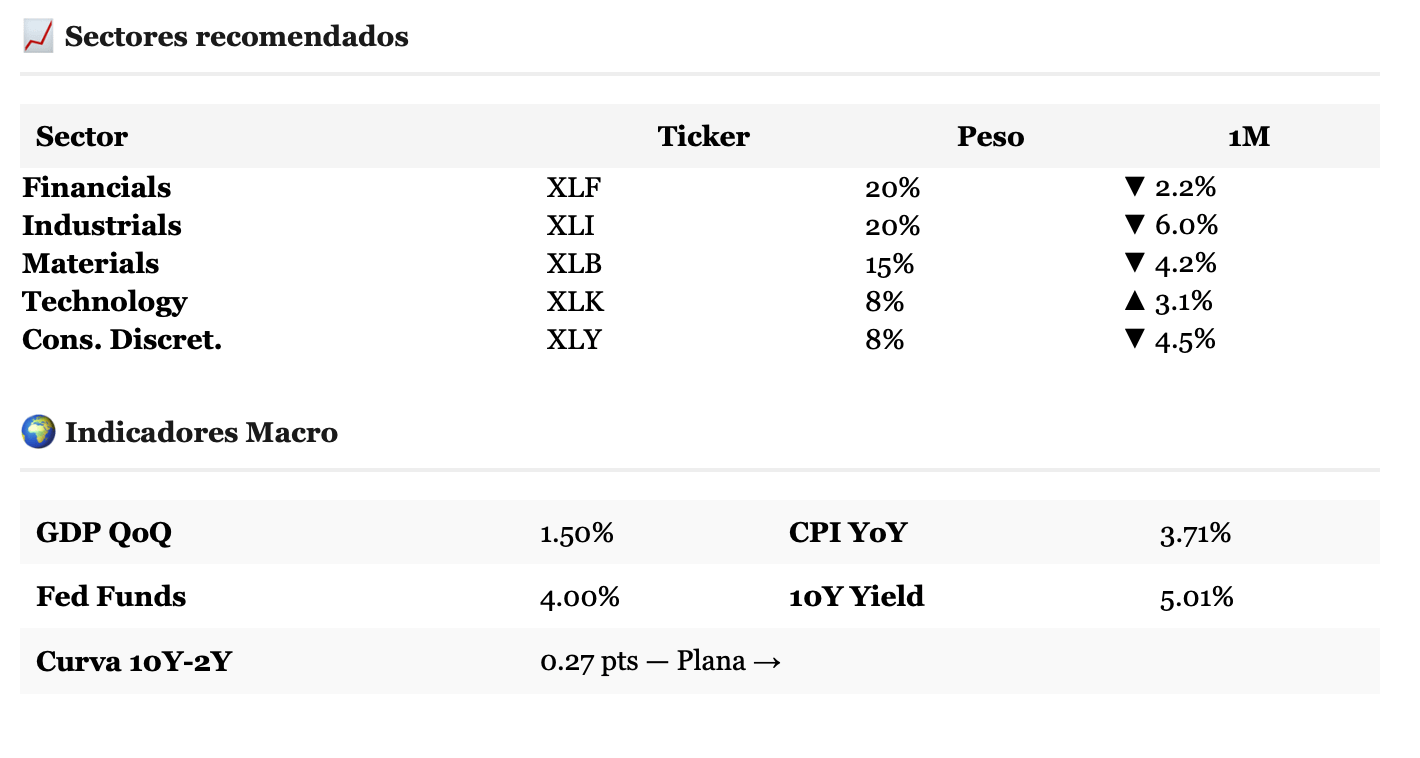
En expansión tardía con el ciclo SPI en 138,4 grados, los 5,01% del 10Y y la curva apenas invertida en 27 puntos básicos empujan el peso hacia XLF, XLI y XLB, que es exactamente donde uno querría estar si cree que el aterrizaje se produce sin accidente, y exactamente donde más duele si no.
Análisis de liquidez
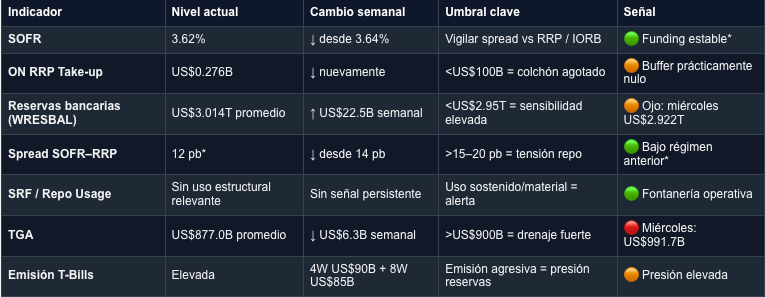
Si mirásemos exclusivamente los promedios semanales, parecería una semana bastante buena. Las reservas aumentan US$22.5B hasta US$3.014T, mientras el TGA promedio baja otros US$6.3B hasta US$877.0B. Eso consolida parte de la recuperación de la semana pasada y devuelve el promedio de reservas cómodamente por encima de nuestro umbral de US$2.95T.
Pero esta vez el promedio nos cuenta una historia atrasada. El dato puntual del miércoles 16 cambia radicalmente la fotografía: el TGA saltó hasta US$991.7B, frente a US$843.7B el miércoles anterior, mientras las reservas bancarias cayeron hasta US$2.922T, desde US$3.037T. Es aproximadamente +US$148B de TGA frente a -US$115B de reservas en una semana. El salto coincide con la gran entrada de impuestos de mitad de septiembre; sólo entre el 14 y el 16 el saldo diario del TGA pasó de US$871B a casi US$992B.
Esto es precisamente lo que nuestra analogía de la hoguera intenta detectar: el promedio dice que durante la semana había más brasas, pero la última fotografía muestra que Treasury acaba de llevarse una carretilla entera. Por eso esta semana daría más peso al dato puntual que al promedio.
En funding, la situación previa a la reunión de la Fed seguía siendo tranquila. SOFR cerró el 16 en 3.62%, frente a 3.64% una semana antes, dejando el spread contra el antiguo ON RRP del 3.50% en 12 pb. No había señal de tensión inmediata en repo.
Aquí, sin embargo, aparece una discontinuidad metodológica importante. El 16 de septiembre la Fed subió tipos 25 pb y, desde el día 17, IORB pasa a 3.90%, ON RRP a 3.75% y SRF a 4.00%. Por eso no tiene sentido calcular hoy 3.62%-3.75% y concluir que el spread es negativo: estaríamos comparando operaciones del miércoles con una tasa administrativa que sólo entró en vigor el jueves. El próximo SOFR ya nos dará la primera lectura limpia bajo el nuevo régimen así que el dato de hoy lo tomamos con alfileres.
El ON RRP, por su parte, registró apenas US$276M el 17 de septiembre. Seguimos exactamente donde estábamos: el viejo depósito de liquidez está muerto y cualquier gran absorción fiscal tiene mucha más capacidad de trasladarse directamente a reservas.
T-Bills y una novedad de la Fed muy importante
La oferta corta sigue siendo considerable. Esta semana hemos tenido las subastas habituales de 6W, 13W, 17W y 26W, y el jueves Treasury añadió US$90B de 4 semanas y US$85B de 8 semanas. La demanda sigue absorbiendo el papel, el 4W tuvo un bid-to-cover de 3.02, por lo que todavía no vemos problemas de colocación, aunque el volumen continúa compitiendo por cash con el sistema bancario.
Y aquí aparece probablemente la noticia estructural más importante de la semana: junto con la subida de tipos, la Fed ha autorizado explícitamente al Desk a aumentar las tenencias de Treasuries mediante compras de T-Bills y, si fuese necesario, valores con menos de tres años para mantener un nivel amplio de reservas. Además, reinvertirá todos los vencimientos de Treasuries y los pagos de principal de agencias en T-Bills.
Esto merece incorporarse a nuestra lectura porque introduce un suelo potencial bajo las reservas. Si WRESBAL vuelve a acercarse de forma persistente a niveles incómodos, la Fed ya ha dejado preparado el mecanismo para comprar bills y añadir reservas. No es necesariamente QE orientado a estimular los mercados; es gestión de reservas. Pero para nuestra hoguera la diferencia semántica importa menos que la mecánica: si la Fed compra bills, crea reservas y añade brasas.
Nivel de riesgo de liquidez
🟠 MEDIO-ALTO, sube desde MEDIO
La semana pasada bajamos a amarillo porque coincidieron reservas ~US$2.99T, TGA US$883B y spread de 14 pb. El promedio de esta semana incluso mejora esa fotografía.
Pero el cierre cambia el diagnóstico:
Reservas puntuales US$2.922T + TGA US$991.7B + ON RRP prácticamente cero.
Eso vuelve a colocar el sistema en nuestra zona sensible. No regreso todavía al nivel alto con semaforo rojo porque el funding no ha mostrado una dislocación y, sobre todo, porque ahora existe una respuesta explícita de la Fed mediante compras de bills si considera que las reservas dejan de ser amplias.
Implicaciones de mercado
Para bolsa y Bitcoin, tenemos dos fuerzas contrapuestas. El drenaje fiscal de esta semana es claramente negativo para la liquidez: US$115B menos de reservas en la fotografía puntual no es ruido. Además, la subida de 25 pb de la Fed endurece las condiciones financieras.
Pero aparece por primera vez un contrapeso bastante interesante: la Fed ha dejado de limitarse a observar el nivel de reservas y ha autorizado compras de T-Bills para mantenerlas amplias. Si esas compras comienzan a crecer mientras Treasury vuelve a gastar el dinero acumulado tras el tax day, podríamos pasar rápidamente de drenaje a reconstrucción de liquidez, así que estaremos muy atentos a esto para próximas semanas.
Para nuestro seguimiento, por tanto, la próxima semana es especialmente importante. Si el TGA vuelve a bajar desde ~US$992B y las reservas recuperan US$3T, interpretaremos este episodio como un drenaje fiscal temporal. Si el TGA permanece cerca de US$1T y WRESBAL continúa bajo US$2.95T, tendremos que mirar inmediatamente SOFR bajo el nuevo régimen y el tamaño de las compras de bills de la Fed.
Para acabar: durante la semana parecía que la hoguera recuperaba brasas; el miércoles Treasury apareció y se llevó más de US$100B de golpe. La diferencia respecto a agosto es que ahora la Fed ha dejado una pila de madera al lado y ha dicho explícitamente que puede utilizarla para mantener las reservas amplias. La siguiente lectura nos dirá si hace falta encenderla.
Market Tracker · SPI Sector Pulse Investing · Datos: Yahoo Finance + FRED
El Excel completo con todos los activos está disponible en el canal de Discord.
Trackback from your site.


