Volatilidad implícita: cuánto movimiento está comprando el mercado
Hasta ahora hemos ido construyendo el mapa de las opciones pieza por pieza. Sabemos dónde se acumula el interés abierto, hemos visto cómo Gamma puede convertir las coberturas de los dealers en amortiguador o gasolina y en artículo anterior, acabamos de introducir el reloj: Theta, los vencimientos y la desaparición de parte de esa estructura cuando llega la fecha de expiración.
Nos falta ahora una pregunta bastante obvia: ¿cuánto movimiento espera realmente el mercado?
Porque no es lo mismo comprar un seguro para una casa en un barrio tranquilo que hacerlo cuando se acerca un huracán. La casa puede ser exactamente la misma, pero el precio del seguro cambia porque cambia la percepción de riesgo. En las opciones ocurre algo parecido. Cuando los participantes creen que el activo puede moverse mucho, están dispuestos a pagar más por calls y puts. Cuando esperan tranquilidad, esas mismas opciones tienden a abaratarse.
Ahí aparece la volatilidad implícita, normalmente abreviada como IV, por Implied Volatility. Es una de las variables más importantes del mercado de opciones y, al mismo tiempo, una de las que más fácilmente se interpreta mal.
La volatilidad no es dirección
Lo primero que debemos separar es volatilidad de dirección. Si Bitcoin pasa de 80.000 a 88.000 dólares en pocos días, ha habido mucha volatilidad. Si pasa de 80.000 a 72.000, también. La volatilidad mide fundamentalmente la magnitud de los movimientos, no si esos movimientos son alcistas o bajistas.
Esto parece evidente cuando lo explicamos así, pero en el mercado se olvida constantemente. Una volatilidad implícita elevada no significa que “el mercado espera una caída”. Significa que las opciones están descontando un rango de movimiento más amplio. La dirección podremos intentar deducirla después utilizando otras piezas, como el precio relativo de puts y calls, que será precisamente el tema del siguiente capítulo cuando hablemos de Skew, es decir, del desequilibrio en el precio de la protección.
Por ahora nos quedaremos con una idea mucho más sencilla: la IV nos habla de cuánto movimiento está pagando el mercado, no de hacia dónde espera que ocurra.
Volatilidad realizada y volatilidad implícita: lo que ocurrió frente a lo que se está pagando
Aquí conviene separar dos conceptos.
La volatilidad realizada, también llamada histórica, mide cuánto se ha movido realmente el activo durante un periodo pasado. Es retrospectiva. Podemos mirar, por ejemplo, los últimos treinta días de Bitcoin y calcular cuánto ha variado diariamente su precio.
La volatilidad implícita, en cambio, se obtiene a partir del precio que tienen actualmente las opciones. Por eso mira hacia delante. No nos cuenta lo que ocurrió durante los últimos treinta días, sino cuánto movimiento está incorporando el mercado al precio de las opciones para los próximos treinta días, tres meses o el vencimiento que estemos estudiando.
Podemos imaginarlo con el tiempo meteorológico. La volatilidad realizada sería mirar por la ventana y comprobar cuánto ha llovido durante las últimas cuatro semanas. La implícita sería consultar cuánto están cobrando hoy las aseguradoras por protegerte contra inundaciones durante el próximo mes. Una describe lo sucedido; la otra refleja cuánto riesgo se está pagando ahora.
Y aquí empieza una de las comparaciones más interesantes del mercado de opciones.
Supongamos que Bitcoin ha mostrado durante el último mes una volatilidad realizada del 40%, mientras que las opciones a un mes cotizan con una volatilidad implícita del 65%. No significa que Bitcoin vaya a moverse necesariamente un 65%. Significa que las opciones están relativamente caras respecto al movimiento que el activo ha venido mostrando.
Puede haber buenos motivos: una reunión de la Reserva Federal, una decisión regulatoria, resultados empresariales importantes para el sector, un vencimiento especialmente grande o simplemente un aumento general de la incertidumbre.
La situación contraria también puede darse. Bitcoin puede llevar semanas moviéndose mucho mientras las opciones empiezan a descontar una normalización. En ese caso, la volatilidad realizada puede encontrarse por encima de la implícita.
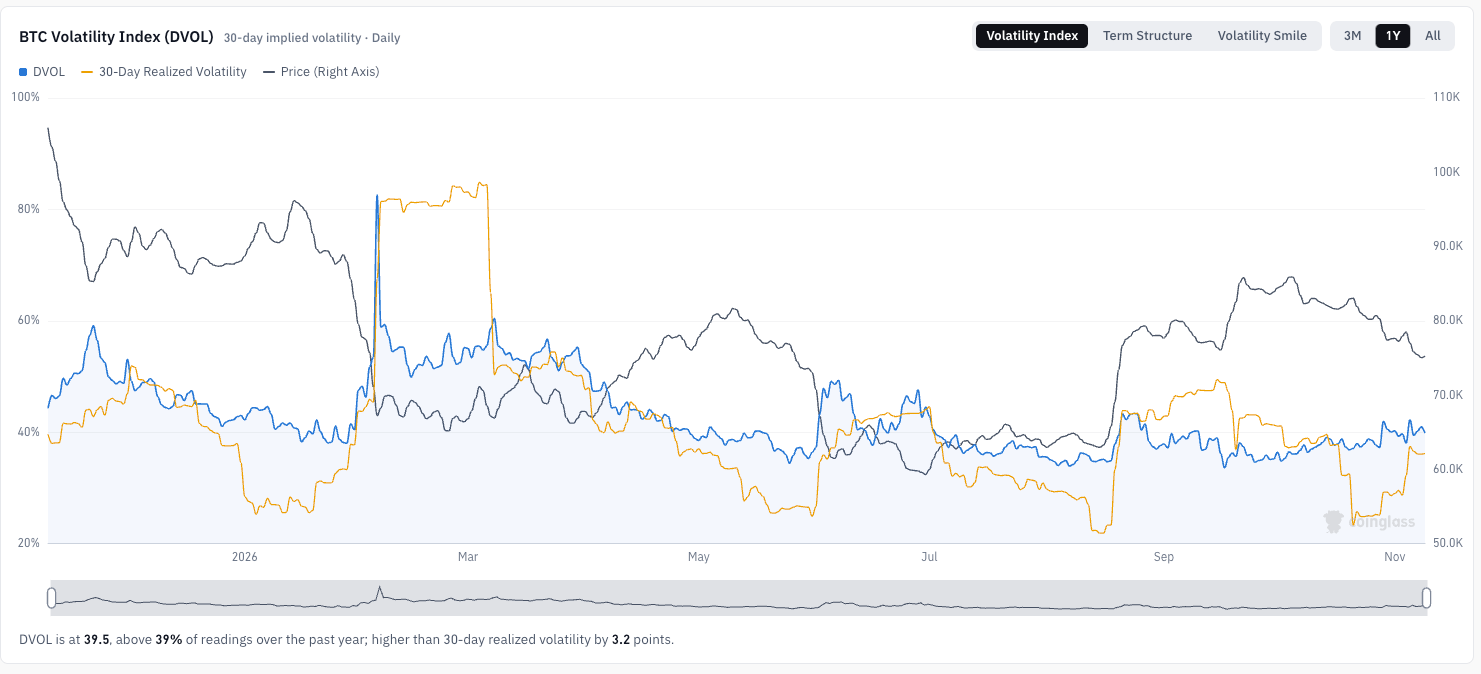
Este gráfico nos permite ver algo que una cifra aislada nunca enseña: cuándo las opciones empiezan a encarecer el movimiento futuro respecto a lo que Bitcoin ha estado haciendo realmente.
Lo interesante no sería buscar constantemente cuál de las dos líneas está arriba, sino observar cuándo aumenta o disminuye la diferencia entre ambas. Una IV disparándose mientras la volatilidad realizada permanece relativamente estable nos estaría diciendo que el mercado está empezando a pagar por un riesgo que todavía no aparece plenamente en el precio.
Es parecido a entrar en una ferretería y descubrir que todo el mundo está comprando paraguas mientras fuera todavía luce el sol. Puede que sepan algo, puede que simplemente estén nerviosos o puede que el pronóstico esté exagerando la tormenta. Pero esa diferencia ya es información.
¿De dónde sale la volatilidad implícita?
Aquí podemos permitirnos una pequeña excursión técnica sin convertir esto en una licenciatura en matemáticas.
El precio de una opción depende de varias cosas: el precio actual del activo, el strike, el tiempo restante hasta el vencimiento, los tipos de interés y la volatilidad esperada, entre otras variables.
El problema es que esa volatilidad futura no podemos observarla directamente. Nadie sabe hoy exactamente cuánto se moverá Bitcoin durante las próximas cuatro semanas, pero lo que sí conocemos es el precio al que se está negociando la opción.
Así que hacemos el camino inverso: introducimos el precio de mercado de la opción en un modelo y calculamos qué volatilidad tendría que asumir ese modelo para justificar ese precio.
Esa volatilidad calculada es la volatilidad implícita.
Por eso conviene entender algo importante: la IV no es una encuesta en la que miles de inversores hayan escrito su previsión de volatilidad. Es una cifra inferida a partir de los precios que están pagando y cobrando en el mercado de opciones.
Si las opciones se encarecen manteniendo relativamente constantes las demás variables, la IV aumenta. Si se abaratan, disminuye.
Podemos pensarlo como un termómetro construido a partir del precio del seguro: no vemos directamente el miedo, pero sí cuánto está pagando el mercado por protegerse frente a él.
Vega: el puente entre la opción y la volatilidad
Aquí vuelve una de nuestras fichas anteriores.
Vega mide cuánto cambia aproximadamente el precio de una opción cuando cambia la volatilidad implícita.
Si aumenta la IV, tanto las calls como las puts tienden a ganar valor, manteniendo constantes las demás variables. La razón es sencilla: cuanto mayor sea el movimiento potencial del activo, mayor es la posibilidad de que una opción termine teniendo valor antes de expirar.
Imagina una opción call con strike 90.000 cuando Bitcoin cotiza en 80.000. Si esperamos que Bitcoin apenas se mueva durante el próximo mes, alcanzar 90.000 parece relativamente improbable. Pero si el mercado empieza a esperar enormes oscilaciones diarias, llegar hasta 90.000 deja de parecer tan descabellado.
Lo mismo ocurre con una put muy por debajo del precio actual. La volatilidad aumenta las posibilidades de alcanzar ambos extremos.
Por eso una subida de IV puede encarecer simultáneamente calls y puts. Esto vuelve a recordarnos por qué volatilidad no es sinónimo de dirección.
Expected Move: convertir la volatilidad en algo que podamos visualizar
La volatilidad implícita expresada como 40%, 60% o 80% resulta útil para profesionales acostumbrados a trabajar con ella, pero para el resto tiene un pequeño inconveniente: cuesta mucho imaginar qué significa realmente.
Aquí entra una herramienta mucho más intuitiva: el Expected Move, que podemos traducir como movimiento esperado.
Su objetivo es transformar la volatilidad implícita en un rango aproximado de precio para un periodo determinado.
En lugar de decirnos:
La volatilidad implícita es del 55%.
podemos expresarlo como:
El mercado de opciones está descontando aproximadamente un movimiento de ±5% hasta este vencimiento.
Si Bitcoin estuviera en 80.000 dólares, ese ±5% equivaldría aproximadamente a un rango entre:
76.000 y 84.000 dólares.
Eso ya podemos verlo.
Pero aquí aparece una precisión fundamental: no significa que Bitcoin vaya a terminar dentro de ese rango ni que esos dos niveles sean soportes o resistencias. Es una traducción de la volatilidad que está descontando el mercado.
Tampoco nos dice si Bitcoin va a subir 4.000 dólares o caerlos. Nos dice que el tamaño del movimiento que están pagando las opciones es aproximadamente de ese orden.
Dependiendo de la plataforma, el movimiento esperado puede calcularse utilizando la volatilidad implícita o mediante el precio de una estrategia cercana al dinero formada por una call y una put —el llamado straddle. Por eso puede haber pequeñas diferencias entre proveedores. Como ocurre con GEX, conviene saber qué metodología está utilizando la herramienta antes de enamorarse demasiado del tercer decimal.
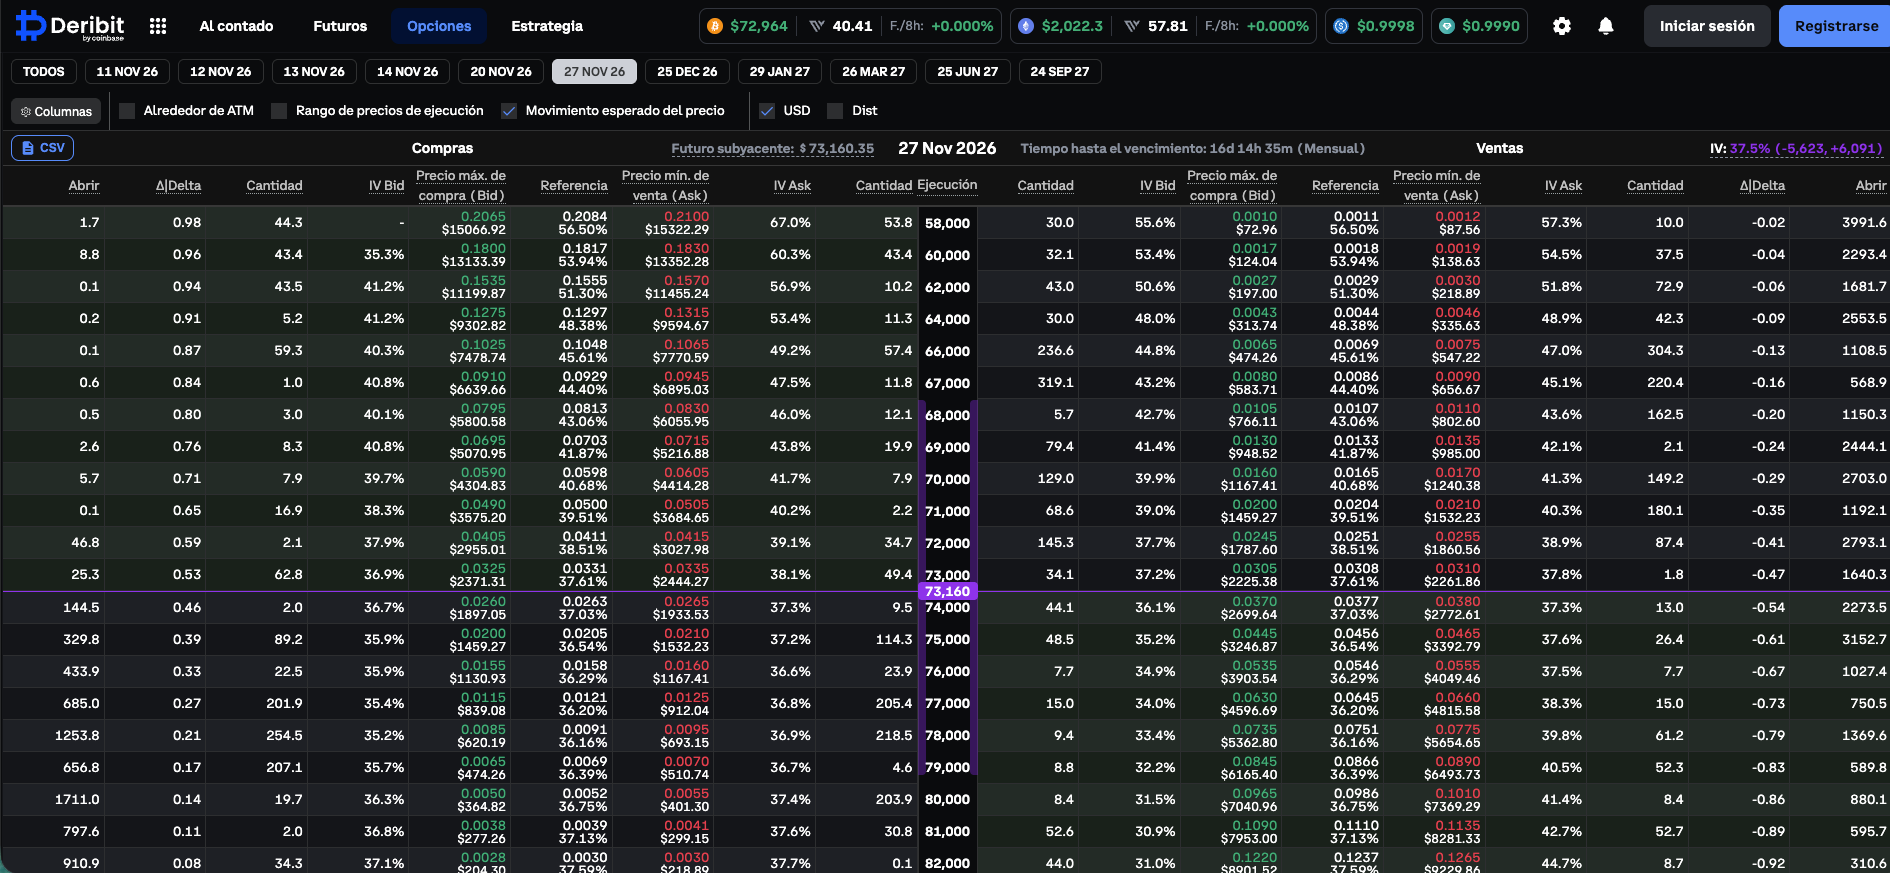
Cadena de opciones de BTC para el vencimiento mensual del 27 de noviembre de 2026. Deribit muestra el precio del futuro subyacente, la volatilidad implícita cercana al dinero y el movimiento esperado del precio hasta esa fecha. Fuente: Deribit.
En este ejemplo ya no hablamos en abstracto. Estamos viendo un vencimiento mensual real de Bitcoin, el 27 de noviembre de 2026, con algo más de 16 días por delante. Deribit muestra arriba un dato muy útil: el movimiento esperado del precio, calculado a partir de la volatilidad implícita cercana al precio actual.
En la captura, el futuro subyacente cotiza cerca de 73.160 dólares y el mercado está descontando un movimiento aproximado de −5.623 dólares por abajo y +6.091 dólares por arriba hasta ese vencimiento. Traducido a lenguaje sencillo, las opciones están pagando por la posibilidad de que Bitcoin llegue aproximadamente a una zona cercana a 67.500 dólares por abajo o a 79.200 dólares por arriba antes de esa fecha.
Lo importante aquí no es tomar esos niveles como una predicción exacta ni como soportes o resistencias mágicos. El mercado no está diciendo “Bitcoin terminará dentro de ese rango”, sino algo bastante más útil: ese es, aproximadamente, el tamaño de movimiento que el precio de las opciones está incorporando hoy para este vencimiento mensual.
Eso nos permite comparar después lo que realmente ocurra con lo que el mercado estaba pagando por adelantado. Si Bitcoin llega al vencimiento moviéndose mucho menos, podremos decir que se compró más volatilidad de la que finalmente hizo falta. Si, por el contrario, el precio recorre bastante más terreno, entonces el movimiento realizado habrá superado lo que el mercado descontaba.
Una IV elevada no significa necesariamente que las opciones estén caras.
Este es otro matiz importante. Imaginemos que la volatilidad implícita de Bitcoin está en 80%. A primera vista parece muchísimo.
Pero quizá estamos a dos días de un acontecimiento capaz de mover el mercado violentamente y Bitcoin suele tener una volatilidad realizada cercana al 90% en situaciones similares. En ese contexto, una IV del 80% podría incluso resultar relativamente barata.
También podría ocurrir lo contrario. Una IV del 40% puede parecer moderada, pero si Bitcoin lleva meses prácticamente inmóvil y no hay ningún catalizador aparente, esas opciones pueden estar incorporando bastante movimiento respecto al comportamiento reciente.
Por eso la IV casi nunca debería leerse sola.
Hay que preguntarse:
¿Elevada respecto a qué?
Respecto a su propia historia, respecto a la volatilidad realizada, respecto a otros vencimientos y, en ocasiones, respecto a otros activos.
Esta última comparación nos lleva precisamente a otra herramienta muy útil.
La estructura temporal: el mercado no espera la misma volatilidad mañana que dentro de seis meses
Las opciones tienen distintos vencimientos y cada uno puede tener una volatilidad implícita diferente.
Podemos representar esas volatilidades en una curva. A eso lo llamamos estructura temporal de volatilidad.
Imaginemos:
7 días → IV 70%
30 días → IV 62%
90 días → IV 55%
180 días → IV 52%
Aquí el mercado está pagando mucha más volatilidad en el corto plazo que en el largo plazo.
¿Por qué?
Tal vez existe un acontecimiento cercano: una decisión regulatoria, datos macroeconómicos importantes o simplemente una situación de estrés de mercado.
La incertidumbre está concentrada delante de nosotros.
En otras ocasiones podemos encontrar algo más parecido a:
7 días → IV 45%
30 días → IV 50%
90 días → IV 56%
180 días → IV 60%
Aquí el mercado está descontando más incertidumbre conforme nos alejamos en el calendario.
La estructura temporal es, por tanto, una forma de observar dónde está colocado el miedo o la incertidumbre en el tiempo.
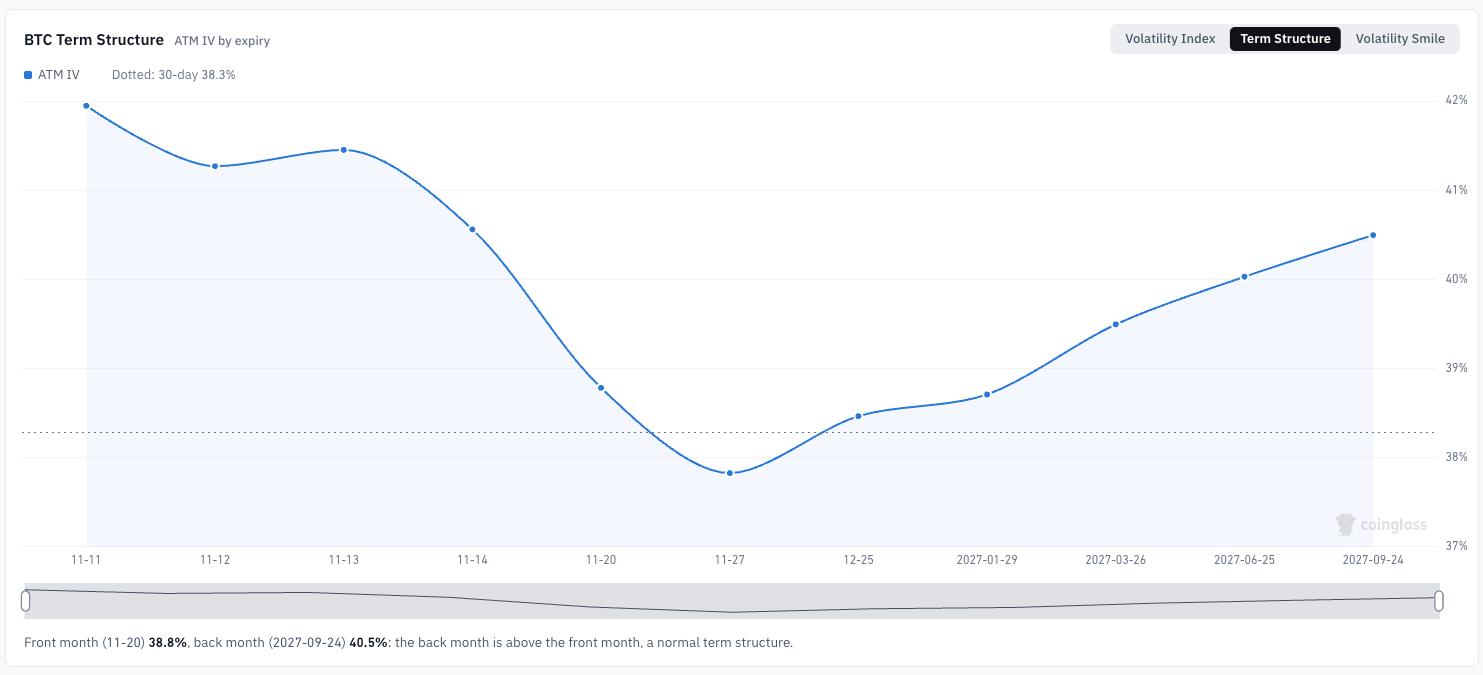
Estructura temporal de la volatilidad implícita en Bitcoin. La línea azul muestra la volatilidad implícita de opciones cercanas al precio actual para cada vencimiento. Cuando la curva cambia de forma, nos está diciendo que el mercado no paga la misma incertidumbre para todas las fechas. Fuente: CoinGlass.
La estructura temporal nos permite ver si el mercado está concentrando la incertidumbre en el corto plazo o si, por el contrario, exige una prima mayor para vencimientos más lejanos. En el caso real que os muestro del 10 de noviembre, la volatilidad implícita cercana al dinero desciende hacia finales de noviembre y después vuelve a repuntar en las expiraciones más largas. Traducido al castellano de la calle: el mercado espera algo menos de nerviosismo en el tramo intermedio, pero no cree precisamente que el futuro lejano vaya a convertirse en un remanso de paz. Eso nos ayuda a localizar no solo cuánto movimiento se está pagando, sino también en qué parte del calendario se está pagando.
Volatilidad implícita
Una curva descendente nos mostraría que el mercado está pagando más volatilidad inmediata que futura. Una curva ascendente nos mostraría lo contrario.
También pueden aparecer “jorobas” en vencimientos concretos. Si todas las expiraciones cotizan alrededor del 50% pero una fecha específica aparece en 70%, algo está concentrando incertidumbre precisamente alrededor de ese vencimiento.
Es como observar los precios de hoteles durante todo un año y descubrir que una semana concreta cuesta el triple. Probablemente haya un festival, una carrera de Fórmula 1 o alguna razón que explique por qué todo el mundo quiere estar allí. La curva de volatilidad puede revelarnos algo parecido antes incluso de que analicemos el acontecimiento.
Cuando llega el miedo, la IV puede reaccionar antes que la volatilidad realizada
Hay una dinámica especialmente interesante durante los episodios de estrés.
Cuando el mercado empieza a preocuparse por un posible movimiento brusco, los participantes compran opciones para protegerse o especular. Esa demanda puede elevar rápidamente la volatilidad implícita.
Pero el movimiento del activo todavía puede no haberse producido.
Podríamos tener:
Bitcoin relativamente estable.
Volatilidad realizada todavía moderada.
Volatilidad implícita disparándose.
Ese desacoplamiento es información.
No significa necesariamente que algo vaya a ocurrir, pero sí nos dice que el mercado está pagando cada vez más por la posibilidad de que ocurra.
Después puede suceder una de dos cosas.
El movimiento llega y la volatilidad realizada termina alcanzando o superando a la implícita, o tal vez, no sucede prácticamente nada y la IV termina cayendo con fuerza cuando desaparece el riesgo que todos estaban pagando.
Esto último ocurre con frecuencia alrededor de acontecimientos conocidos. Antes del evento, las opciones incorporan incertidumbre. Después del anuncio, aunque la noticia sea importante, una parte de esa incertidumbre desaparece.
Las opciones pueden entonces perder volatilidad implícita rápidamente. A este fenómeno se le suele llamar volatility crush, pero podemos vivir perfectamente sin otro anglicismo y llamarlo compresión de volatilidad implícita. Mierda… al final el término en inglés es más corto y más certero.
La paradoja puede resultar desconcertante al principio: puedes acertar la dirección del mercado y aun así descubrir que tu opción no se comporta como esperabas porque la caída de IV ha compensado parte del movimiento favorable.
Para nosotros, que estamos utilizando las opciones para leer el mercado y no necesariamente para operarlas, la lección es otra: la desaparición de incertidumbre también deja huella en el precio de las opciones.
Lo que realmente queremos aprender a mirar
A partir de este capítulo, cuando abramos nuestro panel de opciones ya no deberíamos limitarnos a mirar Walls, Gamma o Max Pain.
Añadiremos cuatro preguntas nuevas.
Primero, ¿qué nivel tiene actualmente la volatilidad implícita?
Después, ¿cómo se compara con la volatilidad realizada recientemente?
Tercero, ¿qué movimiento está descontando el mercado hasta el vencimiento que nos interesa?
Y finalmente, ¿cómo cambia la IV entre los diferentes vencimientos?
Juntas empiezan a contarnos una historia bastante completa.
Imaginemos un escenario en el que Bitcoin está cerca de un Call Wall, el Gamma Flip se encuentra muy próximo al precio y además la IV de corto plazo empieza a aumentar mientras la volatilidad realizada permanece relativamente tranquila.
Ninguna de esas variables nos permite afirmar que Bitcoin vaya a romper al alza o a la baja, aunque sí podemos decir algo más lógico como que, el mercado está acumulando sensibilidad alrededor del precio mientras las opciones empiezan a pagar por un movimiento mayor del que estamos viendo actualmente.
Eso no es una predicción. Es una descripción de la tensión que se está formando.
Y esa es precisamente la filosofía de toda esta serie.
Cuidado con convertir la volatilidad implícita en otra bola de cristal
Con Max Pain ya vimos la tentación de convertir una referencia matemática en un objetivo mágico de precio. Con la IV existe un riesgo parecido.
Un movimiento esperado de ±5% no significa que exista una barrera invisible al llegar al +5% o al −5%.
Bitcoin puede moverse un 2%, un 8% o un 15%.
El Expected Move tampoco es una predicción exacta. Es una traducción del precio de las opciones a un rango comprensible.
La IV tampoco nos dice cuándo ocurrirá el movimiento ni su dirección.
Y una IV elevada no garantiza que vaya a producirse una explosión inmediata de volatilidad.
Lo que todas estas herramientas hacen es permitirnos formular preguntas mejores:
¿El mercado está pagando más o menos movimiento que ayer?
¿Las opciones de corto plazo están mucho más caras que las de largo plazo?
¿Existe una fecha concreta en la que la volatilidad implícita se dispara?
¿Está aumentando la IV mientras el precio permanece tranquilo?
¿El movimiento real está superando lo que las opciones habían descontado?
Esas preguntas son mucho más útiles que intentar convencer a una fórmula matemática de que nos diga dónde estará Bitcoin el viernes a las cuatro de la tarde.
Añadimos tres fichas nuevas
Nuestro pequeño tablero empieza a crecer.
En una ficha escribimos:
VOLATILIDAD IMPLÍCITA — IV
En el reverso:
Movimiento futuro que está incorporado en el precio de las opciones. No indica dirección.
En otra:
VOLATILIDAD REALIZADA
En el reverso:
Movimiento que realmente ha tenido el activo durante un periodo pasado.
Y añadimos una tercera:
EXPECTED MOVE — MOVIMIENTO ESPERADO
En el reverso:
Traducción aproximada de la volatilidad implícita a un rango de precio para un periodo determinado.
Podemos conectar ahora nuestras fichas anteriores con las nuevas:
Incertidumbre aumenta → demanda de opciones aumenta → IV puede subir → Vega modifica el precio de las opciones.
Y al mismo tiempo:
IV + tiempo hasta vencimiento → movimiento esperado → rango que el mercado está pagando.
Por último:
IV de varios vencimientos → estructura temporal → dónde se concentra la incertidumbre en el calendario.
Nuestro mapa empieza a parecerse menos a una colección de términos extraños y más a un sistema.
Qué debemos quedarnos de este capítulo
La volatilidad implícita es el precio que el mercado está poniendo al movimiento futuro. No nos dice si el activo subirá o bajará, sino cuánto movimiento están incorporando las opciones.
La volatilidad realizada nos permite comparar esa expectativa con lo que realmente ha estado haciendo el activo.
El movimiento esperado convierte una cifra abstracta de volatilidad en un rango de precios que podemos visualizar.
Y la estructura temporal nos muestra si la incertidumbre está concentrada en los próximos días, en varios meses o alrededor de una fecha concreta.
Si juntamos todo esto con lo que ya sabemos de Gamma, Open Interest, Walls y vencimientos, nuestra lectura empieza a cambiar bastante. Ya no vemos únicamente dónde están colocadas las posiciones. También empezamos a entender cuánto movimiento está pagando el mercado y cuándo espera que ese movimiento sea más importante.
En el siguiente capítulo añadiremos una dimensión que todavía nos falta: no solo cuánto movimiento está comprando el mercado, sino qué lado está dispuesto a pagar más caro.
Ahí entraremos en el Skew, o sesgo de volatilidad, y empezaremos a descubrir cuánto cuesta realmente el miedo.
Ya casi… te prometo que estamos cerca, una vez que tengas todas las fichas sobre la mesa, vas a entender hacia dónde vamos y cómo podremos aplicar lo aprendido en esta serie sobre opciones, para nuestra operación en Bitcoin o el activo que estemos operando en spot o en futuros. Sé que para algunos, son conceptos muy nuevos, pero si les dedicáis un poco de trabajo, hacéis el trabajo de las fichas de papel y vuelven a releer todos los capítulos, te aseguro que vas a estar en la mejor disposición para entender un mercado que nos ayuda mucho a comprender los movimientos en el activo.
Market Tracker | 9 de noviembre 2026
Los futuros del Nasdaq rebotan este lunes tras el castigo del jueves, una recuperación que llega con el optimismo habitual de los que compran cada caída sin demasiadas preguntas, mientras el dólar sigue cotizando con fuerza tras el informe de empleo del viernes y los mercados esperan la siguiente pieza del puzzle macro… sin dejarse llevar demasiado por el “lío” del CEO de Nvidia que tal vez pueda traer más temas a largo plazo si se demuestra que hubo filtración de datos a al gobierno y la industria china.
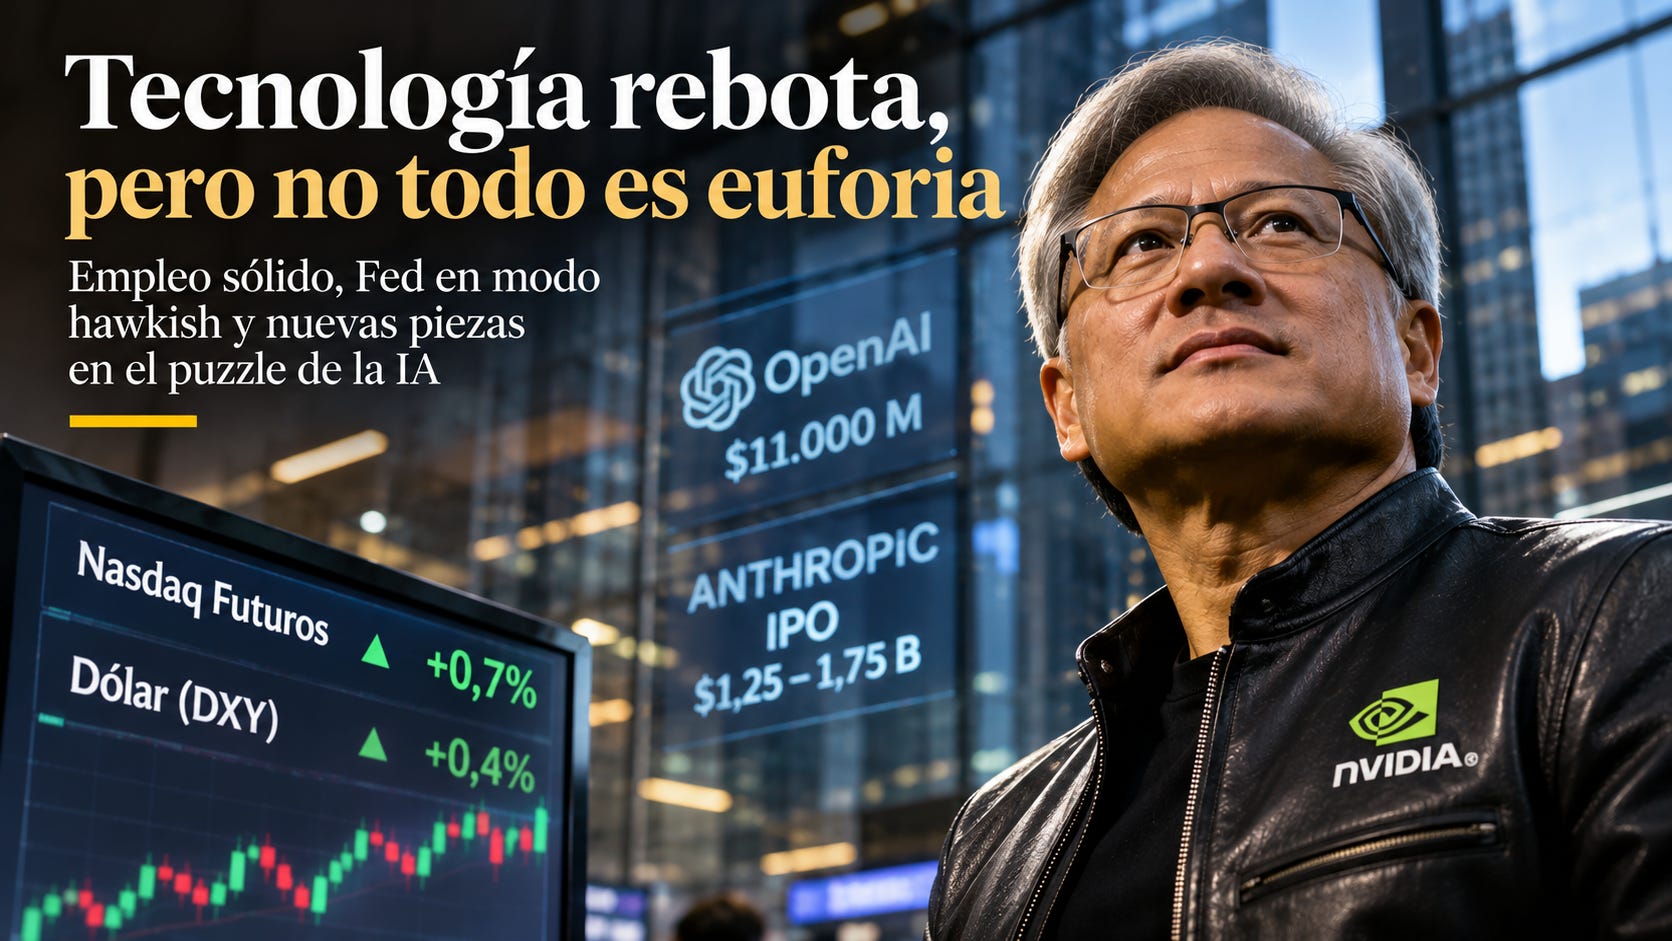
El viernes dejó un NFP sólido que reforzó la narrativa hawkish de la Fed: Daly no tardó en aprovechar el dato para clavar el mensaje de que diciembre sigue siendo una reunión viva. Las memorias y los neoclouds rebotaron pese al titular de que Microsoft recorta alquileres a terceros en centros de datos, aunque los compradores aguantaron el pulso. Después del cierre, OpenAI cerró una ronda de 11.000 millones a una valoración de 1,25 billones de dólares, y el FT reportó que Anthropic planea su IPO este mes con una valoración de entre 1,25 y 1,75 billones, lo que da algo de munición al sector tecnológico para esta semana.
La agenda de los próximos días es corta pero no precisamente de las que pasan sin coste: el CPI estadounidense es el dato que puede mueve el tablero macro y decidirá si la narrativa de “un recorte más y pausa” sigue en pie o se va como agua de borrajas. También hay que tomar nota de los earnings: CoreWeave reporta el martes y Nebius el jueves, dos nombres que el mercado va a leer como termómetro del gasto real en infraestructura de IA más allá de los titulares.
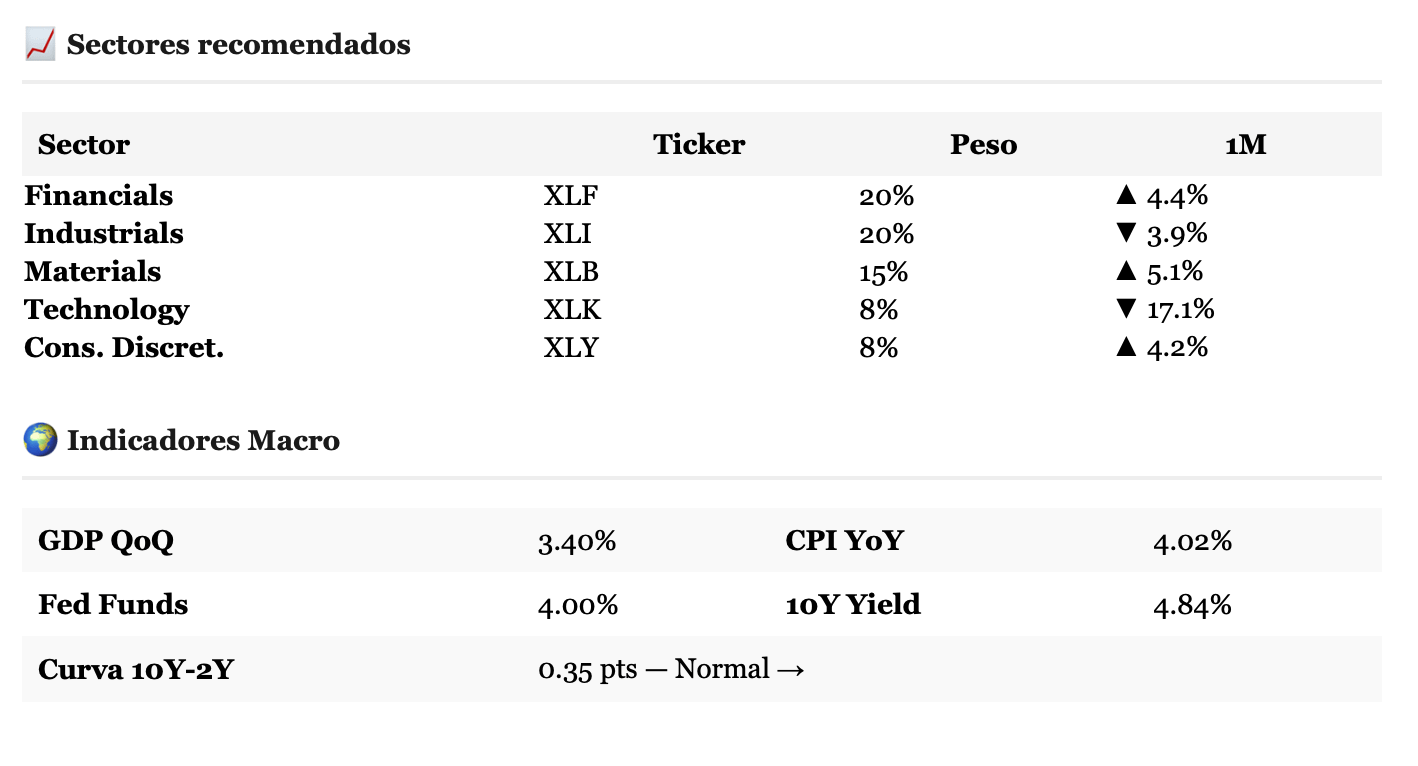
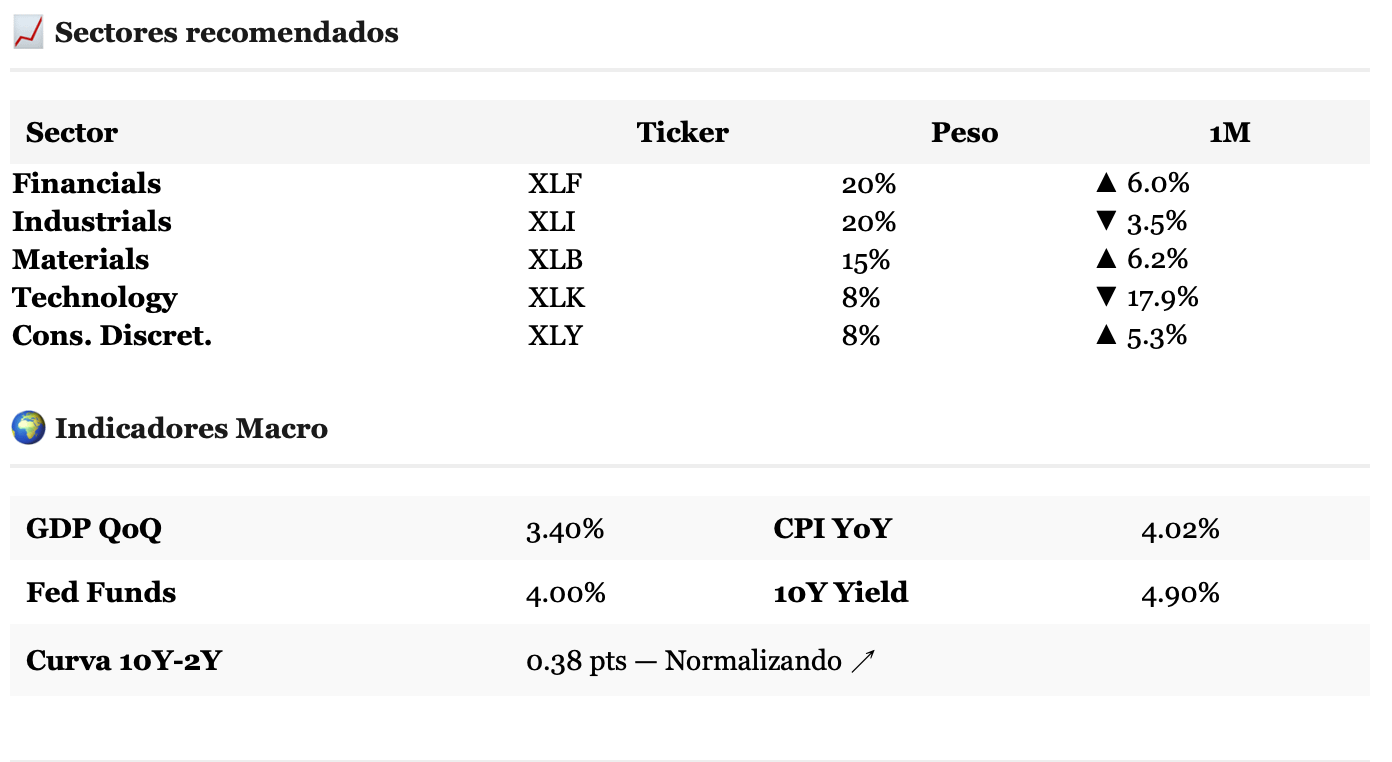
En renta variable americana, el rebote de futuros del Nasdaq tiene más de alivio técnico que de convicción, y la semana pasada demostró que los neoclouds pueden moverse con violencia sobre titulares que luego resultan matizados. El trasfondo macro no cambia: con el 10Y en 4,84% y el Fed Funds en 4,00%, el mercado sigue corriendo con tipos reales que no regalan nada al lado del growth.
Europa cerró la sesión de hoy con pocos catalizadores y sin datos relevantes más allá del Sentix de la Eurozona, que cayó a 2,4 en noviembre mientras el índice equivalente para EE.UU. bajó a 13,1, con las expectativas americanas en negativo por primera vez desde junio. La preocupación es conocida: un Congreso demócrata que puede limitar el margen fiscal de Trump, costes de financiación elevados y la geopolítica de fondo. El euro se mueve sin dirección clara mientras los mercados europeos aguardan la próxima señal desde Washington.
Las bolsas asiáticas cerraron la sesión del lunes con resultados mixtos, en un mercado condicionado por las dudas sobre el crecimiento de la inteligencia artificial y las posibles restricciones regulatorias a los centros de datos. Japón destacó con un fuerte rebote tecnológico, impulsando al Nikkei un 2,3% y al Topix un 3%, mientras Corea del Sur retrocedió un 0,8%, China avanzó un moderado 0,3% y Hong Kong cedió un 0,1%. Los datos de inflación chinos dejaron señales contradictorias: los precios al consumidor se moderaron al 0,7%, evidenciando una demanda interna todavía débil, mientras los precios al productor aceleraron su crecimiento al 5,7%, presionados por el encarecimiento de las materias primas.
El crudo sigue atrapado entre la diplomacia y el riesgo de escalada con Irán: las noticias de que Trump pidió al primer ministro iraquí que trasladara propuestas iraníes presionaron el precio a la baja, pero la geometría del conflicto sigue siendo demasiado incierta para que los vendedores de petróleo se sientan cómodos. El oro vivió la sesión con un movimiento de ida y vuelta notable: subió 81 dólares en futuros antes de caer 51 usd, con el nivel de 4.115 dólares como referencia que los compradores intentan recuperar; la situación macro sigue siendo favorable al metal mientras el rendimiento del bono real y la incertidumbre geopolítica conviven.
Lo que importa esta semana no es tanto lo que digan los bancos centrales sino lo que el CPI les permita decir: un dato caliente cierra la puerta de diciembre y reabre el debate sobre el techo de los tipos, mientras que un dato frío en un entorno de NFP fuerte simplemente prolonga la confusión. El ruido político en torno a Irán, los aranceles y el Congreso puede seguir generando movimientos intradía sin que ninguno de esos frentes se resuelva esta semana.
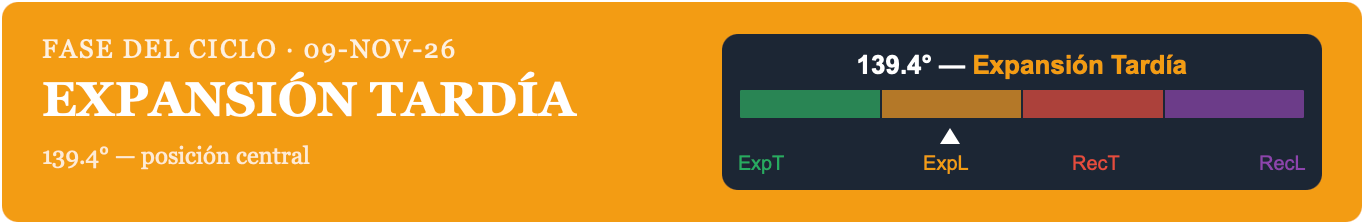
Con el ciclo SPI en expansión tardía a 139,4 grados, los sectores que históricamente absorben mejor este entorno son financieras, industriales y materiales, justo donde el 10Y elevado y la solidez macro relativa todavía tienen algo que decir.
Market Tracker y Análisis de liquidez | 6 de noviembre – Semana 45 – 2026
Los futuros del Nasdaq rebotan pero muy tímidamente esta mañana, y con un ojo puesto en la apertura, después del destrozo de ayer, lo que en la jerga de mercado se llama un rebote técnico y en el lenguaje llano significa que alguien compró porque todo cayó demasiado rápido, no porque algo haya cambiado. El tono general de la sesión que arranca es de cautela contenida: todos esperan el NFP americano de las 8:30 ET, y hasta entonces nadie quiere comprometerse demasiado.
La sesión del jueves fue una capitulación sin paliativos. El Nasdaq Composite cedió 1.421 puntos, un 5,52%, hasta los 24.315; el Dow perdió 1.833 puntos, un 3,44%, cerrando en 51.528; y el Russell 2000 se dejó un 4,45% que convierte el miércoles en un simple prólogo. Micron lideró el castigo con una caída cercana al 12%, arrastrando a todo el ecosistema de memoria, almacenamiento y equipos de semiconductores mientras el mercado se preguntaba en voz alta cuándo se va a traducir el gasto en IA en pedidos reales para los proveedores.
La cita del día es el NFP de octubre, donde el consenso tiene una dispersión poco habitual y el propio contexto anticipa expectativa a la baja en las cifras; ya se sabe, entre los huracanes de temporada y algunas distorsiones del calendario, octubre tiene fama de número revuelto. Para los próximos días, el foco se mueve a lo que haga la Fed en diciembre: Williams dejó caer ayer que la economía americana sigue siendo notablemente resiliente, que las presiones inflacionarias de aranceles han pasado en gran parte y que no hay urgencia en mover tipos, lo que dibuja a un banco central cómodo con el “statu quo”… por ahora.
En Wall Street, la sangría del jueves tocó de lleno el sector tecnológico y los activos de riesgo en general, con el dólar mixto en ese entorno: el AUDUSD cayó 1,13% hasta 0,6925, el USDJPY bajó 0,49% hasta 157,64,el yen volvió a funcionar como refugio, y el Bitcoin se quedó fuera de la fiesta de las bajadas de yields, sin el habitual rebote que suelen generar los movimientos de bonos. El mercado de bonos sí reaccionó: la curva se empinó porque la parte corta cayó más que la larga, un movimiento que llama la atención dado que las peticiones semanales de desempleo llegaron por debajo de las estimaciones.
Europa abre la jornada sin grandes sobresaltos, consolidando posiciones mientras espera el dato americano. Las ventas minoristas de la eurozona en septiembre decepcionaron: -0,7% mensual contra el -0,1% esperado, con Alemania encabezando el descalabro con una caída del 2,0%; la lectura anual se moderó al 0,4% desde el 0,8% previo. El BCE no moverá ficha por esto, sigue mirando la inflación, no el consumidor, y el EURUSD se mantuvo ayer apenas por encima de 1,12, cerrando en 1,1217 con una pérdida de nueve décimas de punto.
La sesión asiática ya cerró y la sangría de indices no nos deja un panorama alentador; Nikkei se deja – 6,1%, Kospi -6,02%. China aguanta sin muchas caídas ayer, pero ya lleva desde principios de año casí un -14% de castigo. Asia no se beneficio de las noticias, que parecen venirse escuchando desde la madrugada, en las que se escucha que los demócratas en el Senado americano estarían preparando una ofensiva para revertir los aranceles sobre Canadá, con el senador Wyden citando apoyo mayoritario, mientras el gobernador del Banco de Canadá Macklem reconocía que no puede descartar una escalada adicional antes de que mejore el panorama comercial. El dato de empleo canadiense de octubre ya llegó esta mañana y fue malo: -4.700 empleos contra los +13.600 estimados, con la tasa de desempleo subiendo al 6,7%.
El oro volvió a comportarse como activo de refugio con la caída de yields, recogiendo un bid (osea que los compradores compraron al precio más caro posible) que el contexto técnico hacía necesario después de semanas vendiéndose junto a la renta variable en cada episodio de pánico, patrón que ayer se rompió en su favor. El crudo, por su parte, rebotó pese al caos general: los informes de nuevos incidentes en el Golfo volvieron a poner el riesgo de suministro sobre la mesa después del desplome del miércoles, que había llegado con la esperanza de un cese de hostilidades en Irán; Teherán mientras tanto envió una nueva propuesta nuclear a Washington vía Qatar, aunque un alto cargo iraní dejó claro que no hay conversaciones serias hasta que EEUU dé pasos concretos.
Lo que importa en las próximas horas es simple: el NFP manda. Si el dato sale débil, el Nasdaq puede profundizar o rebotar según la lectura que haga el mercado sobre la Fed; si sale fuerte, la narrativa de tipos más altos por más tiempo vuelve a tensionar los múltiplos tecnológicos que ayer ya sufrieron lo suficiente. El ruido político, impeachment de Hegseth, cambio de tarifas arancelarias sobre Canadá, Iran, está ahí de fondo, pero hoy el mercado va a mirar una sola pantalla a las 8:30.
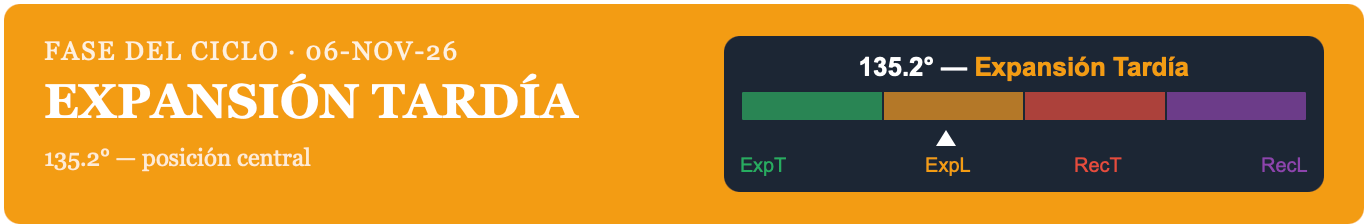
Con el ciclo SPI en Expansión Tardía a 135,2 grados y el 10Y en 4,90%, la rotación hacia XLF, XLI y XLB no es una idea nueva, pero cada jornada como la del jueves recuerda que en esta fase del ciclo el mercado no perdona a los que siguen pagando múltiplos de crecimiento por activos que todavía no han demostrado el retorno.
Análisis de liquidez
¿Qué os ha parecido el bloque de la liquidez? No se si será una tabla de rescate o el peso que nos hunda, pero la información deja claro un movimiento de fondo cuando se cruzan ciertos límites.
Market Tracker · SPI Sector Pulse Investing · Datos: Yahoo Finance + FRED
El Excel completo con todos los activos está disponible en el canal de Discord.
CoreWeave | Tesis de inversión
CoreWeave tiene una demanda extraordinaria, contratos con algunos de los nombres más importantes de la inteligencia artificial y unos ingresos que se han duplicado en apenas un año. También tiene alrededor de 50.000 millones de dólares de deuda, pérdidas, un flujo de caja libre profundamente negativo y una necesidad de inversión difícil de comparar con casi cualquier otra empresa que hayamos analizado. Además, al igual que otras empresas relacionadas con IA siempre nos surgen dos variables: Aun sí la industria de la inteligencia artificial sigue creciendo, ¿cuánto de ese crecimiento acabará realmente perteneciendo al accionista?
A esta mesa de análisis, llegan empresas en las que pasamos media tesis intentando averiguar si algún día aparecerán los clientes. Con CoreWeave tenemos casi el problema contrario: los clientes están ahí y parecen dispuestos a comprar prácticamente toda la capacidad que la compañía consiga poner en funcionamiento.
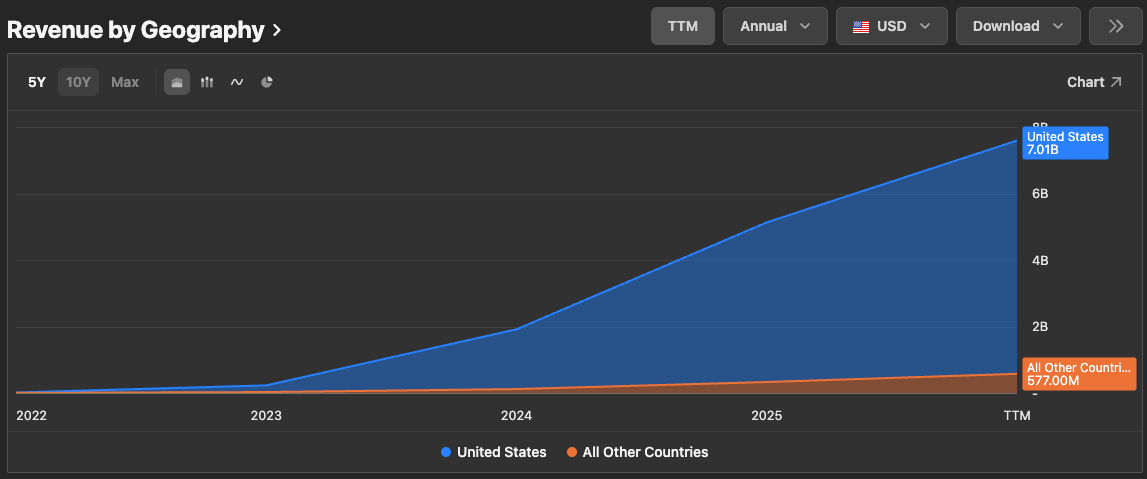
Microsoft, OpenAI, Meta, Anthropic y algunos de los mayores desarrolladores de inteligencia artificial del mundo necesitan cantidades enormes de capacidad informática. CoreWeave ha pasado de facturar apenas unos 16 millones de dólares en 2022 a aproximadamente 7.600 millones durante los últimos doce meses, y para 2026 espera terminar entre 12.400 y 13.200 millones. Crecimientos de este tamaño suelen resolver buena parte de una tesis de inversión, pero aquí no.
Porque para conseguir esos ingresos CoreWeave espera invertir entre 35.000 y 39.000 millones de dólares sólo durante este año.
Y ahí es donde empieza realmente nuestro trabajo.
La tesis que ponemos hoy sobre la mesa de los Cazadores del Profit no consiste en decidir si la demanda de inteligencia artificial es real. A estas alturas resulta bastante difícil discutirlo. Consiste en averiguar si CoreWeave puede convertir esa demanda gigantesca en beneficios y caja suficientes después de pagar los procesadores, los centros de datos, la electricidad y, sobre todo, el dinero que necesita pedir prestado para construir todo aquello.
Qué estamos comprando realmente
CoreWeave tiene un origen bastante peculiar. Nació en 2017 ligada a la minería de criptomonedas y fue transformando su infraestructura cuando sus fundadores descubrieron que los mismos procesadores gráficos que utilizaban para minar podían emplearse de manera mucho más rentable en computación avanzada.
La inteligencia artificial hizo el resto.
Hoy podríamos pensar en CoreWeave como una compañía que construye fábricas de inteligencia artificial y después alquila su capacidad. Compra miles de GPU, procesadores gráficos diseñados para realizar grandes cantidades de cálculos simultáneamente, consigue centros de datos, electricidad, refrigeración y redes de alta velocidad, conecta todo aquello y vende posteriormente la capacidad de cálculo a empresas que necesitan entrenar o ejecutar modelos de IA.
Su posición es diferente a la de Amazon, Microsoft o Google. Los grandes proveedores de nube ofrecen miles de servicios diferentes; CoreWeave se ha especializado desde el principio en las cargas de trabajo más exigentes de inteligencia artificial.
Esa especialización tiene bastante valor hoy porque levantar infraestructura de esta escala no depende únicamente de tener dinero. Hay que conseguir procesadores, suelo, conexiones eléctricas, transformadores, refrigeración, permisos y centros de datos capaces de albergar equipos extremadamente densos.
Cuando el cliente necesita capacidad dentro de seis meses y construirla por su cuenta puede tardar varios años, alguien como CoreWeave se vuelve bastante útil.
El crecimiento es extraordinario, como lo es lo que cuesta producirlo.
Los ingresos cuentan una historia difícil de ignorar. CoreWeave facturó unos 229 millones en 2023, aproximadamente 1.900 millones en 2024 y más de 5.000 millones en 2025. Los últimos doce meses ya rondan los 7.600 millones.
No estamos delante de una compañía intentando convencer al mercado de que algún día existirá demanda. Los clientes están utilizando la infraestructura y pagando por ella.
Además, al cierre de junio la compañía acumulaba aproximadamente 104.000 millones de dólares en contratos pendientes de convertirse en ingresos, y posteriormente anunció compromisos adicionales por más de 25.000 millones. Es una visibilidad de negocio extraordinaria para una compañía que hace apenas unos años prácticamente no existía.
Pero hay una trampa bastante sencilla en estas cifras y es que no podemos comparar 100.000 millones de contratos con una capitalización bursátil cercana a 28.000 millones y concluir que hemos encontrado dinero tirado en el suelo. Antes de poder facturar buena parte de esos contratos, CoreWeave tiene que comprar y poner en funcionamiento la infraestructura que los hará posibles, y supongo que no te sorprenderá cuando te diga que esa infraestructura cuesta una barbaridad.
Buena parte de los contratos obliga al cliente a reservar y pagar una capacidad previamente acordada, incluso aunque finalmente no la utilice completamente. Además, CoreWeave ha conseguido en muchos casos anticipos que ayudan a financiar las instalaciones. Eso reduce bastante el riesgo de construir un centro de datos y después descubrir que nadie lo necesita.
Hasta aquí, bien, pero la preocupación aparece cuando pasamos del contrato a la caja.
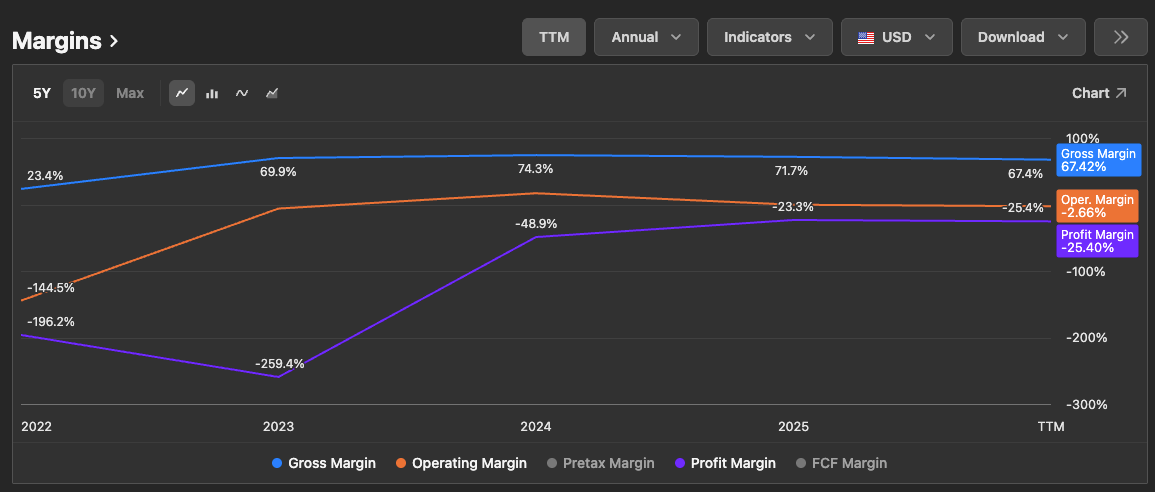
El margen bruto ronda actualmente el 67%, una cifra que puede llevarnos a interpretar CoreWeave como si fuera una compañía de programas informáticos con unos cuantos servidores detrás, y la verdad es que no lo es.
Una parte enorme del coste de sus procesadores y equipos no aparece inmediatamente dentro del coste de ventas. Se va reconociendo durante varios años mediante depreciaciones, que representan el desgaste económico de esos activos. El día que fui a mi primera clase sobre amortizaciones, entendí que ahí se puede esconder, y de hecho se esconde, gran parte de las “trampas” de los balances de las empresas.
Durante sólo los seis primeros meses de 2026, la depreciación y amortización superó los 2.500 millones de dólares. Ésta es una de las razones por las que debemos tener mucho cuidado con el EBITDA ajustado, el beneficio antes de intereses, impuestos, depreciaciones y amortizaciones. CoreWeave mostró en Q2 alrededor de 1.500 millones de esta métrica, con un margen cercano al 60%. Sobre el papel resulta espectacular.
El problema es que estamos eliminando del cálculo precisamente dos de los mayores costes de este negocio: el envejecimiento de las máquinas y los intereses de la deuda que permitió comprarlas.
En una compañía con pocos activos físicos, el EBITDA puede acercarnos bastante a la generación económica del negocio. En CoreWeave necesita muchos más asteriscos para explicar los detalles.
Una máquina puede seguir funcionando y haberse quedado vieja
Aquí tenemos además un riesgo que no aparecerá claramente en las cuentas hasta dentro de algunos años.
Un edificio industrial puede utilizarse durante décadas. Una GPU puede seguir funcionando perfectamente dentro de cinco años y, sin embargo, haberse vuelto mucho menos atractiva económicamente.
NVIDIA pasó de Hopper a Blackwell y ahora prepara Rubin. Después llegará otra generación.
CoreWeave tiene la ventaja de estar entre los primeros clientes capaces de desplegar la tecnología más reciente, algo muy valioso cuando sus propios clientes quieren utilizar los mejores procesadores disponibles.
Pero esa misma velocidad tecnológica plantea una pregunta para el accionista: ¿durante cuántos años puede cada generación de equipos producir suficiente dinero antes de que el mercado quiera la siguiente?
Si un procesador tiene una vida económica inferior a la que estimamos, parte del beneficio que hoy parece existir simplemente estará compensando la necesidad de sustituirlo mañana.
Por eso la depreciación no es una abstracción contable en esta empresa. Es una aproximación a cuánto se está consumiendo realmente la maquinaria con la que genera sus ingresos.
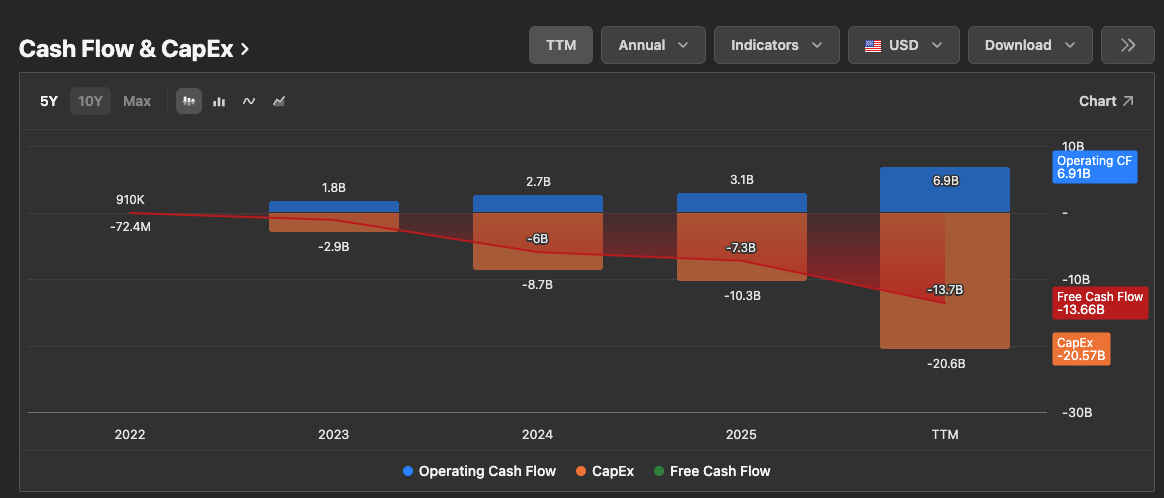
Y entonces llegamos al gráfico que, para mí, explica mejor CoreWeave que cualquier presentación sobre inteligencia artificial. Durante los últimos doce meses, la compañía generó aproximadamente 6.900 millones de dólares de flujo de caja operativo.
Eso por sí solo sería una buena noticia, pero durante ese mismo periodo gastó alrededor de 20.600 millones en nueva infraestructura y equipos.
El resultado es un flujo de caja libre negativo cercano a 13.700 millones de dólares, esta para mí es la tensión central.
La actividad de CoreWeave ya produce efectivo, pero necesita invertir muchísimo más de lo que genera porque está construyendo hoy la capacidad que espera facturar durante los próximos años.
No hay nada necesariamente malo en ello. Muchas grandes infraestructuras han atravesado fases parecidas, la cuestión es quién financia la diferencia y a qué precio.
Es, en mi opinión, es la parte más delicada de la tesis.
El crecimiento también se está construyendo con deuda
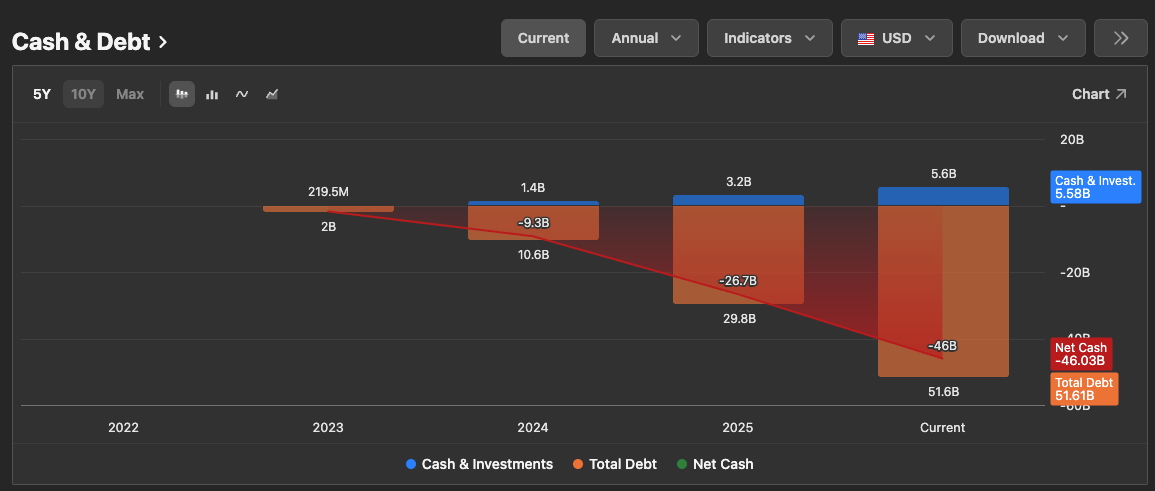
CoreWeave tiene actualmente alrededor de 51.600 millones de dólares de deuda, frente a unos 5.600 millones entre caja e inversiones.
Hace relativamente poco esa deuda era muchísimo menor. La compañía está financiando su expansión mediante bancos, fondos de crédito privado, emisiones de bonos, instrumentos convertibles en acciones y anticipos de clientes.
Mientras los mercados estén dispuestos a proporcionar ese dinero, CoreWeave puede continuar construyendo; el problema aparecería si el coste de ese capital aumenta demasiado y aunque en general el año ha sido malo, durante octubre vimos precisamente como se incremento la inquietud.
Algunos bonos de la compañía llegaron a negociarse con rentabilidades de dos dígitos y aumentó con fuerza el precio de asegurar su deuda frente a un posible impago. Eso no significa que CoreWeave esté a punto de quebrar; sería una conclusión exagerada. Sí significa que los acreedores están exigiendo una compensación mucho mayor por prestarle dinero.
-Rafa, ¿otra vez nos vas a hablar del impacto de los bonos en la renta variable?
-No, me conformo con que comprendas que los tipos altos tienen un impacto real no solo en hipotecas, sino en todo el tejido productivo y aun más cuando las empresas requieren fuerte apalancamiento para sus inversiones.
Y eso importa mucho más de lo que parece, ya que para el próximo trimestre la compañía espera un beneficio operativo ajustado de aproximadamente 200–260 millones de dólares, mientras que los gastos financieros podrían situarse entre 860 y 940 millones.
Pero esta claro, que necesitamos que CoreWeave siga invirtiendo… sería absurdo pedirle precisamente ahora que deje pasar una demanda histórica, sin embargo necesitamos empezar a ver que los ingresos y los beneficios crezcan progresivamente más rápido que la necesidad de nueva deuda.
Hasta que eso ocurra, cada récord de facturación vendrá acompañado de la misma pregunta: cuánto ha costado conseguirlo.
NVIDIA: una ventaja enorme que también crea dependencia
La relación con NVIDIA es probablemente una de las mayores fortalezas de CoreWeave.
La compañía ha conseguido acceso temprano a las generaciones más avanzadas de sus procesadores y se ha convertido en uno de sus socios más importantes dentro de la infraestructura de inteligencia artificial.
NVIDIA, además, no es sólo proveedor, también es accionista, socio tecnológico y, bajo determinadas condiciones, comprador potencial de capacidad.
Existe un acuerdo por el que NVIDIA puede adquirir varios miles de millones de dólares de capacidad que CoreWeave no consiga colocar entre otros clientes. Esto reduce considerablemente el riesgo de construir infraestructura y descubrir después que nadie quiere utilizarla.
Es una ventaja clara, pero también crea una dependencia extraordinaria.
CoreWeave ha construido su infraestructura prácticamente alrededor de NVIDIA. Si el fabricante cambia sus precios, prioridades de suministro o estrategia tecnológica, no resulta sencillo sustituirlo.
Y existe además una cierta “circularidad” que merece seguimiento sin necesidad de convertirla en una teoría conspirativa: NVIDIA vende las máquinas, invierte en CoreWeave y al mismo tiempo garantiza la compra de parte de la capacidad que se genere con esas mismas máquinas.
Esto no significa que la demanda es falsa, pero sí indica que varias piezas del ecosistema están bastante conectadas y cuando todo funciona, esas conexiones aceleran el crecimiento.
Si algún día la cadena se tensiona, también pueden amplificar los problemas.
Los clientes son extraordinarios, pero siguen siendo demasiado pocos
Microsoft, OpenAI, Meta y Anthropic son probablemente algunos de los mejores clientes que puede tener hoy una compañía de infraestructura de inteligencia artificial.
La calidad está fuera de discusión, pero la concentración, no.
En Q2 los tres mayores clientes representaron aproximadamente 36%, 26% y 10% de los ingresos. En conjunto, cerca del 72%, y aunque la situación ha mejorado respecto a los primeros años, cuando un solo cliente dominaba prácticamente el negocio, sigue siendo una concentración enorme.
Y aquí tenemos además una peculiaridad importante: algunos de los mayores clientes de CoreWeave son también compañías que están construyendo cantidades gigantescas de infraestructura propia.
Hoy recurren a CoreWeave porque necesitan más capacidad de la que pueden construir a tiempo.
La pregunta es qué ocurrirá dentro de cinco años.
No creo que Microsoft, Meta o Google vayan a dejar de contratar capacidad externa. Pero tampoco asumiría tranquilamente que dependerán de CoreWeave en la misma proporción ni que estarán dispuestos a pagar siempre los precios actuales.
Éste puede convertirse en uno de los grandes debates de la próxima fase.
CoreWeave necesita ser algo más que un edificio lleno de GPU
Precisamente por eso me parece importante la compra de Weights & Biases, una plataforma utilizada por desarrolladores para entrenar, evaluar y controlar modelos de inteligencia artificial.
La lógica estratégica parece bastante sencilla. Si CoreWeave se limita a comprar procesadores NVIDIA y alquilarlos, tarde o temprano corre el riesgo de competir principalmente por precio. Y cuando varios proveedores ofrecen una infraestructura parecida, eso suele acabar bastante bien para el cliente y bastante peor para los márgenes del proveedor.
Añadir herramientas que los desarrolladores utilicen durante todo el proceso de creación y gestión de modelos hace que abandonar CoreWeave sea más complejo y eso puede convertir una infraestructura en una plataforma.
Probablemente ese es el camino hacia una ventaja competitiva mucho más interesante que simplemente tener acceso temprano a procesadores, pero aun falta demostrar que la integración funciona y que los clientes adoptan esos productos.
Pero estratégicamente es una de las piezas de la historia que más vigilaría.
Después de los procesadores aparece otro recurso escaso: electricidad
La inteligencia artificial puede parecer etérea hasta que uno visita un centro de datos; ahí aparecen edificios enormes, kilómetros de cableado, transformadores, sistemas de refrigeración y un consumo eléctrico comparable al de pequeñas ciudades.
CoreWeave tenía unos 1,5 gigavatios de potencia operativa a mediados de año y posteriormente elevó la capacidad eléctrica contratada hasta aproximadamente 4,2 gigavatios.
Esto puede convertirse en otra ventaja competitiva; no basta con tener dinero para comprar procesadores si no existe electricidad disponible para encenderlos.
Pero también abre un nuevo frente de riesgo. Las comunidades empiezan a cuestionar el impacto de los centros de datos sobre precios eléctricos, agua, infraestructura local y disponibilidad de energía. Hoy mismo, 5 de noviembre, parte de la caída de las compañías relacionadas con centros de datos está vinculada al temor de que ese escrutinio político aumente.
No creo que Estados Unidos vaya a dejar de construir infraestructura para inteligencia artificial, pero sí puede ocurrir es que construirla lleve más tiempo y resulte más caro, y para CoreWeave ambas cosas terminan apareciendo en la misma columna: dinero.
Quién está al volante
Al frente de CoreWeave está Michael Intrator, cofundador, consejero delegado y presidente del consejo. Su trayectoria es bastante diferente de la del típico fundador tecnológico: antes de crear CoreWeave trabajó durante años en mercados de energía y gestionó inversiones relacionadas con gas natural y materias primas.
En realidad encaja bastante bien con la compañía que terminó construyendo.
CoreWeave no consiste únicamente en desarrollar tecnología. Es una gigantesca operación para conseguir y combinar recursos escasos: procesadores, electricidad, centros de datos y financiación.
Ese origen financiero y energético probablemente ayudó a los fundadores a identificar antes que otros que la infraestructura informática podía gestionarse casi como una materia prima.
También puede explicar cierta comodidad con un nivel de endeudamiento que pondría nervioso a más de un directivo tradicional.
Por eso resulta especialmente importante Nitin Agrawal, director financiero desde 2024. Antes pasó por Google Cloud, Amazon Web Services y Mapbox en puestos financieros relacionados precisamente con infraestructura tecnológica.
Me parece un perfil adecuado para la fase actual.
Conseguir clientes ya no parece ser el gran problema de CoreWeave, pero financiar esos clientes sin entregar demasiado valor a los acreedores o a nuevos accionistas probablemente sí lo sea.
La estructura de gobierno también merece atención.
Los fundadores conservan un poder de voto muy elevado gracias a diferentes clases de acciones. Intrator controla cerca del 39% de los votos y, junto con otros ejecutivos y consejeros, el grupo mantiene una mayoría muy amplia.
Eso permite pensar a largo plazo sin estar pendiente de cada trimestre, pero también significa que nosotros, como accionistas externos, tenemos poca capacidad para modificar el rumbo si consideramos que la compañía está asumiendo demasiada deuda.
Y, de momento, tampoco tenemos una señal especialmente positiva desde las compras de los propios directivos.
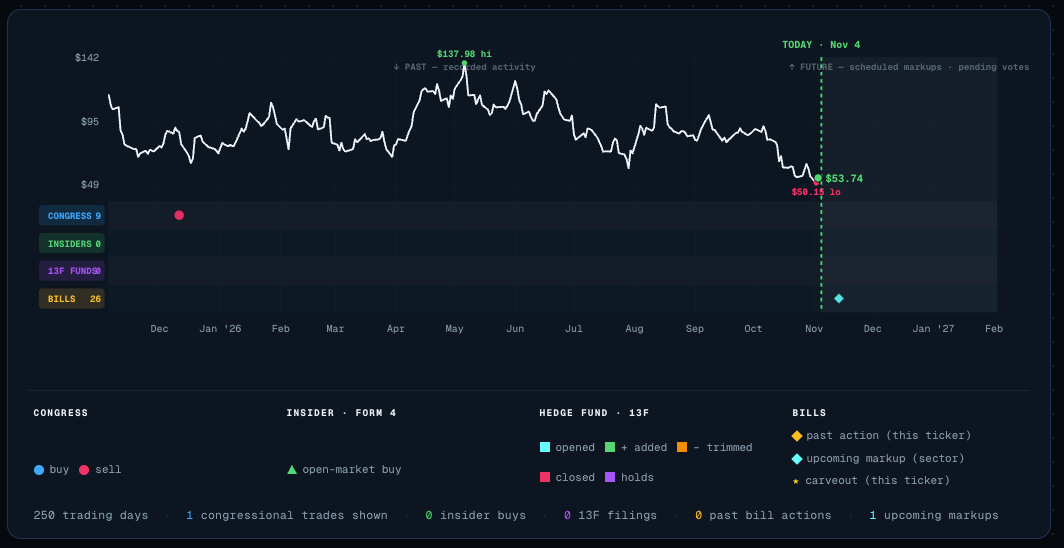
En los datos que tenemos de los últimos meses aparecen cero compras abiertas de acciones por parte de insiders. Intrator ha vendido paquetes importantes, aunque varias operaciones estaban planificadas con anterioridad y mantiene una participación enorme en la empresa, por lo que no veo aquí una señal alarmante.
Pero después de una caída desde $138 hasta $50, siempre resulta más cómodo encontrar al fundador comprando que vendiendo y eso no está ocurriendo.
La dilución puede convertirse en otro coste del crecimiento
CoreWeave abrió además en septiembre un programa que le permite emitir hasta 35 millones de nuevas acciones gradualmente.
Con algo más de 550 millones actualmente en circulación, no es una cantidad trivial.
La decisión tiene lógica. Si una compañía necesita decenas de miles de millones para seguir construyendo, financiarlo todo mediante deuda podría resultar todavía más peligroso, pero esto introduce otra variable importante para el accionista.
Los ingresos pueden crecer un 100%.
El valor del negocio puede aumentar enormemente.
Y, aun así, nuestra participación puede crecer mucho menos si continuamente aparecen nuevas acciones.
Por eso no me interesa únicamente cuánto será CoreWeave dentro de cinco años, me interesa cuánto de esa CoreWeave futura corresponderá a cada acción que compramos hoy.
Ha caído muchísimo, pero eso no basta para llamarla barata
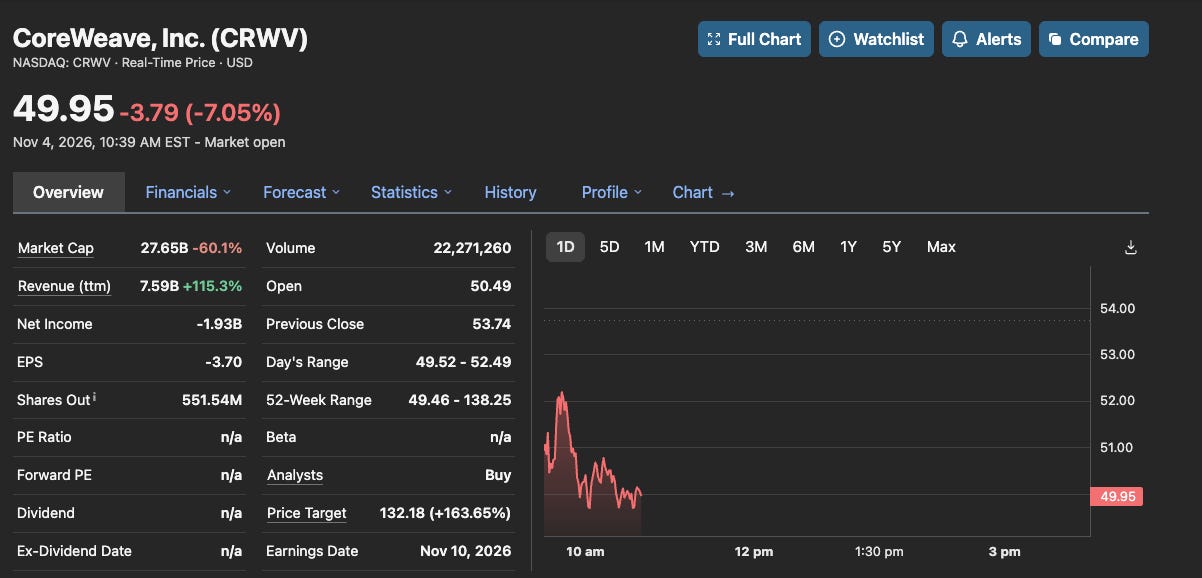
CoreWeave llegó a cotizar cerca de $138 y hoy ronda los $50 y una caída superior al 60% genera inevitablemente una sensación de oportunidad.
Pero metete esta frase en tu cabeza dura:
el precio anterior no determina el valor actual.
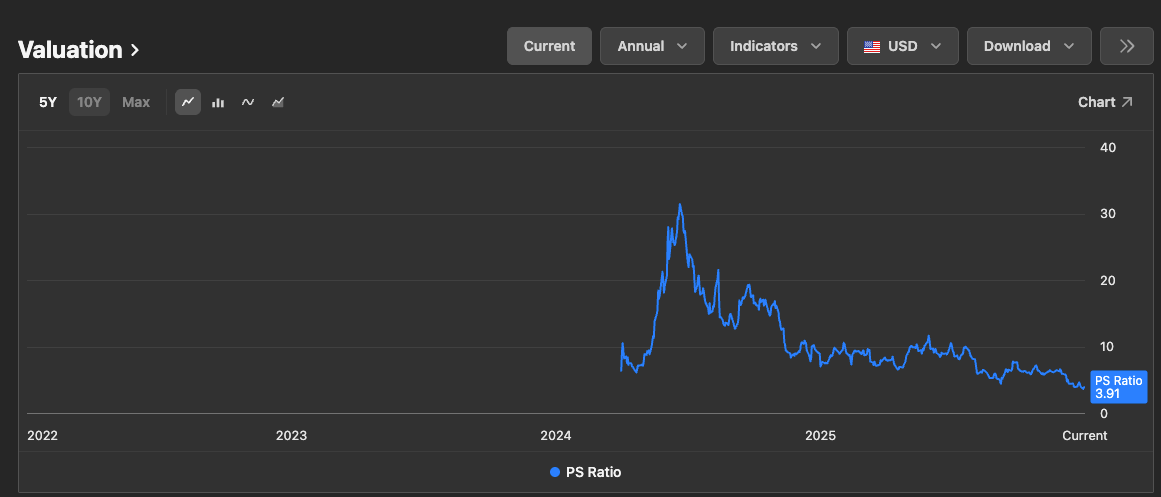
Los datos muestran una capitalización bursátil cercana a $28.000 millones. Si sólo miramos esa cifra y los $7.600 millones de ventas de los últimos doce meses, obtenemos aproximadamente cuatro veces ventas.
Parece barato para una empresa creciendo más del 100%, el problema es que los acreedores también han puesto dinero.
Si añadimos unos $51.600 millones de deuda y restamos aproximadamente $5.600 millones de caja, obtenemos un valor empresarial cercano a $74.000 millones.
El valor empresarial es, simplificando, cuánto costaría económicamente comprar la compañía haciéndonos cargo también de su deuda, y esto sobre las ventas actuales, eso nos lleva más cerca de 10 veces ingresos.
Con los ingresos previstos para 2026, el múltiplo baja hacia aproximadamente seis veces y eso empieza a ser bastante más interesante.
Pero es importante recordar que tampoco estamos comprando una compañía de programas informáticos sin deuda y con enormes márgenes de caja, estamos comprando infraestructura intensiva en capital, con pérdidas y una necesidad todavía gigantesca de financiación.
Por eso mi lectura es sencilla: a $50 CoreWeave es muchísimo más interesante que a $130, pero “más barata” y “barata” siguen siendo palabras diferentes.
Técnicamente tampoco tenemos todavía una confirmación de suelo.
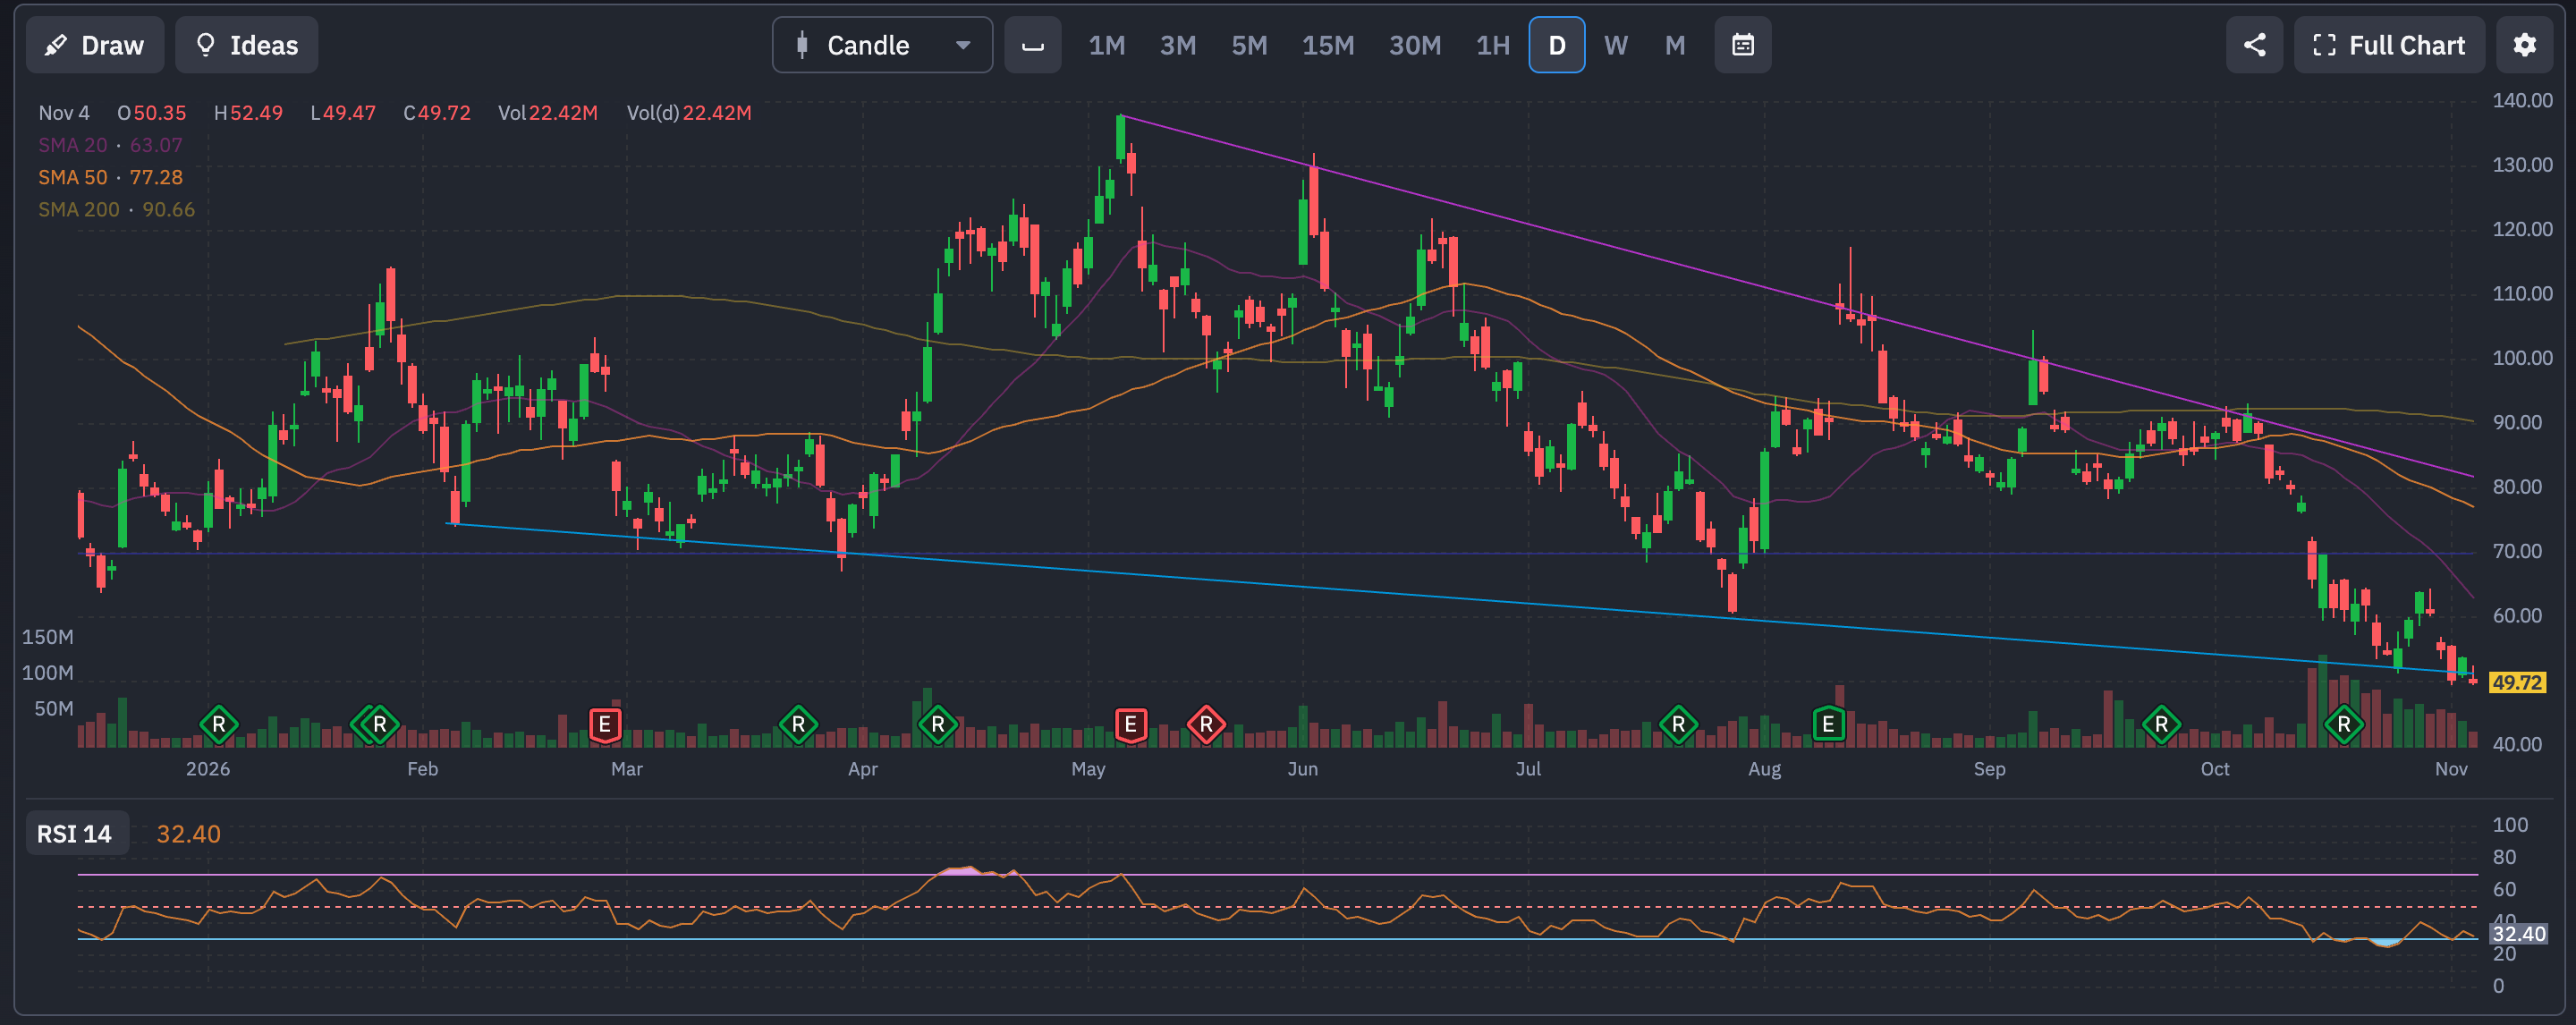
La acción cotiza alrededor de $50, mientras las medias de 20, 50 y 200 sesiones están aproximadamente en $63, $77 y $91 respectivamente. Todas se encuentran por encima del precio y mantienen pendiente negativa; eso describe una tendencia bajista.
El RSI, el indicador que mide la intensidad reciente de las subidas y bajadas y que interpretamos como sobre compra o sobreventa, está alrededor de 32, cerca de zona de sobreventa. Puede producir un rebote importante, especialmente en una acción con muchos inversores apostando a la baja, pero sobreventa no significa necesariamente suelo.
La zona de $49–50 es la primera referencia evidente. Si se pierde, empezaría a mirar inevitablemente hacia los $40, aproximadamente el precio de salida a bolsa.
Por arriba, recuperar $60–63 mejoraría el corto plazo. Volver a superar $75–80 empezaría a cambiar bastante más la estructura.
Hoy tenemos una acción muy castigada, sin embargo aun no veo una acción que haya demostrado haber terminado de caer.
Qué debemos vigilar a partir de ahora
El 10 de noviembre tendremos probablemente los resultados más importantes de CoreWeave desde su salida a bolsa. Y esta vez no me preocupa demasiado si supera el consenso de beneficio por unos centavos.
Lo que necesito comprobar es si la economía del negocio empieza a mejorar al mismo ritmo que sus ingresos.
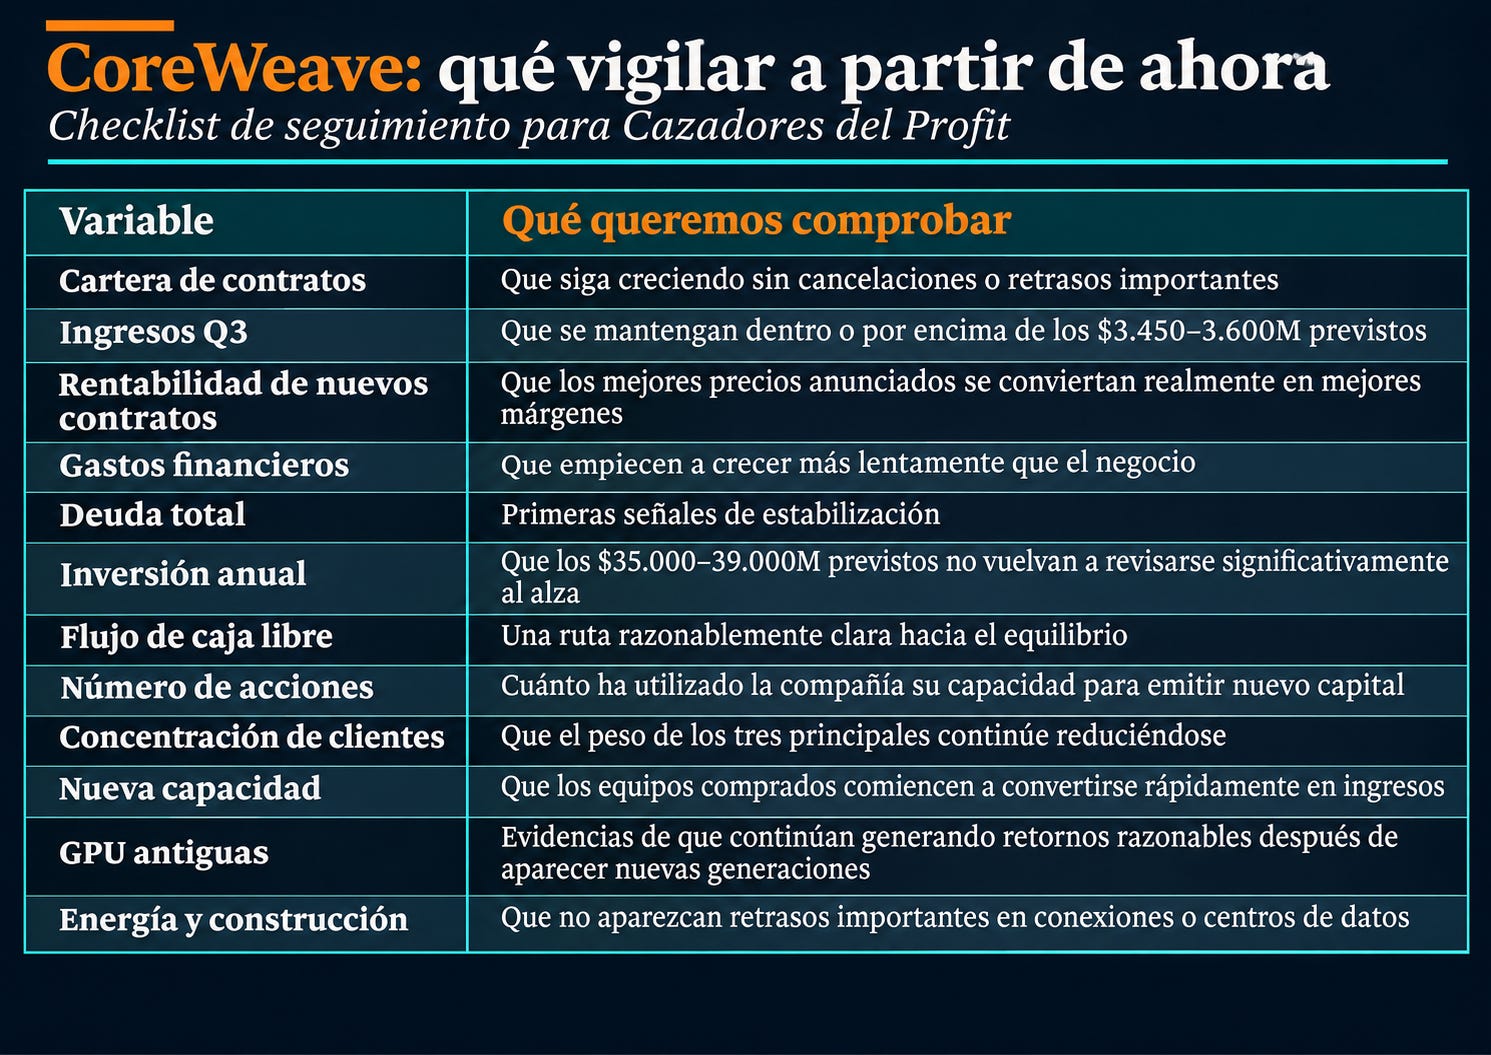
La demanda ya no necesita ser demostrada, algunos te dirán que lo que necesita es disciplina financiera. Para mí es más sencillo; que los números de ventas crezcan más que el gasto necesario para mantenerlas.
Dos formas muy diferentes de que termine esta historia
El escenario favorable es extraordinariamente atractivo.
Los contratos resultan sólidos, la nueva capacidad entra en funcionamiento a tiempo y los nuevos acuerdos efectivamente proporcionan mejores márgenes. Durante 2027 y 2028 empiezan a producir ingresos los miles de millones invertidos hoy y, poco a poco, los ingresos crecen más rápido que las nuevas necesidades de capital.
La deuda deja entonces de aumentar de forma explosiva, el flujo de caja libre se acerca al equilibrio y el mercado de crédito empieza a confiar más en la estructura financiera.
Si eso ocurre, podríamos descubrir dentro de unos años que el mercado confundió una fase excepcional de inversión con un problema permanente y entonces nos daremos cuenta que $50 era un precio extraordinario.
Pero existe otro escenario que me parece incluso más importante porque no necesita que fracase la inteligencia artificial.
Podemos tener una IA que continúe creciendo muchísimo, una NVIDIA vendiendo todos los procesadores que consiga fabricar y clientes como OpenAI o Meta gastando cantidades cada vez mayores pero CoreWeave puede seguir siendo una inversión mediocre para nosotros.
Bastaría con que cada nuevo dólar de ingresos necesite demasiado capital, la deuda continúe aumentando, los intereses sigan absorbiendo gran parte del beneficio operativo y las nuevas generaciones de GPU obliguen a renovar equipos antes de haber recuperado completamente los anteriores.
Y si además, añadimos emisiones periódicas de acciones y unos clientes gigantes con suficiente poder para negociar precios… la compañía podría terminar facturando 25.000 o 30.000 millones al año y, aun así, haber transferido una parte demasiado grande del valor creado a bancos, bonistas, proveedores de procesadores y nuevos accionistas.
Ése es el riesgo que no aparece cuando simplemente dibujamos la curva de ingresos.
Mi lectura para los Cazadores del Profit
CoreWeave probablemente tenga uno de los crecimientos empresariales más extraordinarios que hemos visto en esta serie de análisis… y precisamente por eso exige más trabajo, no menos.
La demanda parece excepcional. Los clientes son algunos de los mejores que podríamos pedir y la relación con NVIDIA proporciona una ventaja tecnológica difícil de replicar. Además, la compañía ya dispone de contratos suficientes como para tener años de crecimiento prácticamente delante de nosotros.
Pero ninguno de esos datos resuelve todavía la pregunta más importante.
La compañía consume cantidades gigantescas de capital, tiene alrededor de 50.000 millones de deuda y todavía produce un flujo de caja libre profundamente negativo.
Eso significa que el acceso al dinero es parte del producto, aunque no aparezca en la página principal de la web; es por eso que yo no compraría CoreWeave simplemente porque haya caído un 60%, ni porque el consenso de analistas siga viendo precios muy superiores.
La compraría si empezara a convencernos de algo más difícil: que la infraestructura construida hoy puede generar suficiente caja antes de tener que sustituirla, y que la deuda necesaria para construir la siguiente generación crecerá más lentamente que el negocio que la paga.
Si eso empieza a ocurrir, la relación entre el riesgo y la recompensa cambia mucho.
Si no ocurre, podemos encontrarnos ante una de esas historias donde la empresa acierta espectacularmente sobre el futuro y el accionista, curiosamente, no gana tanto como esperaba.
Así que llegamos al 10 de noviembre con una pregunta bastante más interesante que si CoreWeave volverá a crecer al 100%.
Eso casi podemos darlo por descontado.
La pregunta es otra:
después de pagar los procesadores, la electricidad, los centros de datos y a quienes prestaron el dinero para construirlos, ¿cuánto queda realmente para nosotros?
Ahí está la inversión.
Ahora os toca decidir
¿Estamos ante una compañía que está endeudándose agresivamente para aprovechar una oportunidad histórica antes de que el mercado madure?
¿O ante una empresa cuyo crecimiento puede terminar siendo mucho más rentable para sus clientes, proveedores y acreedores que para sus propios accionistas?
Ésa es la discusión que dejaría hoy sobre la mesa de los Cazadores del Profit.
Puedes operar CRWV y otros activos en Quantfury, aprovechando las operaciones sin comisión de compra, mantenimiento o cierre de la operación. Además si usas mi código de invitación RAFA, podrás recibir una crypto o acción de regalo de hasta 250$ a la hora fondear tu cuenta.
Os leo en comentarios, y después del 10 de noviembre tendremos bastante más munición para saber de qué lado empieza a caer la respuesta. Recuerda que los suscriptores pro, tienen acceso al chat donde damos seguimiento a los datos y noticias de las empresas analizadas.
Aviso importante
Este artículo tiene una finalidad exclusivamente informativa y educativa y refleja mi análisis personal de CoreWeave en el momento de publicarlo. No constituye una recomendación de compra, venta o mantenimiento de CRWV ni asesoramiento financiero personalizado.
CoreWeave está expuesta a riesgos especialmente elevados relacionados con deuda, financiación, concentración de clientes, dependencia de NVIDIA, obsolescencia tecnológica, disponibilidad energética, construcción de centros de datos y posible emisión de nuevas acciones.
Las cifras de ingresos, inversión y rentabilidad previstas pueden cambiar significativamente. Antes de invertir, revisa los estados financieros de la compañía y comprueba que una inversión con este nivel de volatilidad y riesgo encaja con tu cartera, horizonte temporal y tolerancia al riesgo.
Rafael González Bautista


